
Quy định mới: Người nộp thuế điện tử được giao dịch cả ngày nghỉ và lễ, Tết
 Thu thuế bằng phương thức điện tử đạt 219.904 tỷ đồng |
| Hải quan thu ngân sách gần 206.000 tỷ đồng, tăng mạnh so với cùng kỳ |
| Chính thức triển khai Chương trình Doanh nghiệp nhờ thu thuế |
Theo thông tin từ Bộ Tài chính, Thông tư số 66/2019/TT-BTC ngày 20/9/2019 sửa đổi, bổ sung một số điều của Thông tư số 110/2015/TT-BTC ngày 28/7/2015 về giao dịch điện tử trong lĩnh vực thuế đã sửa đổi quy định về thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử.
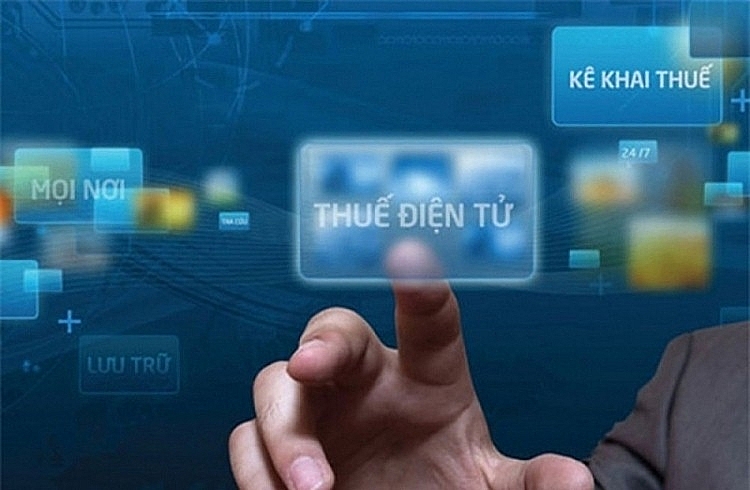
Theo Thông tư số 66/2019/TT-BTC, người nộp thuế được thực hiện các giao dịch điện tử trong lĩnh vực thuế 24 giờ trong ngày và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết.
 |
| Quy định mới: Người nộp thuế điện tử được giao dịch cả ngày nghỉ và lễ, Tết |
Thời điểm xác nhận nộp hồ sơ thuế điện tử là căn cứ để cơ quan thuế tính thời gian nộp hồ sơ thuế và xử lý hành vi chậm nộp hoặc hành vi không nộp hồ sơ thuế của người nộp thuế; hoặc tính thời gian để giải quyết hồ sơ thuế điện tử.
Theo đó, thời điểm xác nhận nộp hồ sơ thuế điện tử đối với hồ sơ đăng ký thuế điện tử là ngày ghi trên Thông báo tiếp nhận hồ sơ đăng ký thuế điện tử của cơ quan thuế gửi cho người nộp thuế qua Cổng thông tin điện tử của Tổng cục Thuế hoặc qua tổ chức cung cấp dịch vụ giá trị gia tăng về giao dịch điện tử trong lĩnh vực thuế (T-VAN).
Đối với hồ sơ khai thuế điện tử, thời điểm xác nhận nộp hồ sơ thuế điện tử là ngày ghi trên Thông báo chấp nhận hồ sơ khai thuế điện tử của cơ quan thuế gửi cho người nộp thuế qua Cổng thông tin điện tử của Tổng cục Thuế hoặc qua tổ chức cung cấp dịch vụ T-VAN.
Đối với chứng từ nộp thuế điện tử, thời điểm xác nhận nộp hồ sơ thuế điện tử là ngày ghi trên Thông báo tiếp nhận chứng từ nộp thuế điện tử của cơ quan thuế gửi cho người nộp thuế qua Cổng thông tin điện tử của Tổng cục Thuế hoặc qua tổ chức cung cấp dịch vụ T-VAN.
Thời điểm xác nhận nộp hồ sơ thuế điện tử đối với hồ sơ hoàn thuế điện tử là ngày ghi trên Thông báo chấp nhận hồ sơ hoàn thuế điện tử của cơ quan thuế gửi cho người nộp thuế qua Cổng thông tin điện tử của Tổng cục Thuế hoặc qua tổ chức cung cấp dịch vụ T-VAN.
Thông tư số 66/2019/TT-BTC quy định, ngày nộp thuế điện tử được xác định là ngày hệ thống thanh toán của ngân hàng/cơ quan kho bạc Nhà nước trích tiền từ tài khoản của người nộp thuế/người nộp thay và được ghi nhận trên chứng từ nộp thuế điện tử.
Cơ quan thuế hoặc tổ chức cung cấp dịch vụ T-VAN có trách nhiệm gửi Thông báo về việc xác nhận nộp thuế điện tử đến người nộp thuế chậm nhất 15 phút sau khi nhận được thông báo từ ngân hàng xác nhận nộp thuế điện tử thành công hoặc lý do nộp thuế điện tử không thành công, trừ trường hợp nộp thuế điện tử qua hình thức thanh toán điện tử của ngân hàng.
Nguyễn Hưng
-
Bộ Tài chính tập trung cải cách thuế, hải quan, tháo gỡ vướng mắc cho doanh nghiệp Hàn Quốc
-
Đề xuất dành tối thiểu 20% giá trị mua sắm công cho doanh nghiệp nhỏ và vừa
-

Bộ Tài chính bãi bỏ 2 thủ tục hành chính trong lĩnh vực phát triển doanh nghiệp nhà nước
-

Lợi nhuận của các doanh nghiệp do Bộ Tài chính làm chủ sở hữu vượt hơn 40% kế hoạch
-
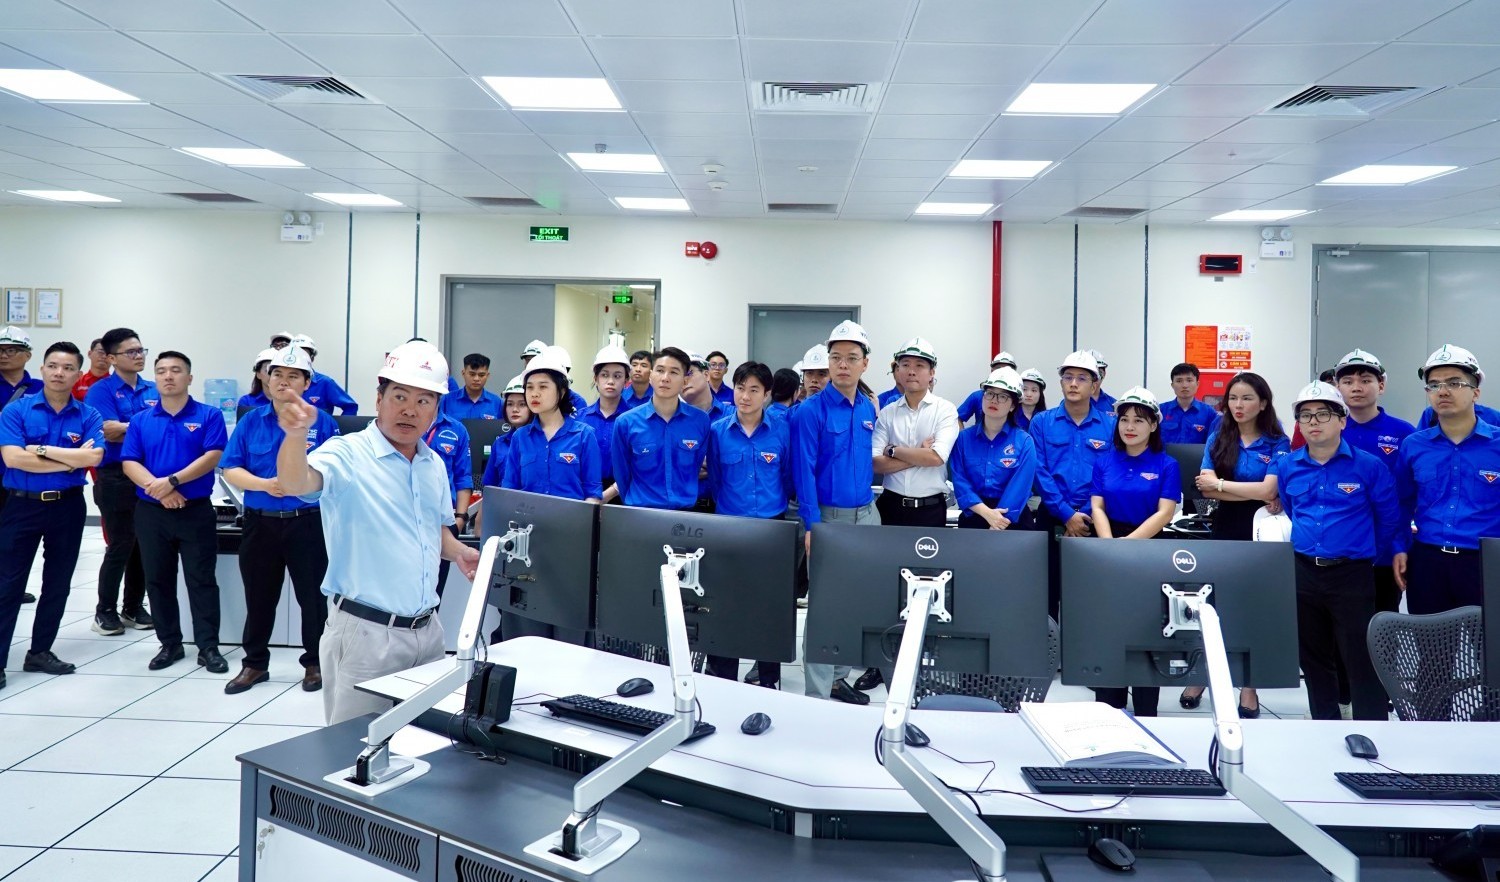
[VIDEO] Tuổi trẻ PETROVIETNAM tăng cường kết nối chuỗi giá trị khí - điện qua hành trình trải nghiệm thực tế
-
Thuế tiêu thụ đặc biệt về 0%, giá xăng giảm mạnh
-
Những chính sách mới có hiệu lực từ tháng 11/2026
-
Điều chỉnh giá bán lẻ điện bình quân từ ngày 1/11/2026
-
Khai thác không gian phát triển mới, tạo động lực tăng trưởng từ liên kết vùng
-
Agribank - Top 20 doanh nghiệp văn hóa uy tín có xếp hạng cao nhất năm 2026

-
Bảo vệ nền tảng tư tưởng của Đảng
-
Trung tâm công nghiệp - năng lượng: Động lực tăng trưởng mới
-
Nghĩa tình PETROVIETNAM - Sứ mệnh Kiến tạo
-
Nghị quyết 79: Thể chế mở đường, doanh nghiệp bứt phá
-
Đặc biệt và độc quyền
-
Hướng tới kỷ niệm 65 năm Ngày truyền thống PETROVIETNAM (27/11/1961 - 27/11/2026)
-
Chủ động nguồn cung năng lượng
-

Sửa Luật Dầu khí để bảo đảm an ninh năng lượng
-
Petrovietnam: Tiên phong - Vượt trội - Bền vững - Toàn cầu
-
STEM Innovation Petrovietnam: Tiên phong đổi mới, kiến tạo tương lai cho đất nước
-
Nói ít - Nghĩ nhiều - Làm nhiều - Tốc độ nhanh - Hiệu quả cao
-
Chào mừng Đại hội đại biểu toàn quốc lần thứ XIV của Đảng
-
Petrovietnam: Kiến tạo tương lai bằng khoa học và đổi mới sáng tạo
-
Viết tiếp câu chuyện tự hào Petrovietnam