
Khơi thông dòng vốn xanh cho chuyển dịch năng lượng
Cần các dự án “đủ độ chín”
Chuyển dịch năng lượng là một trong những nhiệm vụ phát triển dài hạn, đồng thời đặt ra yêu cầu cân bằng giữa tăng trưởng kinh tế, bảo đảm an ninh năng lượng và thực hiện mục tiêu phát thải ròng bằng “0” vào năm 2050. Với Việt Nam, đây không chỉ là câu chuyện thay đổi nguồn năng lượng mà còn kéo theo nhu cầu đầu tư rất lớn vào hạ tầng điện, công nghệ, hiệu quả năng lượng, giao thông xanh và nhiều lĩnh vực liên quan.
Theo tính toán của Ngân hàng Thế giới, trong giai đoạn 2022-2040, Việt Nam cần khoảng 368 tỷ USD cho quá trình chuyển đổi. Trong đó, khoảng 130 tỷ USD dự kiến đến từ ngân sách nhà nước, 184 tỷ USD từ khu vực tư nhân và khoảng 54 tỷ USD từ nguồn vốn quốc tế.
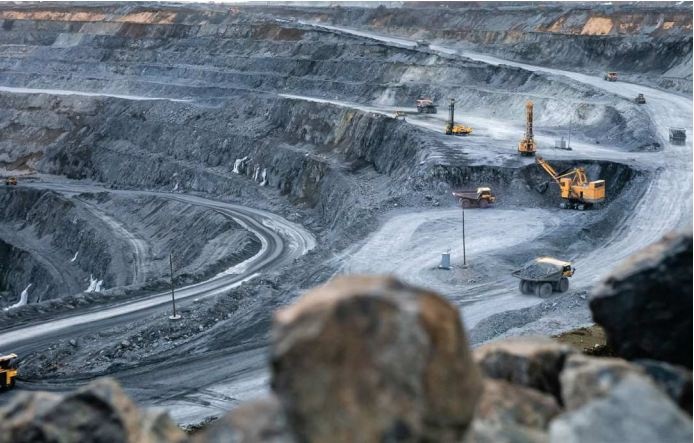 |
| Trong giai đoạn 2022-2040, Việt Nam cần khoảng 368 tỷ USD cho quá trình chuyển dịch năng lượng. |
Những con số này cho thấy ngân sách nhà nước không thể một mình đáp ứng nhu cầu vốn. Dòng vốn tư nhân, vốn quốc tế và các công cụ tài chính xanh vì thế phải trở thành một phần quan trọng của bài toán chuyển dịch năng lượng.
Nhưng từ cam kết vốn đến một dự án thực sự có thể giải ngân là một khoảng cách không nhỏ. Một nghịch lý đang đặt ra là trong khi nguồn vốn dành cho chuyển dịch xanh ngày càng được quan tâm, không phải dự án nào trong danh mục cũng có thể ngay lập tức tiếp cận nguồn vốn.
Trong khuôn khổ Đối tác chuyển dịch năng lượng công bằng (JETP), các bên đã đưa ra cam kết huy động khoảng 15,5 tỷ USD trong giai đoạn 3-5 năm. Tuy nhiên, quy mô này vẫn khá khiêm tốn nếu đặt cạnh nhu cầu vốn hàng trăm tỷ USD của quá trình chuyển dịch năng lượng.
Quan trọng hơn, vấn đề không chỉ nằm ở quy mô nguồn vốn. Một dự án muốn tiếp cận nguồn vốn quốc tế hay vốn tư nhân cần đáp ứng đồng thời nhiều điều kiện: tính khả thi về kỹ thuật, hiệu quả kinh tế, khả năng hoàn vốn, cơ sở pháp lý, phương án phân bổ rủi ro, tiêu chuẩn môi trường - xã hội và một cấu trúc tài chính đủ rõ ràng.
Nói cách khác, tiền có thể được cam kết, nhưng nếu dự án chưa sẵn sàng thì dòng tiền vẫn khó có thể chảy vào thực tế. Đây là điểm nghẽn cần được nhìn nhận đầy đủ hơn trong quá trình triển khai chuyển dịch năng lượng tại Việt Nam.
Một dự án “đủ độ chín” không chỉ là dự án đã có ý tưởng hoặc nằm trong danh mục ưu tiên. Đó phải là dự án đã được chuẩn bị tương đối hoàn chỉnh về nghiên cứu khả thi, pháp lý, công nghệ, phương án kinh doanh, cơ chế giá, hợp đồng, đánh giá rủi ro và phương án huy động vốn. Chỉ khi những yếu tố này được giải quyết, dự án mới có khả năng chuyển từ một đề xuất chính sách thành một cơ hội đầu tư có thể định giá.
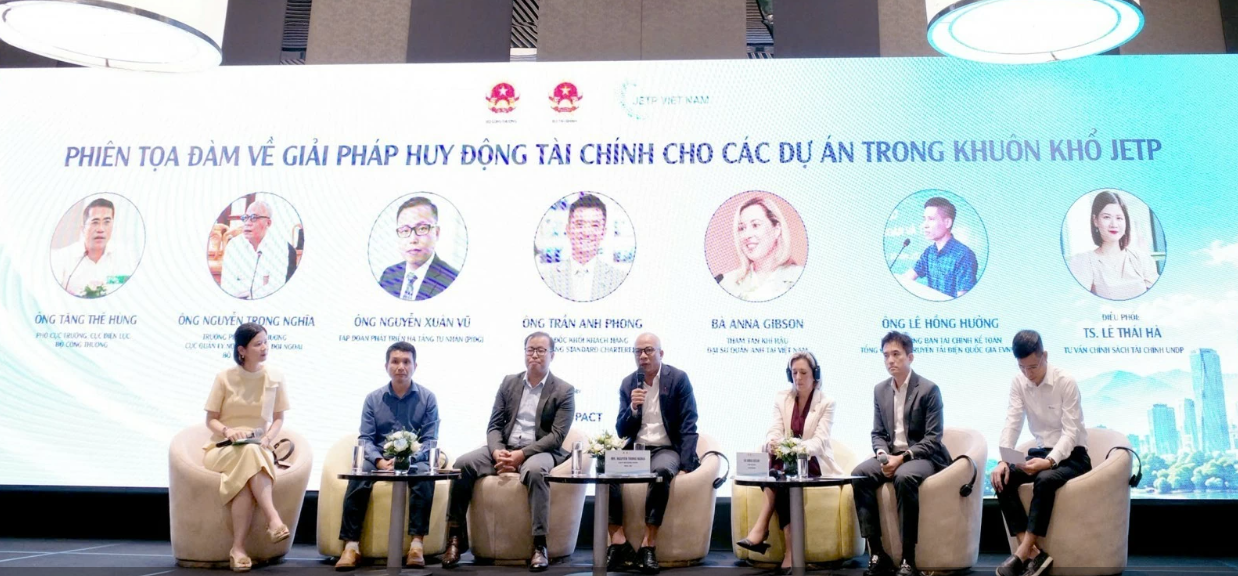 |
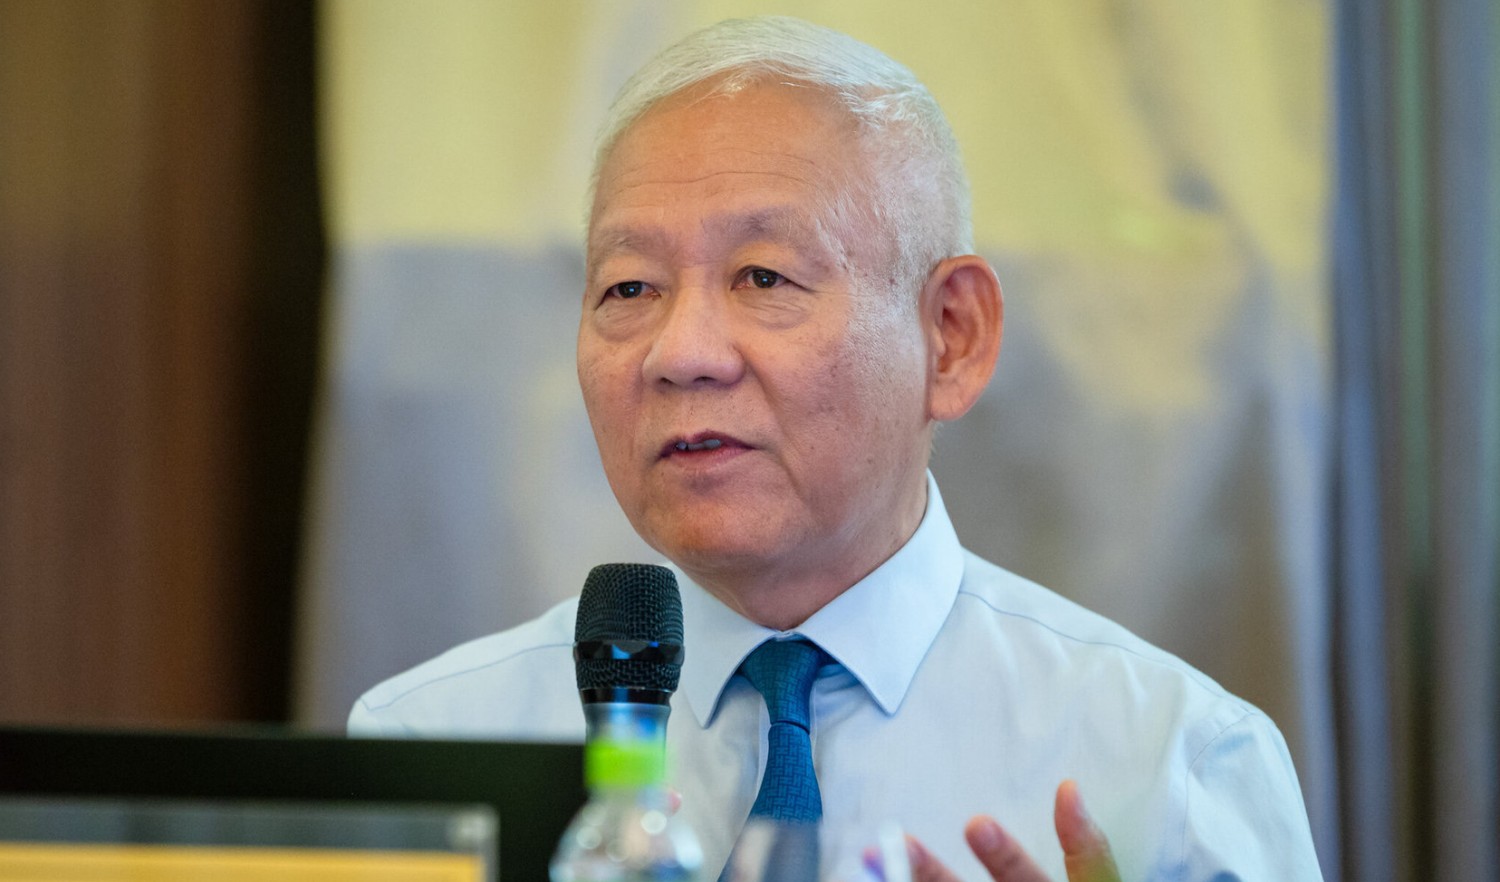
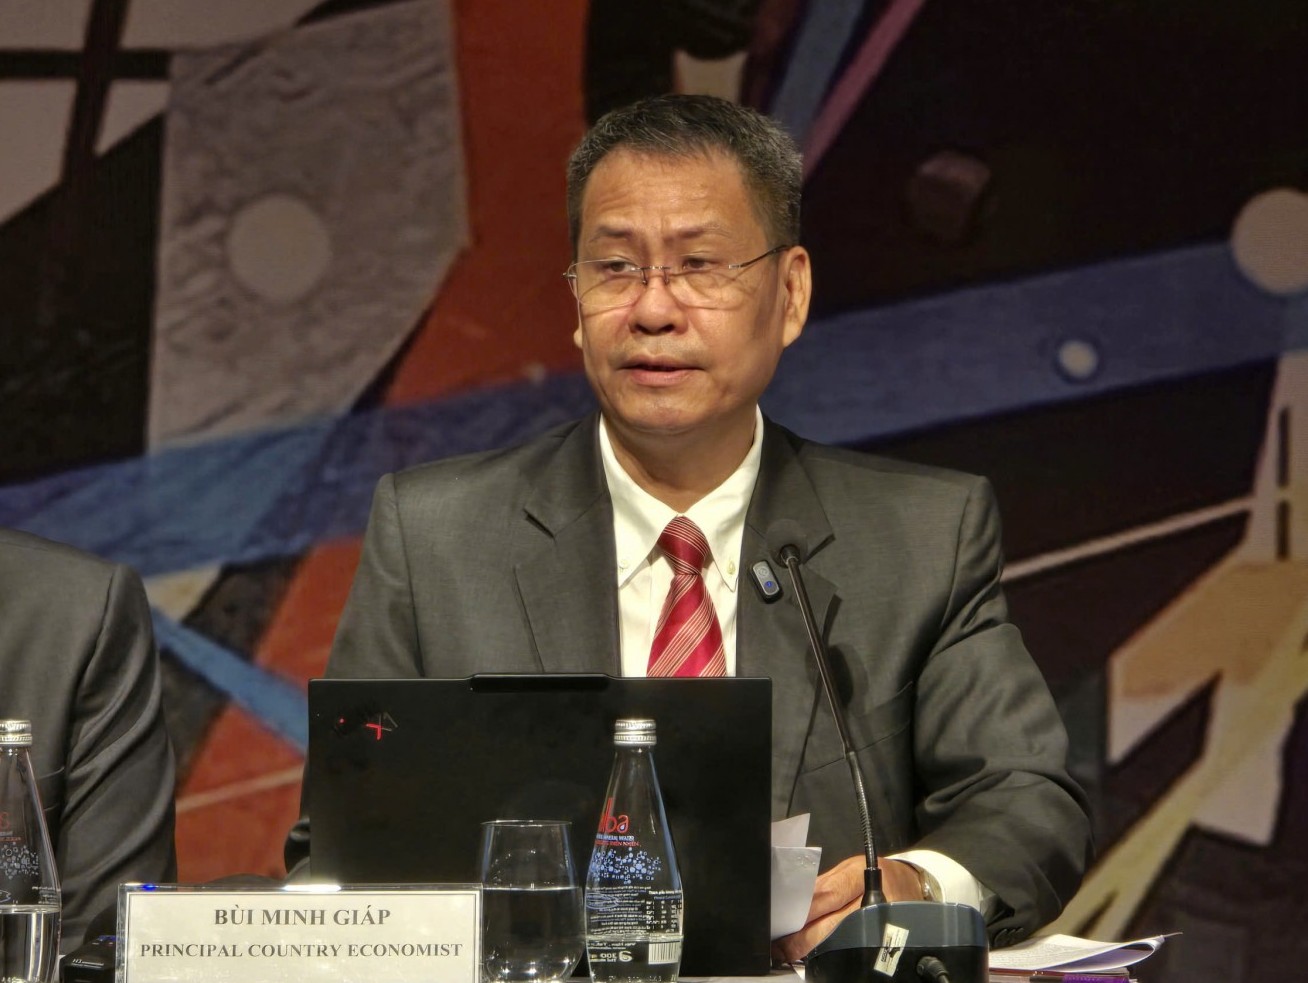
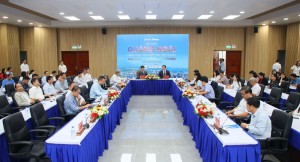
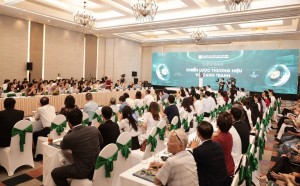
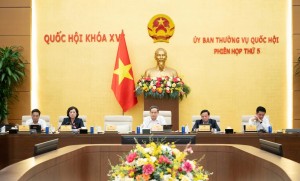
| Phiên tọa đàm chuyên đề về giải pháp huy động tài chính cho các dự án trong khuôn khổ Đối tác chuyển dịch năng lượng công bằng (JETP) ngày 25/9 vừa qua. |
Cấu trúc tài chính phải đi cùng cấu trúc rủi ro
Một trong những vấn đề cốt lõi khác là không thể áp dụng một công thức tài chính cho mọi dự án chuyển dịch năng lượng. Mỗi dự án có đặc điểm khác nhau về quy mô vốn, dòng tiền, thời gian hoàn vốn, công nghệ, cơ chế giá và mức độ rủi ro. Vì vậy, công cụ tài chính cũng cần được thiết kế tương ứng với từng điểm nghẽn.
Đây là lý do tài chính hỗn hợp có thể trở thành một trong những hướng tiếp cận quan trọng. Theo đó, vốn công và vốn ưu đãi có thể đóng vai trò “vốn mồi”, giúp xử lý những rủi ro mà khu vực tư nhân khó tự mình đảm nhận, từ đó tạo điều kiện thu hút thêm nguồn vốn thương mại.
Tuy nhiên, để cơ chế này vận hành hiệu quả, cần làm rõ một câu hỏi căn bản: rủi ro nào Nhà nước có thể chia sẻ, rủi ro nào thuộc về doanh nghiệp và rủi ro nào có thể được các định chế tài chính quốc tế hỗ trợ? Nếu cơ chế phân bổ rủi ro chưa rõ, ngay cả những dự án có tiềm năng cũng khó đạt được điều kiện huy động vốn.
Hỗ trợ kỹ thuật cần được xem là một cấu phần quan trọng của quá trình huy động vốn, bao gồm nghiên cứu khả thi, tư vấn pháp lý, đánh giá rủi ro, thiết kế cấu trúc tài chính và hoàn thiện các điều kiện giao dịch. Khi dự án được chuẩn bị tốt, khoảng cách giữa nhà đầu tư và dự án sẽ được rút ngắn.
Cùng với đó, hệ thống tài chính trong nước cũng cần tiếp tục phát triển các sản phẩm phù hợp như tín dụng xanh, trái phiếu xanh và các công cụ quản trị rủi ro khí hậu. Doanh nghiệp cũng phải chủ động nâng cao tính minh bạch, chuẩn hóa thông tin và đáp ứng các yêu cầu về môi trường - xã hội để tăng khả năng tiếp cận nguồn vốn.
Chuyển dịch năng lượng cần được nhìn nhận không chỉ là bài toán “có bao nhiêu tiền”, mà còn là bài toán “tiền đi vào đâu, theo cấu trúc nào và rủi ro được phân bổ ra sao”. Nếu khoảng cách giữa cam kết tài chính và khả năng hấp thụ vốn của dự án được thu hẹp, các nguồn lực quốc tế và tư nhân mới có thể thực sự trở thành động lực cho chuyển dịch năng lượng.

Phương Thảo
-
Khơi thông dòng vốn xanh cho chuyển dịch năng lượng
-
Vì sao giá cổ phiếu ngành lọc dầu thế giới tăng mạnh?
-
Canada xóa bỏ thuế chống bán phá giá kéo dài 11 năm với Trung Quốc
-
Giá xăng dầu đồng loạt tăng mạnh, E10 RON95 vượt mốc 27.000 đồng/lít
-
Thị trường carbon cần sản phẩm đầu vào để hình thành và vận hành

-

Nghĩa tình PETROVIETNAM - Sứ mệnh Kiến tạo
-
Nghị quyết 79: Thể chế mở đường, doanh nghiệp bứt phá
-
Đặc biệt và độc quyền
-
Hướng tới kỷ niệm 65 năm Ngày truyền thống PETROVIETNAM (27/11/1961 - 27/11/2026)
-
Chủ động nguồn cung năng lượng
-

Sửa Luật Dầu khí để bảo đảm an ninh năng lượng
-
Petrovietnam: Tiên phong - Vượt trội - Bền vững - Toàn cầu
-
STEM Innovation Petrovietnam: Tiên phong đổi mới, kiến tạo tương lai cho đất nước
-
Nói ít - Nghĩ nhiều - Làm nhiều - Tốc độ nhanh - Hiệu quả cao
-
Chào mừng Đại hội đại biểu toàn quốc lần thứ XIV của Đảng
-
Petrovietnam: Kiến tạo tương lai bằng khoa học và đổi mới sáng tạo
-
Viết tiếp câu chuyện tự hào Petrovietnam
-
Đại hội đại biểu Đảng bộ Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam lần thứ IV, nhiệm kỳ 2025-2030
-
Mốc son mới, khát vọng mới