
Moody’s giữ nguyên xếp hạng tín nhiêm của VPBank ở mức Ba3, Triển vọng ổn định
 |
Theo đó, Moody’s giữ nguyên xếp hạng tín nhiệm của tổ chức phát hành và xếp hạng tiền gửi nội tệ-ngoại tệ dài hạn của VPBank ở mức Ba3, cùng đánh giá tín nhiệm cơ sở BCA – phản ánh sức mạnh nội tại độc lập của tổ chức phát hành, ở mức Ba3.
Quyết định giữ nguyên xếp hạng tín nhiệm Ba3 với triển vọng ổn định dành cho VPBank dựa trên nền tảng vốn vững mạnh cùng năng lực huy động và an toàn thanh khoản của ngân hàng, trong bối cảnh nền kinh tế thế giới và Việt Nam vẫn đang đối diện với nhiều khó khăn, thách thức, cùng những biến động khó lường trong tương lai.
Nền tảng vốn của VPBank, theo Moody’s, đã cải thiện đáng kể sau khi hoàn tất thương vụ bán 15% cổ phần cho Ngân hàng SMBC (Nhật Bản) trong năm ngoái, với vốn chủ sở hữu tăng lên gần 140 nghìn tỷ đồng, đứng thứ 2 toàn hệ thống tại cuối năm 2023. Tỷ lệ an toàn vốn (CAR) của VPBank, theo phương pháp luận của Moody’s, tăng lên 15,5% – cao nhất trong danh sách các ngân hàng được Moody’s xếp hạng tại Việt Nam.
Moody’s cũng đánh giá cao năng lực huy động, duy trì bảng cân đối vững mạnh và an toàn thanh khoản của VPBank. Theo đó tỷ lệ CASA của ngân hàng đã tăng lên mức trên 17% tại thời điểm kết thúc năm 2023.
“Moody’s kì vọng quy mô cho vay của ngân hàng sẽ tăng khoảng 20%-25% và biên lãi thuần (NIM) sẽ cải thiện trong 12-15 tháng tiếp theo nhờ chi phí vốn giảm” báo cáo đánh giá của Moody’s viết. Đồng thời, chất lượng tài sản ở các phân khúc chiến lược như khách hàng cá nhân, SME sẽ được cải thiện nhờ kì vọng vào sự phục hồi của nền kinh tế trong năm 2024 cũng như chính sách giảm mặt bằng lãi suất.
Kết thúc quý I/2024, tín dụng hợp nhất của VPBank tăng 2,1% so với đầu năm – cao hơn mức trung bình ngành 1,3%, và tăng gần 22% so với cùng kỳ, đạt gần 613 nghìn tỷ đồng. Huy động từ khách hàng và giấy tờ có giá của ngân hàng hợp nhất tăng 2,4% so với cuối năm 2023 và tăng hơn 21% so với cùng kỳ, góp phần củng cố hiệu quả bảng cân đối.
Nền tảng vốn vững chắc bồi đắp trong năm 2023 cùng thanh khoản dồi dào đã và đang góp phần tối ưu chi phí vốn (CoF) của VPBank qua từng quý. Tại thời điểm 31/3, chi phí vốn của ngân hàng hợp nhất giảm xuống dưới 5% so với trung bình trên 6% của quý 4 và cả năm 2023, định hình xu hướng giảm dần qua từng quý.
Đi qua 1/4 chặng đường của năm 2024, VPBank ghi nhận lợi nhuận trước thuế (LNTT) hợp nhất đạt gần 4,2 nghìn tỷ đồng, tăng gần 66% so với quý liền trước và 64% so với cùng kỳ. Riêng tại ngân hàng mẹ, LNTT của quý I đạt hơn 4,9 nghìn tỷ đồng, tăng gần gấp đôi so với quý 4, 2023, với tổng thu nhập hoạt động tăng 15% và thu nhập lãi thuần tăng 25% so với cùng kỳ.
Hải Anh

-
Bộ Tài chính chủ động kết nối nhà đầu tư quốc tế, củng cố niềm tin thị trường vốn
-
VPBank đứng đầu nhóm ngân hàng tư nhân Việt Nam trong bảng xếp hạng Forbes Global 2000
-

Vững vàng trước biến động, VPBank duy trì tăng trưởng mạnh mẽ nửa đầu năm 2026
-
VPBank mang hệ sinh thái tài chính số đến sự kiện Chuyển đổi số ngành Ngân hàng
-
Vì sao dầu khí châu Á - Thái Bình Dương ít chịu ảnh hưởng từ khủng hoảng Hormuz?
-
Đề xuất bãi bỏ 18 thủ tục, cắt giảm 5 điều kiện kinh doanh về sở hữu trí tuệ
-
Giá xăng dầu đồng loạt tăng mạnh, E10 RON95 vượt mốc 27.000 đồng/lít
-
Tin tức nổi bật ngày 23/9: Doanh nghiệp sản xuất xanh được giảm 2% lãi vay
-
Lợi thế lao động giá rẻ không còn là yếu tố hút FDI
-
Thị trường carbon cần sản phẩm đầu vào để hình thành và vận hành

-

Nghĩa tình PETROVIETNAM - Sứ mệnh Kiến tạo
-
Nghị quyết 79: Thể chế mở đường, doanh nghiệp bứt phá
-
Đặc biệt và độc quyền
-
Hướng tới kỷ niệm 65 năm Ngày truyền thống PETROVIETNAM (27/11/1961 - 27/11/2026)
-
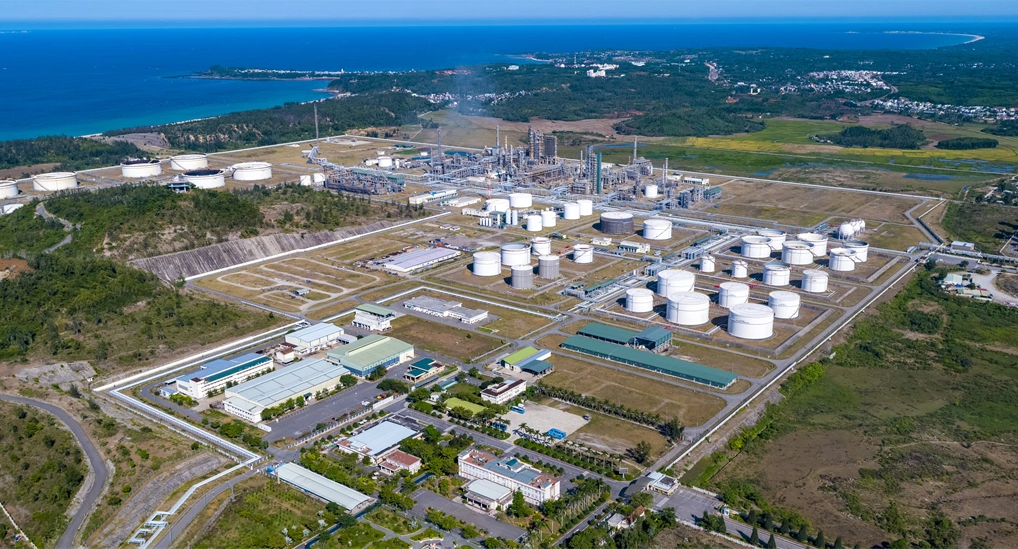
Chủ động nguồn cung năng lượng
-

Sửa Luật Dầu khí để bảo đảm an ninh năng lượng
-
Petrovietnam: Tiên phong - Vượt trội - Bền vững - Toàn cầu
-
STEM Innovation Petrovietnam: Tiên phong đổi mới, kiến tạo tương lai cho đất nước
-
Nói ít - Nghĩ nhiều - Làm nhiều - Tốc độ nhanh - Hiệu quả cao
-
Chào mừng Đại hội đại biểu toàn quốc lần thứ XIV của Đảng
-
Petrovietnam: Kiến tạo tương lai bằng khoa học và đổi mới sáng tạo
-
Viết tiếp câu chuyện tự hào Petrovietnam
-
Đại hội đại biểu Đảng bộ Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam lần thứ IV, nhiệm kỳ 2025-2030
-
Mốc son mới, khát vọng mới