
Yêu cầu ngân hàng nộp thuế đối với hoạt động thư tín dụng
 Các ngân hàng hiến kế khơi thông "mạch máu" tín dụng |
| Các ngân hàng làm gì để ngăn chặn tình trạng lừa đảo? |
Ngày 30/11/2023, Tổng cục Thuế có Công văn 5366/TCT-DNL gửi các ngân hàng thương mại, chi nhánh Ngân hàng nước ngoài tại Việt Nam về Kết luận của Phó Thủ tướng Chính phủ về thuế GTGT với hoạt động thư tín dụng (L/C) và Công văn 5367/TCT-DNL gửi Cục Thuế các tỉnh, Thành phố trực thuộc Trung ương; Cục Thuế doanh nghiệp lớn về kết luận của Phó Thủ tướng Chính phủ về thuế GTGT với hoạt động thư tín dụng (L/C).
 |
| Ảnh minh họa/https://kinhtexaydung.petrotimes.vn/ |
Đối với Cục Thuế các tỉnh, Thành phố trực thuộc Trung ương; Cục Thuế doanh nghiệp lớn, căn cứ các quy định nêu trên và Kết luận của Phó Thủ tướng Chính phủ tại văn bản 324/VPCP-KTTH ngày 12/8/2023 của Văn phòng Chính phủ, Tổng cục Thuế đề nghị Cục Thuế các tỉnh, thành phố trực thuộc Trung ương rà soát việc thực hiện Công văn 1606/TCT-DNL trên phạm vi địa bàn quản lý của mình, tiếp tục đôn đốc các ngân hàng thương mại, chi nhánh ngân hàng nước ngoài tại Việt Nam thực hiện kê khai, nộp thuế đối với hoạt động thư tín dụng theo đúng quy định của pháp luật và Kết luận của Phó Thủ tướng Chính phủ tại văn bản 324/VPCP-KTTH.
Trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế và nộp đủ số tiền thuế phải nộp, tiền chậm nộp trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế, thanh tra thuế tại trụ sở người nộp thuế hoặc trước thời điểm cơ quan thuế phát hiện không qua thanh tra, kiểm tra thuế tại trụ sở của người nộp thuế hoặc trước khi cơ quan có thẩm quyền khác phát hiện thì không xử phạt vi phạm hành chính về thuế.
Đối với các ngân hàng thương mại, chi nhánh Ngân hàng nước ngoài tại Việt Nam, căn cứ các quy định nêu trên và Kết luận của Phó Thủ tướng Chính phủ tại văn bản 324/VPCP-KTTH ngày 12/8/2023 của Văn phòng Chính phủ thì các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài tại Việt Nam có nghĩa vụ kê khai, nộp thuế giá trị gia tăng đối với thư tín dụng (L/C) theo đúng quy định của Luật Thuế giá trị gia tăng, Luật Các tổ chức tín dụng 2010 và pháp luật có liên quan.
Trường hợp người nộp thuế khai bổ sung hồ sơ khai thuế và nộp đủ số tiền thuế phải nộp, tiền chậm nộp trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế, thanh tra thuế tại trụ sở người nộp thuế hoặc trước thời điểm cơ quan thuế phát hiện không qua thanh tra, kiểm tra thuế tại trụ sở của người nộp thuế hoặc trước khi cơ quan có thẩm quyền khác phát hiện thì không xử phạt vi phạm hành chính về thuế.
Tổng cục Thuế thông báo để các ngân hàng thương mại, chi nhánh ngân hàng nước ngoài tại Việt Nam được biết và tiếp tục rà soát để thực hiện kê khai, nộp thuế GTGT đối với hoạt động thư tín dụng L/C theo đúng quy định của pháp luật về thuế.
Huy Tùng
-
ĐBQH Nguyễn Văn Thân: Cần cơ chế cụ thể để doanh nghiệp nhỏ và vừa tiếp cận vốn
-
Techcombank thăng hạng tín nhiệm quốc tế, củng cố vị thế ngân hàng hàng đầu Việt Nam
-
Lợi nhuận quý III lập kỷ lục mới, Techcombank tiếp tục bứt phá mạnh mẽ
-

VPBank đạt lợi nhuận gần 30.000 tỷ đồng sau 9 tháng
-
Phải làm ngay thôi!
-
VPBank giành “cú đúp” giải thưởng về quản lý dòng tiền tại The Euromoney Transaction Banking Awards
-
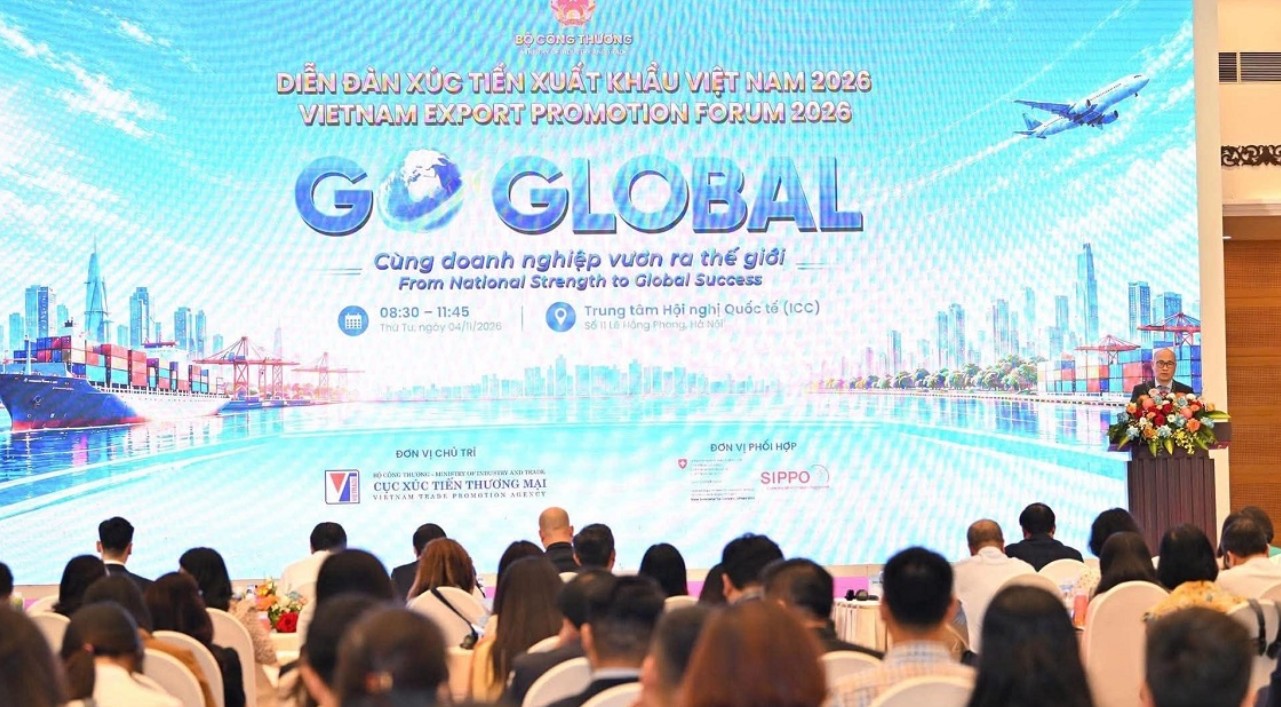
Agribank đồng hành cùng chương trình “Go Global - Cùng doanh nghiệp vươn ra thế giới”
-
Agribank - Top 20 doanh nghiệp văn hóa uy tín có xếp hạng cao nhất năm 2026
-
Một chiếc thẻ, muôn trải nghiệm: Du lịch thảnh thơi, chi tiêu thêm lợi ích cùng VPBank
-
VPBank ghi dấu tại Global Retail Banking Innovation Awards 2026 với 5 giải thưởng danh giá