
Vì sao ngành khí đốt Qatar vẫn trụ vững sau cú sốc Ras Laffan?
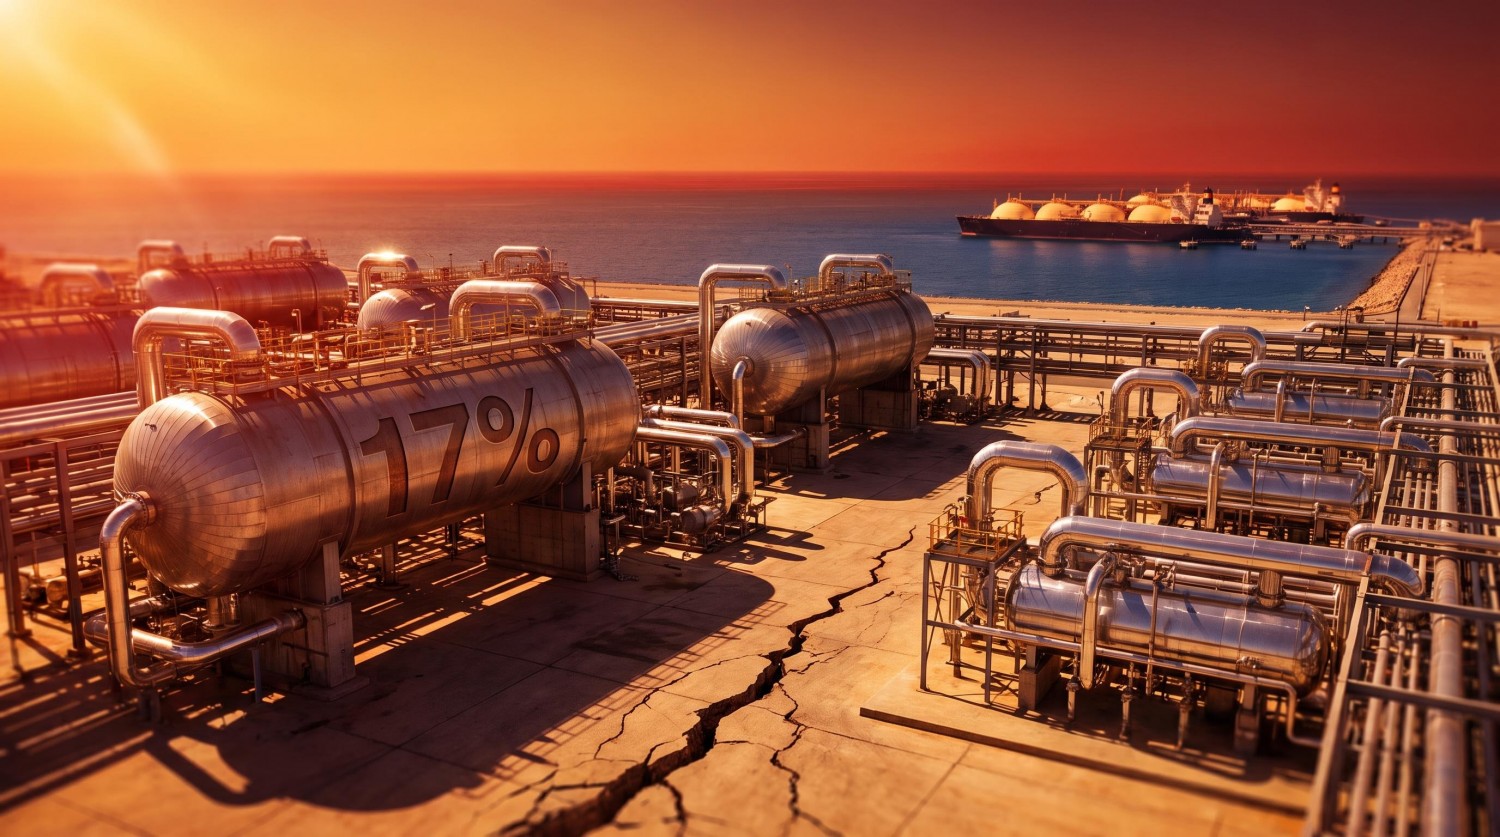 |
| Các cuộc tấn công của Iran vào khu phức hợp Ras Laffan đã làm ngừng hoạt động khoảng 17% công suất xuất khẩu của Qatar. (Ảnh minh họa) |
Chi phí khai thác khí của Qatar khoảng 0,40 USD/mmBtu, hóa lỏng 1,40 USD và vận chuyển sang châu Á khoảng 0,60 USD, đưa giá hòa vốn lên 4,10-4,50 USD/mmBtu.
Chi phí khai thác khí của Mỹ ước 2,50-3,00 USD/mmBtu trước hóa lỏng và vận chuyển, còn Australia khoảng 5-10 USD. Lợi thế của Qatar nằm ở khả năng giữ biên lợi nhuận khi giá LNG giảm. Lợi thế này được củng cố bởi hạ tầng Ras Laffan đã khấu hao đáng kể và doanh thu từ condensate, LPG đồng khai thác. Cú sốc 2026 chưa xóa lợi thế kinh tế nền tảng.
Ras Laffan đã thay đổi điều gì?
Cuộc tấn công tháng 3 làm hỏng khoảng 12,8 mtpa công suất vận hành, tương đương khoảng 17% xuất khẩu LNG Qatar. Thời gian sửa chữa được ước tính 3-5 năm.
Lịch mở rộng cũng bị đẩy lùi. North Field East (NFE) dự kiến có chuyến hàng đầu tiên vào cuối năm 2026 hoặc năm 2027; toàn bộ hệ thống với công suất 110 triệu tấn/năm hướng tới vận hành khoảng năm 2028. North Field South (NFS) dự kiến đưa dây chuyền hóa lỏng đầu tiên vào hoạt động trong nửa cuối năm 2027 và dây chuyền thứ hai vào năm 2028. North Field West (NFW) hướng tới chuyến hàng đầu tiên vào cuối năm 2030 hoặc năm 2031.
Chương trình chưa bị hủy; thứ bị mất là thời gian. Các mô hình dựa trên lịch 2023 cần được xây dựng lại về sản lượng, dòng tiền và giá trị hiện tại.
Để thực hiện hợp đồng châu Âu, QatarEnergy còn phải tìm LNG Mỹ từ các nhà xuất khẩu như Venture Global, Cheniere và Woodside. Qatar tạm thời trở thành khách hàng của nhóm đối thủ mà họ cạnh tranh. Điều này cho thấy độ tin cậy nguồn cung có giá trị ngang với chi phí.
Cung - cầu vẫn ưu ái nhà khai thác giá thấp
IEA dự báo nhu cầu khí tự nhiên toàn cầu tăng gần 1,5%/năm trong 2024-2030, tương đương thêm khoảng 380 bcm. Nguồn cung cũng tăng mạnh: khoảng 300 bcm/năm công suất LNG mới có thể được bổ sung tới 2030, nâng công suất toàn cầu gần 50%. Mỹ và Qatar có thể cùng chiếm tới khoảng một nửa thị trường.
Nếu nguồn cung vượt nhu cầu, lợi thế chi phí trở thành yếu tố quyết định. Qatar có khả năng giữ biên lợi nhuận tốt hơn các nhà khai thác chi phí cao. Cổ phần IOC trong LNG Qatar vì thế mang tính phòng thủ về chi phí.
QatarEnergy sở hữu 70% Golden Pass LNG tại Mỹ. Sau cú gián đoạn, QatarEnergy lại mua LNG Mỹ để bù nguồn cung châu Âu. Điều này cho thấy an ninh nguồn cung đang có giá trị ngang với chi phí, đồng thời sự tập trung địa lý của Qatar cũng là điểm yếu.
Lộ trình Net Zero 2050 của IEA không ủng hộ nguồn cung nhiên liệu hóa thạch mới sau 2021, trong khi nhiều hợp đồng LNG Qatar với châu Âu kéo dài 27 năm, làm dấy lên nguy cơ tài sản mắc kẹt.
Chưa có hợp đồng LNG dài hạn mới giữa QatarEnergy và khách hàng châu Âu kể từ đầu 2024. Đây là tín hiệu người mua đang cân nhắc giữa an ninh nguồn cung, giá giao ngay tương lai và rủi ro pháp lý.
QatarEnergy thuộc sở hữu nhà nước và không niêm yết. Nhà đầu tư phải đi qua các IOC sở hữu cổ phần North Field.
TotalEnergies là proxy trực tiếp nhờ cổ phần tại NFE và NFS, nhưng cũng chịu ảnh hưởng nếu Ras Laffan tiếp tục chậm. ETF tập trung vào Qatar không tương đương với LNG trực tiếp, vì chủ yếu nắm ngân hàng, công nghiệp, tiện ích và vận tải.
Ba biến số cần theo dõi
Thứ nhất, tốc độ sửa chữa Ras Laffan: Nhanh hơn dự kiến hỗ trợ định giá, còn kéo dài sau 2030 gây áp lực.
Thứ hai, hành vi khách hàng châu Âu: Quay lại hợp đồng dài hạn sẽ củng cố luận điểm về nguồn cung ổn định; chuyển sang giao ngay sẽ làm suy yếu triển vọng mở rộng.
Thứ ba, quy định ESG: Rõ ràng hơn sẽ hỗ trợ hợp đồng dài hạn; quy định chặt hơn có thể làm tăng chi phí pháp lý cho IOC.
Cú gián đoạn 2026 không phá hủy luận điểm đầu tư Qatar LNG. Nó cho thấy lợi thế chi phí vẫn rất mạnh, nhưng đồng thời chứng minh rủi ro tập trung địa lý là có thật. Không nên bỏ qua Qatar vì cú sốc Ras Laffan, nhưng không thể dùng nguyên mô hình định giá năm 2023.
Qatar vẫn thuộc nhóm nhà khai thác LNG có chi phí thấp và khả năng chống chịu tốt nhất, nhưng dòng tiền đến muộn hơn và rủi ro địa chính trị cao hơn. Giá trị đầu tư từ nay phụ thuộc chủ yếu vào tốc độ phục hồi Ras Laffan, khả năng giữ khách hàng dài hạn tại châu Âu và mức độ IOC hấp thụ phần bù rủi ro mới.

Nh.Thạch
AFP


-

Nghĩa tình PETROVIETNAM - Sứ mệnh Kiến tạo
-
Nghị quyết 79: Thể chế mở đường, doanh nghiệp bứt phá
-
Đặc biệt và độc quyền
-
Hướng tới kỷ niệm 65 năm Ngày truyền thống PETROVIETNAM (27/11/1961 - 27/11/2026)
-
Chủ động nguồn cung năng lượng
-

Sửa Luật Dầu khí để bảo đảm an ninh năng lượng
-
Petrovietnam: Tiên phong - Vượt trội - Bền vững - Toàn cầu
-
STEM Innovation Petrovietnam: Tiên phong đổi mới, kiến tạo tương lai cho đất nước
-
Nói ít - Nghĩ nhiều - Làm nhiều - Tốc độ nhanh - Hiệu quả cao
-
Chào mừng Đại hội đại biểu toàn quốc lần thứ XIV của Đảng
-
Petrovietnam: Kiến tạo tương lai bằng khoa học và đổi mới sáng tạo
-
Viết tiếp câu chuyện tự hào Petrovietnam
-
Đại hội đại biểu Đảng bộ Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam lần thứ IV, nhiệm kỳ 2025-2030
-
Mốc son mới, khát vọng mới