
Nguy cơ khủng hoảng nguồn cung uranium toàn cầu
 |
| Năm 2025, nguồn uranium khai thác toàn cầu chỉ đáp ứng khoảng 90% nhu cầu lò phản ứng. (Ảnh: AFP) |
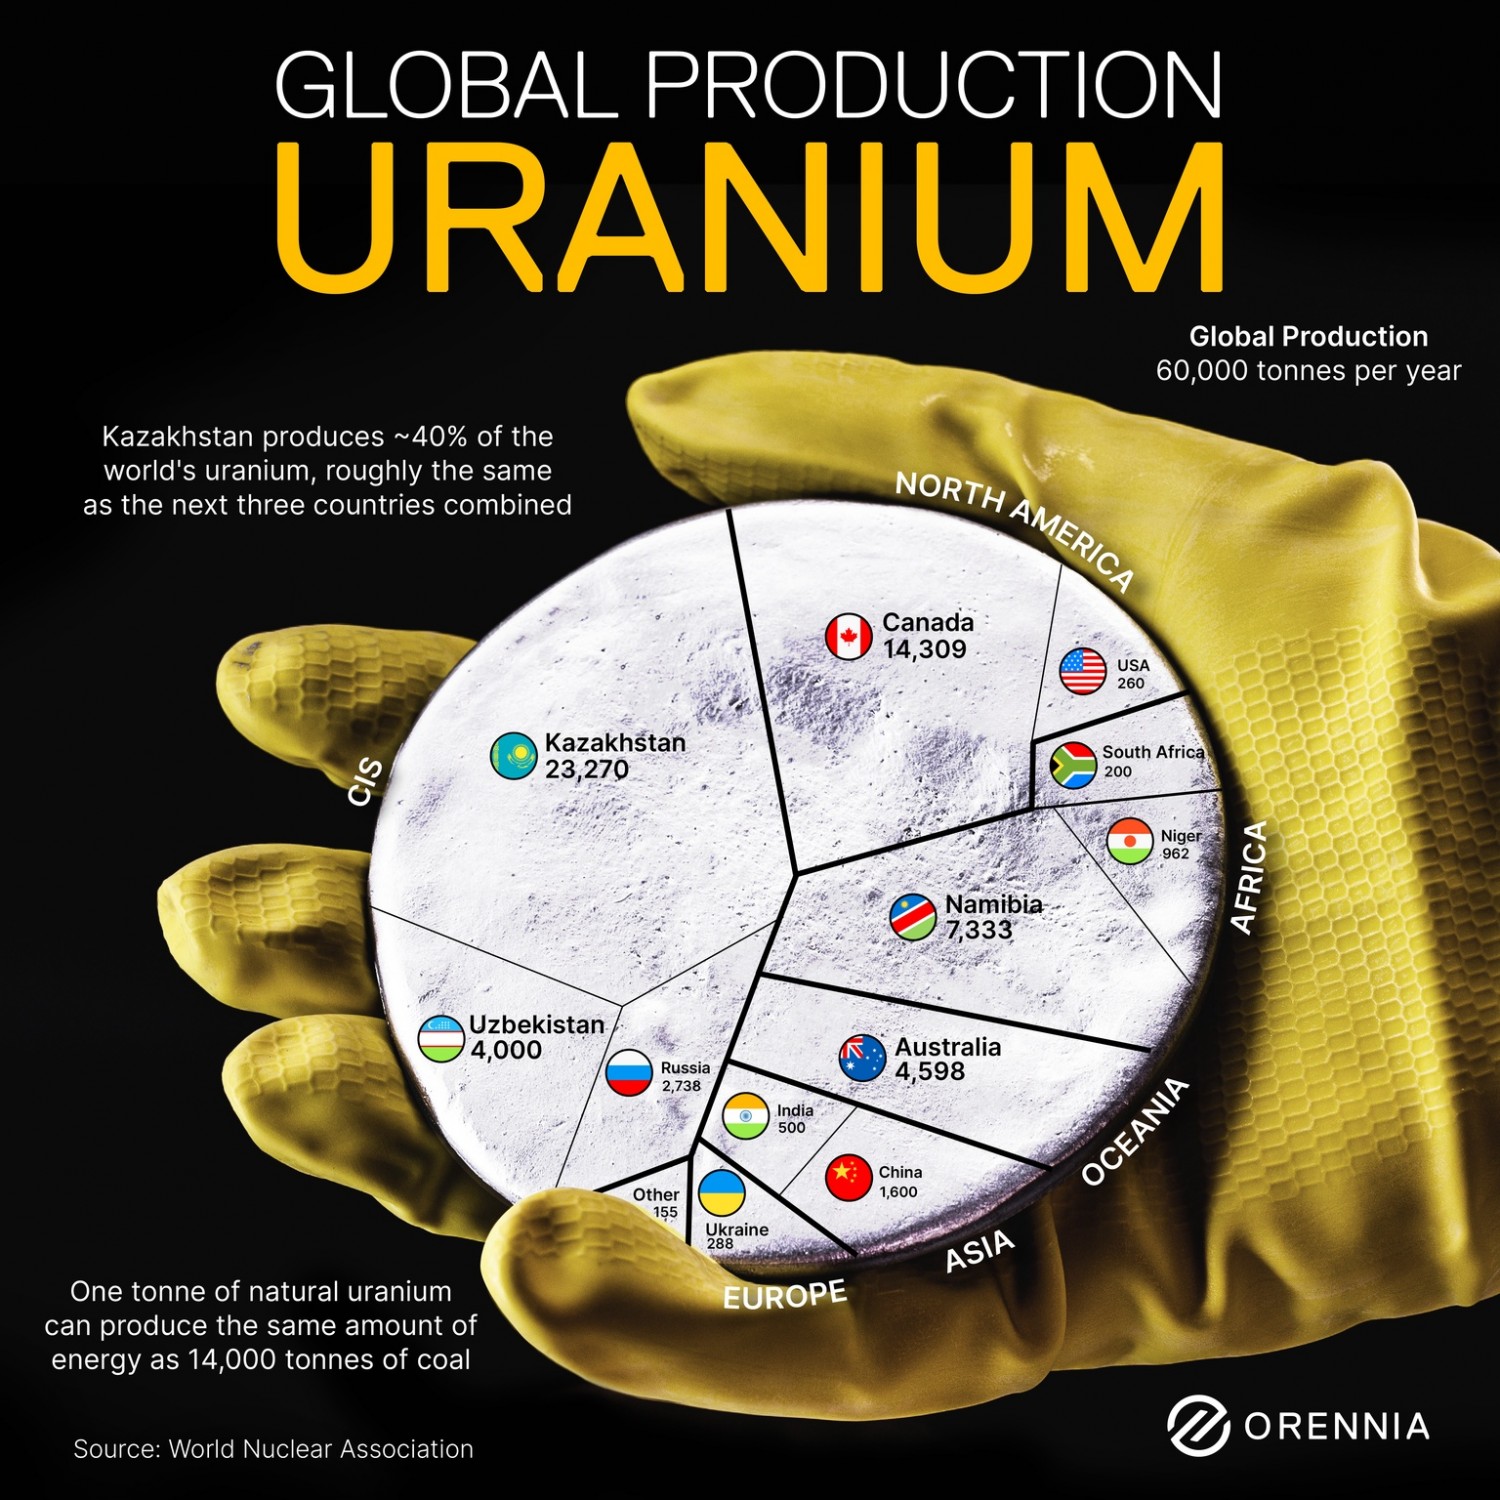
Uranium là nguồn nhiên liệu cốt lõi cho ngành năng lượng hạt nhân toàn cầu. Năm 2025, nguồn uranium khai thác toàn cầu chỉ đáp ứng khoảng 90% nhu cầu lò phản ứng. Khoảng 3,1 tỷ pound nhu cầu đến năm 2045 vẫn chưa được ký hợp đồng. Sổ hợp đồng 11,3 triệu pound và chương trình thăm dò tại Patterson Corridor East của NexGen Energy cho thấy thị trường đang đặt cược vào thiếu cung kéo dài.
Thị trường uranium hiện giống một cuộc khủng hoảng mua hàng hơn là một chu kỳ. Các công ty điện lực nhận ra nguồn cung cho thập niên 2030 chưa đủ lớn nên chấp nhận trả giá để khóa hàng. Giá giao ngay quanh 89-90 USD/pound, còn giá hợp đồng dài hạn 96,50 USD/pound. Khoảng chênh này cho thấy thị trường đang định giá thiếu hụt kéo dài.
Khoảng trống nguồn cung thúc đẩy các tiện ích ký hợp đồng
Theo World Nuclear Association, nhu cầu uranium toàn cầu năm 2025 khoảng 68.920 tU, tương đương gần 180 triệu pound U3O8. Trong khi đó, US Geological Survey ước tính sản lượng khai thác sơ cấp đạt 161,7 triệu pound, tăng từ 153 triệu pound năm 2024. Như vậy, nguồn cung từ mỏ chỉ đáp ứng khoảng 90% nhu cầu.
Phần thiếu hụt được bù bằng tồn kho và nguồn cung thứ cấp, nhưng những nguồn này hữu hạn. Gốc rễ vấn đề là một thập kỷ đầu tư thấp vào mỏ mới, khiến danh mục dự án đủ khả năng cung cấp quy mô lớn bị thu hẹp. Khoảng 3,1 tỷ pound nhu cầu đến năm 2045 vẫn chưa được ký hợp đồng.
Cameco cho biết khoảng 70% khối lượng uranium ký hợp đồng năm 2025 có mức giá ba chữ số hoặc trần gần 120 USD/pound. Điều này cho thấy các công ty điện lực đã chấp nhận mặt bằng giá cao hơn để bảo đảm nguồn cung.
Rủi ro địa chính trị đang thu hẹp nguồn cung
Xung đột Nga-Ukraine, đình chỉ mỏ tại Niger và lo ngại logistics ở Kazakhstan đang khiến các công ty điện lực đánh giá lại nguồn mua uranium.
Nga là vấn đề đáng chú ý nhất vì có thời hạn pháp lý rõ ràng. Hạn chế nhập khẩu uranium Nga của Mỹ sẽ có hiệu lực đầy đủ vào cuối năm 2027, thúc đẩy các công ty điện lực ký hợp đồng sớm.
Canada, đặc biệt là Athabasca Basin, nổi lên như điểm hưởng lợi nhờ tài nguyên cấp cao và môi trường chính trị ổn định. Giá hợp đồng dài hạn cao hơn khoảng 7 USD/pound so với giao ngay, cho thấy bên mua sẵn sàng trả thêm để có nguồn cung chắc chắn.
NexGen: Khóa sản lượng nhưng giữ quyền hưởng giá
NexGen lựa chọn cấu trúc hợp đồng đáng chú ý: khoảng 99% giá bán vẫn gắn với giá giao ngay tại thời điểm giao hàng, thay vì cố định. Công ty cung cấp sự chắc chắn về khối lượng cho các tiện ích điện lực nhưng vẫn giữ phần lớn tiềm năng tăng giá uranium cho cổ đông.
Khối lượng hợp đồng tăng qua nhiều bước, đưa tổng lượng đã ký và trong bộ điều khoản cơ bản lên 11,3 triệu pound.
Offtake còn là công cụ tài chính: các thỏa thuận trả trước giúp biến sản lượng đã ký thành nguồn vốn cho Rook I, giảm phụ thuộc vào phát hành cổ phiếu hoặc nợ trong kế hoạch huy động khoảng 1 tỷ USD.
Patterson Corridor East là tín hiệu về đặt cược dài hạn
Trong khi Rook I tiến tới xây dựng, NexGen tăng chương trình khoan tại Patterson Corridor East lên năm giàn hoạt động, cho thấy ban lãnh đạo có niềm tin vào tiềm năng tài nguyên.
Nếu kết quả khoan xác nhận mở rộng tài nguyên, PCE có thể gia tăng đáng kể tiềm năng cung cấp dài hạn của NexGen tại Athabasca Basin, nơi tập trung nhiều mỏ uranium hàm lượng cao nhất thế giới.
Yếu tố quyết định
Phe lạc quan có cơ sở mạnh: đầu tư khai mỏ thấp kéo dài, nguồn cung thứ cấp suy giảm, 65% nhu cầu đến năm 2045 chưa được ký hợp đồng và rủi ro địa chính trị tập trung nhu cầu vào ít dự án cấp cao.
Tuy nhiên, phe chu kỳ vẫn đáng chú ý. UBS cho rằng mức giá cao đã đủ tạo động lực để nguồn cung phục hồi và dự báo U3O8 giảm về 73 USD/pound năm 2027. Đây là rủi ro chính đối với luận điểm tăng giá.
Ba biến số quyết định là tiến độ Rook I và McArthur River, tốc độ tiêu hao tồn kho và nguồn cung thứ cấp, cùng ảnh hưởng của lệnh cấm uranium Nga năm 2027.
Nhà đầu tư cần theo dõi gì?
Bức tranh tổng thể vẫn nghiêng về thiếu cung cơ cấu: nguồn cung mỏ chưa đáp ứng nhu cầu, nguồn bù đắp suy giảm, rủi ro địa chính trị thu hẹp nguồn cung khả dụng, trong khi các công ty điện lực sẵn sàng trả thêm để bảo đảm hàng hóa.
Các chỉ báo đáng theo dõi là lệnh cấm uranium Nga năm 2027, kết quả khoan PCE, tiến độ tài trợ Rook I và chênh lệch giữa giá dài hạn với giao ngay. Giá dài hạn tiếp tục cao hơn spot sẽ củng cố luận điểm thiếu cung; ngược lại, sự hội tụ sẽ giúp phe chu kỳ mạnh lên.
Thông điệp cốt lõi là NexGen đang chuẩn bị cho thiếu cung kéo dài, không chỉ một đợt tăng giá ngắn hạn. Sổ hợp đồng 11,3 triệu pound và chương trình năm giàn khoan PCE là những tín hiệu đáng chú ý.
 Nguồn cung uranium của Pháp đang bị đe dọa? |
| Pháp xoay sở ra sao khi mất nguồn cung uranium từ Niger? |
Nh.Thạch
AFP


-
Nguy cơ khủng hoảng nguồn cung uranium toàn cầu
-

Nhiều nhà máy phân bón châu Âu ngừng hoạt động vĩnh viễn vì giá khí đốt cao
-

Bài 5: Thiết lập thị trường để nhân rộng các mô hình hiệu quả
-

Xây dựng Trung tâm năng lượng tái tạo: Kinh nghiệm quốc tế và gợi mở cho Việt Nam
-
Tháo “nút thắt” thể chế, tạo đà cho doanh nghiệp chuyển đổi xanh



-

Nghĩa tình PETROVIETNAM - Sứ mệnh Kiến tạo
-
Nghị quyết 79: Thể chế mở đường, doanh nghiệp bứt phá
-
Đặc biệt và độc quyền
-
Hướng tới kỷ niệm 65 năm Ngày truyền thống PETROVIETNAM (27/11/1961 - 27/11/2026)
-
Chủ động nguồn cung năng lượng
-

Sửa Luật Dầu khí để bảo đảm an ninh năng lượng
-
Petrovietnam: Tiên phong - Vượt trội - Bền vững - Toàn cầu
-
STEM Innovation Petrovietnam: Tiên phong đổi mới, kiến tạo tương lai cho đất nước
-
Nói ít - Nghĩ nhiều - Làm nhiều - Tốc độ nhanh - Hiệu quả cao
-
Chào mừng Đại hội đại biểu toàn quốc lần thứ XIV của Đảng
-
Petrovietnam: Kiến tạo tương lai bằng khoa học và đổi mới sáng tạo
-
Viết tiếp câu chuyện tự hào Petrovietnam
-
Đại hội đại biểu Đảng bộ Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam lần thứ IV, nhiệm kỳ 2025-2030
-
Mốc son mới, khát vọng mới