
Kiểm soát chặt vốn bất động sản và lý giải từ Thống đốc Lê Minh Hưng
Thông tin từ Ngân hàng Nhà nước (NHNN) cho biết, tính đến ngày 4/10, tín dụng tăng 9,89% so với cuối năm 2017, cùng với mặt bằng lãi suất được giữ ổn định đã đáp ứng tốt cho nhu cầu vốn phục vụ sản xuất kinh doanh. Tín dụng tập trung chủ yếu vào lĩnh vực sản xuất, kinh doanh, lĩnh vực ưu tiên theo chủ trương của Chính phủ; còn tín dụng đối với lĩnh vực tiềm ẩn rủi ro được kiểm soát chặt chẽ.
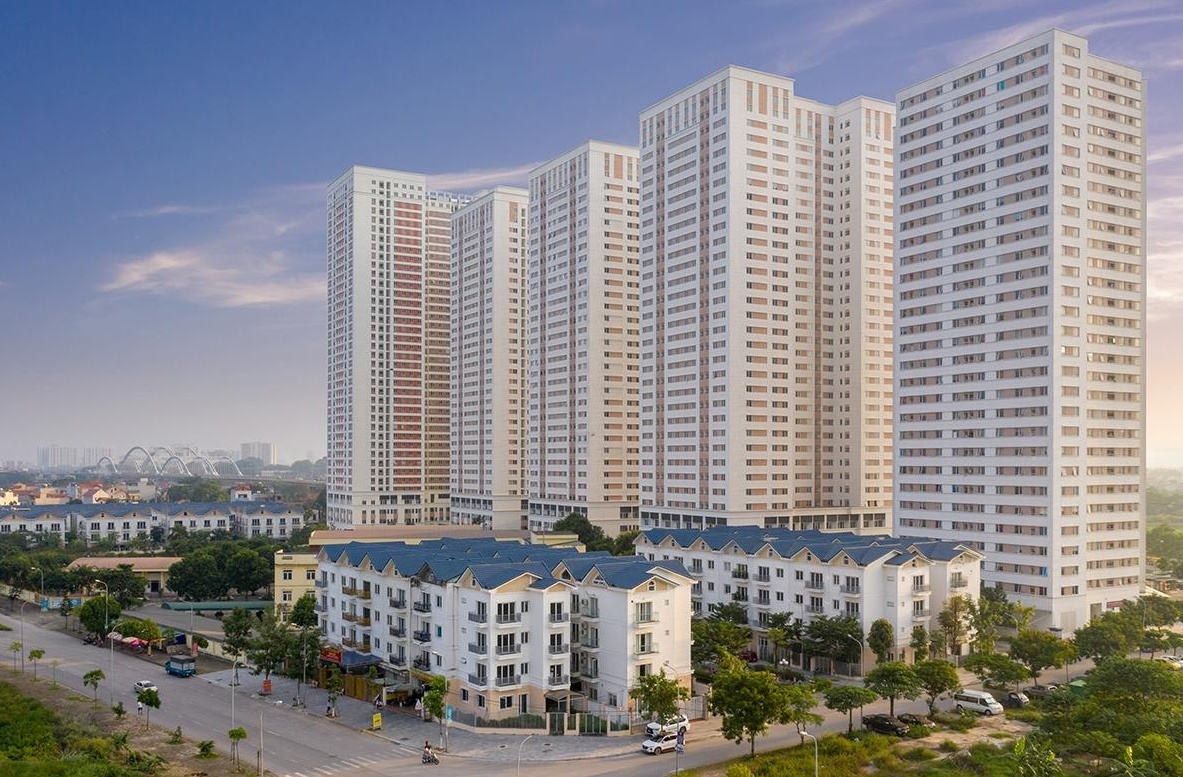
Trong đó, dữ liệu mới nhất cho thấy, tính đến tháng 7/2018, tín dụng đối với hoạt động kinh doanh bất động sản có tốc độ tăng trưởng và tỷ trọng thấp hơn so với cùng kỳ năm 2017 (tháng 7/2018 tăng 3,58% so với cuối năm 2017, chiếm tỷ trọng 6,29% tổng dư nợ tín dụng nền kinh tế; tháng 7/2017 tăng 10,92%, chiếm tỷ trọng 6,69%).
Đến tháng 8/2018, tín dụng đối với các dự án BOT, BT tính đến cuối tháng 8/2018 tăng 6,59% so với cuối năm 2017, chiếm tỷ trọng 1,57%; tín dụng đối với lĩnh vực đầu tư, kinh doanh chứng khoán tăng 1,7% so với cuối năm 2017, chiếm tỷ trọng 0,37%.
 |
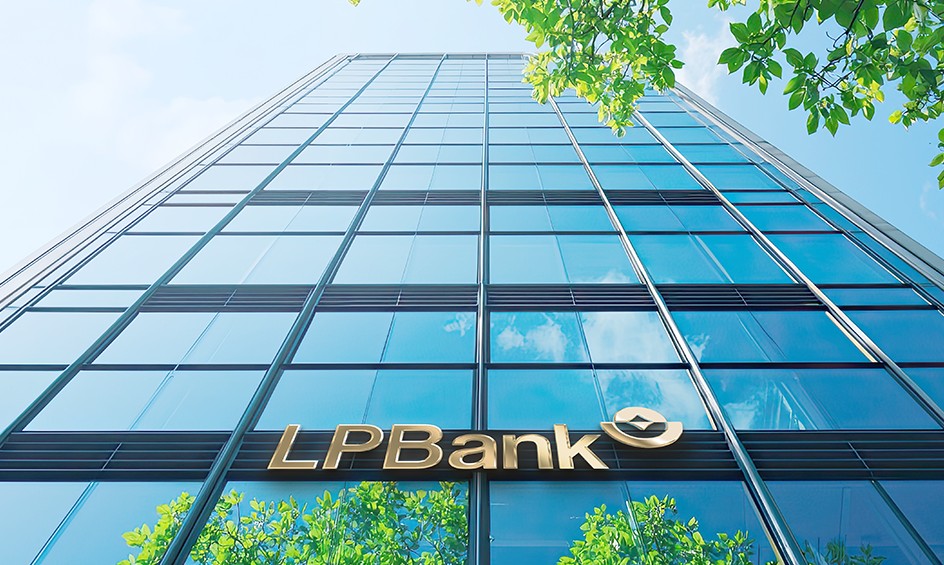
| Tính đến tháng 7/2018, tín dụng đối với hoạt động kinh doanh bất động sản có tốc độ tăng trưởng và tỷ trọng thấp hơn so với cùng kỳ năm 2017 (ảnh minh họa). |
Theo lý giải của Thống đốc Lê Minh Hưng, việc cấp tín dụng đối với lĩnh vực kinh doanh bất động sản (BĐS) luôn tiềm ẩn nhiều rủi ro đối với ngân hàng do các quy định pháp luật hiện hành đối với lĩnh vực BĐS còn nhiều bất cập, đặc biệt là các quy định điều chỉnh đối với một số loại hình BĐS mới. Việc định giá tài sản đảm bảo là BĐS gặp khó khăn do đây là tài sản đặc biệt, có lợi nhuận kỳ vọng cao, có nhiều hoạt động đầu cơ, thao túng giá thị trường nên dẫn đến giá cả BĐS không phản ánh đúng giá trị tài sản; sự chênh lệch về kỳ hạn và lãi suất giữa nguồn vốn huy động và cho vay; hệ thống thông tin chính thức về thị trường BĐS còn hạn chế dẫn đến các TCTD gặp khó khăn trong dự báo nguồn cung, trong đánh giá sự phù hợp về giá, phân khúc khách hàng,...
Các loại hình công trình xây dựng đa năng có kết hợp chức năng để ở đang thu hút sự quan tâm của nhà đầu tư, tuy nhiên các loại hình BĐS mới này lại chưa được quy định, điều chỉnh cụ thể trong các văn bản quy phạm pháp luật về xây dựng, nhà ở, kinh doanh bất động sản, đất đai, đầu tư; vì vậy tiềm ẩn nhiều rủi ro pháp lý cho ngân hàng khi cho vay và nhận bảo đảm bằng tài sản này.
Ngoài ra, các dự án BOT, BT giao thông thường có tổng mức đầu tư lớn, thời gian vay vốn dài, trong khi nguồn vốn của các TCTD chủ yếu là ngắn hạn; mức cho vay lớn ảnh hưởng đến các tỷ lệ đảm bảo an toàn trong hoạt động của TCTD.
Theo Dân trí
| Siết “van” tín dụng bất động sản, lo người mua nhà chịu thiệt | |
| Tín dụng bất động sản: "Cứ giữ trần 45%, tới năm 2020 hãy tính tiếp" |


-
Thủ tướng yêu cầu giảm ít nhất 30% số dự án đầu tư công
-
Thủ tướng Lê Minh Hưng: Phải điều tiết được giá nhà ở xã hội, nhà cho thuê
-
Thủ tướng Lê Minh Hưng yêu cầu làm rõ tiến độ, nguồn vốn từng dự án điện
-
Thủ tướng: Hết niên hạn chung cư, quyền sở hữu căn hộ vẫn được bảo vệ
-

Thủ tướng Lê Minh Hưng điện đàm với Thủ tướng Trung Quốc Lý Cường

-
Cần cơ chế chính sách đồng bộ, nhất quán để khơi thông đầu tư các dự án điện
-
Thủ tướng yêu cầu giảm ít nhất 30% số dự án đầu tư công
-

Tin tức nổi bật ngày 23/10: Mục tiêu xuất khẩu lâm sản đạt trên 20 tỷ USD vào năm 2030
-
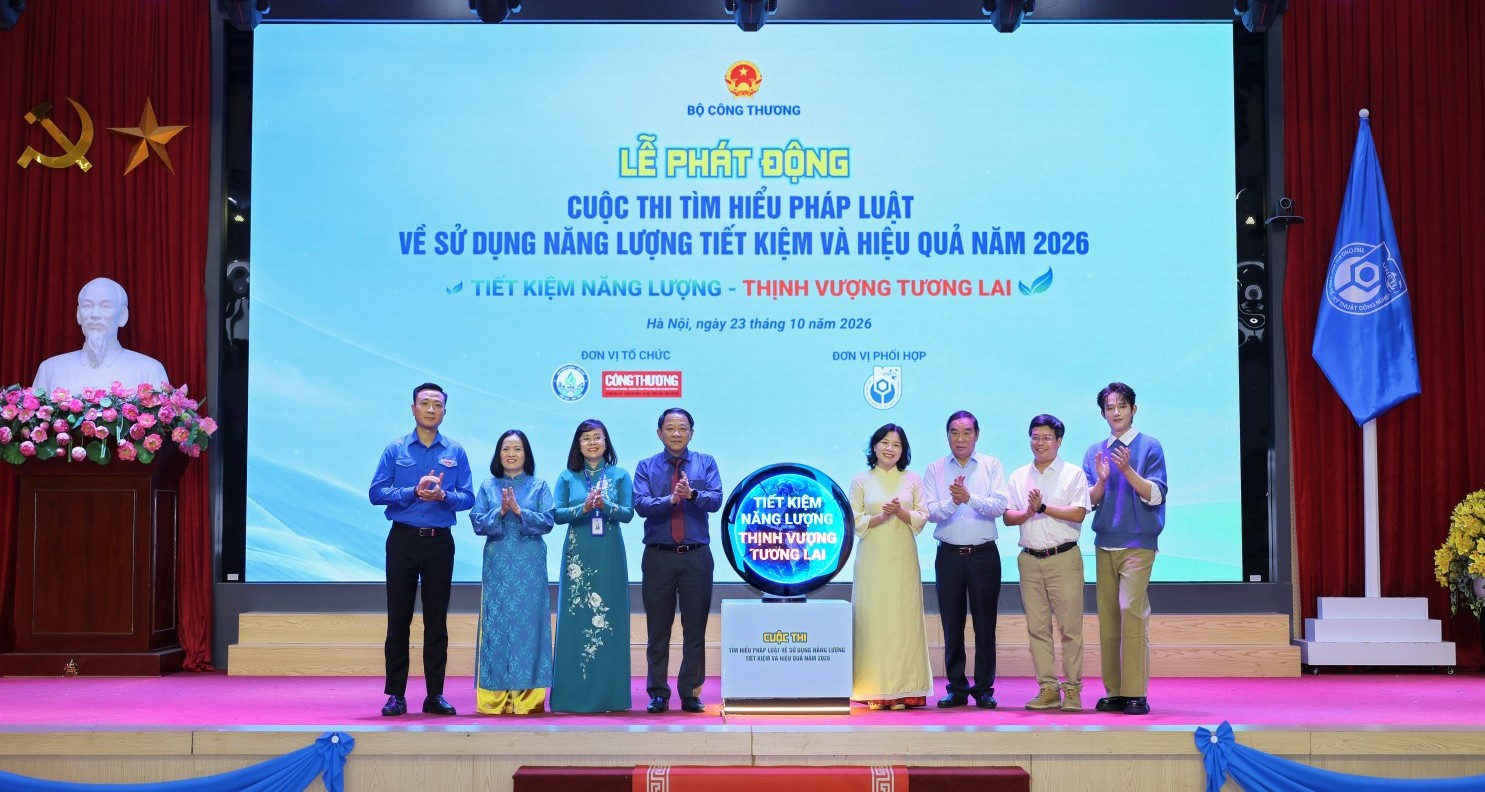
Phát động Cuộc thi Tìm hiểu pháp luật về sử dụng năng lượng tiết kiệm và hiệu quả năm 2026
-
Sửa Luật Đấu thầu: Tháo gỡ vướng mắc, nâng cao hiệu quả nguồn vốn công
-
Trung tâm công nghiệp - năng lượng: Động lực tăng trưởng mới
-
Nghĩa tình PETROVIETNAM - Sứ mệnh Kiến tạo
-
Nghị quyết 79: Thể chế mở đường, doanh nghiệp bứt phá
-
Đặc biệt và độc quyền
-
Hướng tới kỷ niệm 65 năm Ngày truyền thống PETROVIETNAM (27/11/1961 - 27/11/2026)
-
Chủ động nguồn cung năng lượng
-

Sửa Luật Dầu khí để bảo đảm an ninh năng lượng
-
Petrovietnam: Tiên phong - Vượt trội - Bền vững - Toàn cầu
-
STEM Innovation Petrovietnam: Tiên phong đổi mới, kiến tạo tương lai cho đất nước
-
Nói ít - Nghĩ nhiều - Làm nhiều - Tốc độ nhanh - Hiệu quả cao
-
Chào mừng Đại hội đại biểu toàn quốc lần thứ XIV của Đảng
-
Petrovietnam: Kiến tạo tương lai bằng khoa học và đổi mới sáng tạo
-
Viết tiếp câu chuyện tự hào Petrovietnam
-
Đại hội đại biểu Đảng bộ Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam lần thứ IV, nhiệm kỳ 2025-2030