
VIFTA mở rộng cơ hội xuất khẩu sang Israel: Doanh nghiệp cần chủ động đáp ứng quy tắc xuất xứ
VIFTA được Việt Nam và Israel ký kết ngày 25/7/2023, sau quá trình đàm phán khởi động từ tháng 3/2016 và chính thức có hiệu lực từ ngày 17/11/2024. Hiệp định gồm 15 chương, bao quát các lĩnh vực thương mại hàng hóa, dịch vụ, đầu tư và những nội dung liên quan.
Theo lộ trình cam kết, ngay khi hiệp định có hiệu lực, Israel đã xóa bỏ thuế quan đối với 66,3% số dòng thuế dành cho hàng hóa Việt Nam. Tỷ lệ này dự kiến tăng lên 92,7% vào năm 2033. Ở chiều ngược lại, Việt Nam xóa bỏ thuế quan đối với 34,6% số dòng thuế hàng hóa nhập khẩu từ Israel ngay khi hiệp định có hiệu lực; đến năm 2033, tỷ lệ tự do hóa dự kiến đạt 85,8%.
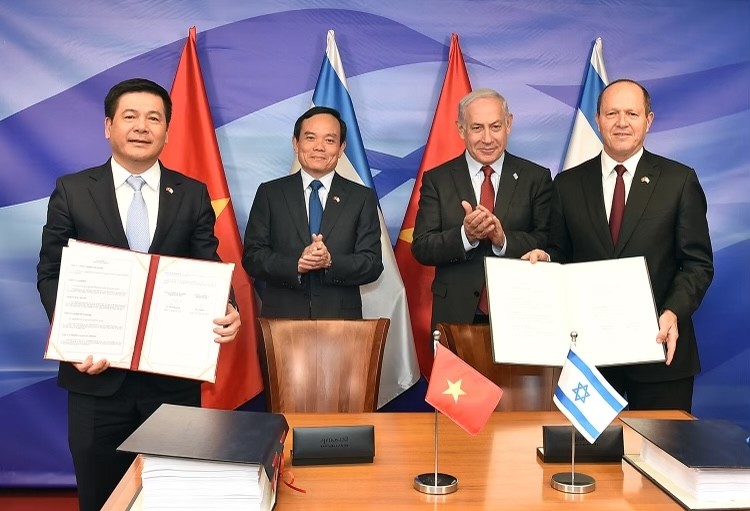 |
| Lễ ký kết VIFTA diễn ra ngày 25/7/2023, tại Văn phòng Thủ tướng Israel. |
Ngoài cắt giảm thuế quan, VIFTA còn quy định về xuất xứ hàng hóa, hải quan, thuận lợi hóa thương mại, hàng rào kỹ thuật, an toàn thực phẩm, kiểm dịch, mua sắm chính phủ, phòng vệ thương mại và giải quyết tranh chấp.
Nhiều nhóm hàng Việt Nam có dư địa tăng xuất khẩu
Mới đây, tại Hội thảo “Cơ hội và thách thức cho doanh nghiệp Việt Nam tại thị trường Israel trong bối cảnh mới”, bà Phạm Hoài Linh, Phó trưởng phòng tại Vụ Phát triển thị trường nước ngoài và Thương mại đa biên (Bộ Công Thương) cho biết, các nhóm hàng nông sản, thủy sản của Việt Nam có nhiều cơ hội tại Israel nhờ cam kết giảm thuế. Những mặt hàng như tôm, cá tra, mực, hạt điều, cà phê và hồ tiêu được hưởng ưu đãi thuế quan đáng kể.
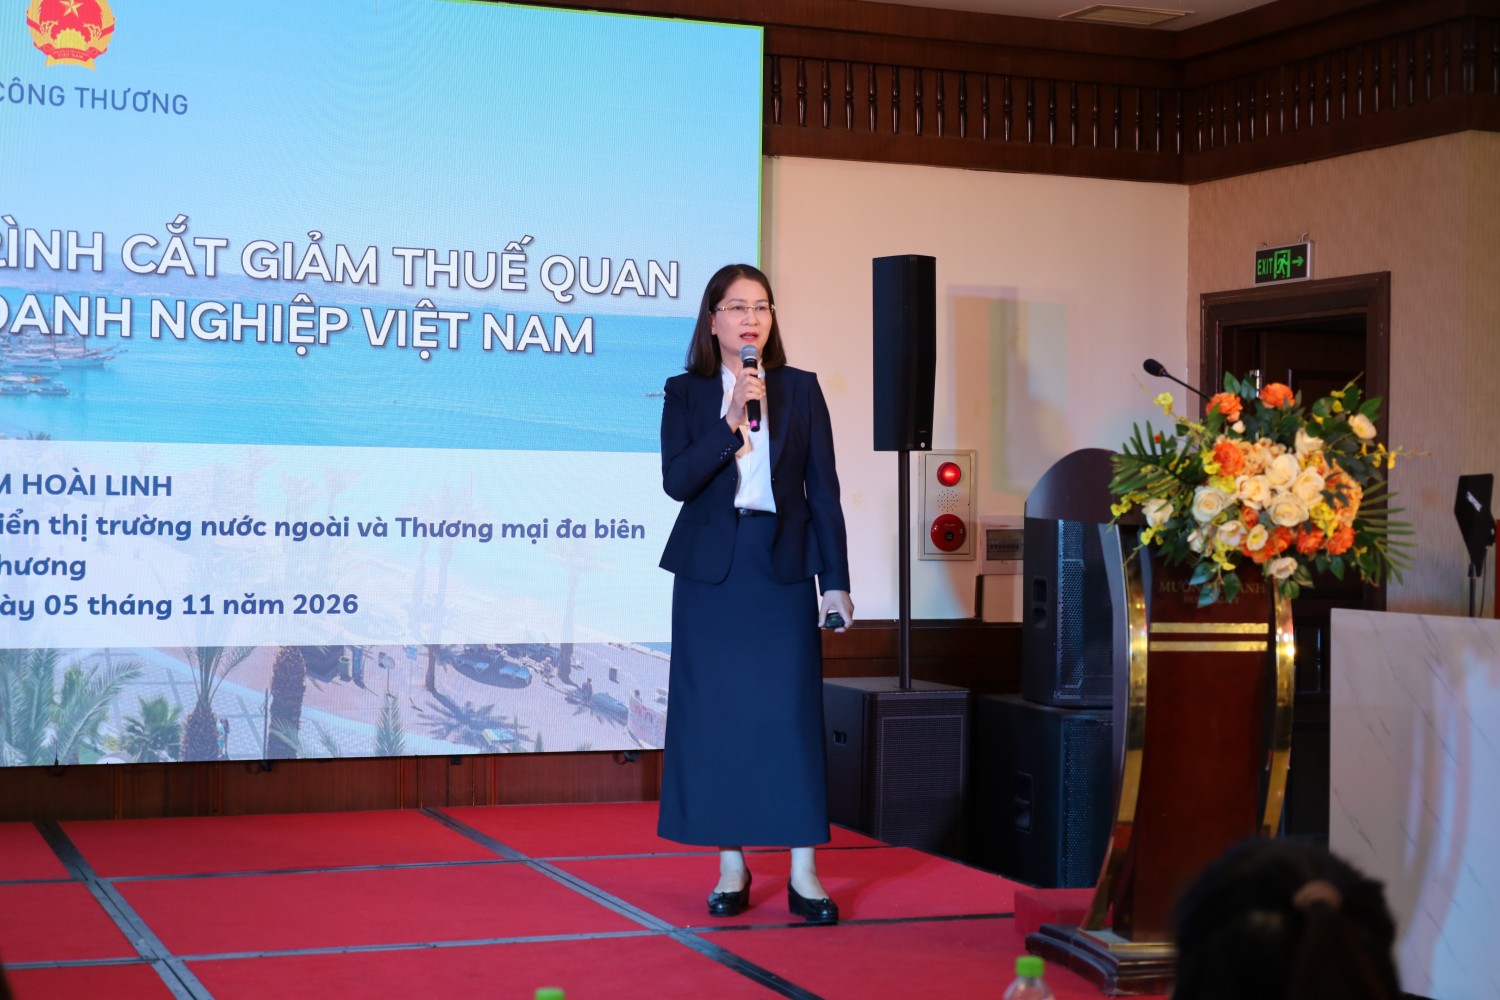 |
| Bà Phạm Hoài Linh, Phó trưởng phòng tại Vụ Phát triển thị trường nước ngoài và Thương mại đa biên (Bộ Công Thương) chia sẻ tại hội thảo. (Ảnh: Mạnh Tưởng) |
Đối với hàng tiêu dùng, dệt may, da giày và đồ gỗ, việc thuế nhập khẩu giảm dần về 0% theo lộ trình từ 3-5 năm sẽ góp phần cải thiện khả năng cạnh tranh. Điện tử và linh kiện cũng có tiềm năng xuất khẩu khi Israel có thế mạnh về công nghệ cao nhưng thiếu hụt nguồn cung sản xuất phần cứng.
VIFTA đồng thời mở ra cơ hội hợp tác trong các lĩnh vực công nghệ thông tin, phần mềm, dịch vụ kỹ thuật, năng lượng tái tạo, nông nghiệp thông minh, công nghệ tưới nhỏ giọt, chế biến và bảo quản sau thu hoạch, quản lý nguồn nước, bán dẫn và trí tuệ nhân tạo.
Thông qua các nhà nhập khẩu, nhà phân phối tại Israel, doanh nghiệp Việt Nam còn có thể tìm kiếm cơ hội kết nối với thị trường Trung Đông, Bắc Phi, mở rộng đối tác thương mại và đa dạng hóa chuỗi cung ứng. Tuy nhiên, việc xuất khẩu sang các thị trường khác vẫn phải đáp ứng quy định riêng của từng nước.
Quy tắc xuất xứ và tiêu chuẩn kỹ thuật là điều kiện quan trọng
Theo bà Phạm Hoài Linh, quy tắc xuất xứ là điều kiện quan trọng để hàng hóa được hưởng ưu đãi thuế quan từ VIFTA. Tùy từng sản phẩm, tiêu chí xuất xứ có thể căn cứ vào xuất xứ thuần túy, nguyên liệu sử dụng, chuyển đổi mã số hàng hóa (HS) hoặc công đoạn sản xuất.
Doanh nghiệp cần nghiên cứu Thông tư số 11/2024/TT-BCT ngày 1/8/2024 của Bộ Công Thương, xác định đúng tiêu chí xuất xứ áp dụng cho từng mã HS. Việc sử dụng nhiều nguyên liệu từ các quốc gia ngoài hiệp định có thể gây khó khăn trong việc đáp ứng và chứng minh xuất xứ.
Để được hưởng ưu đãi, hàng hóa phải đáp ứng quy định về xuất xứ và có chứng từ chứng nhận hợp lệ theo mẫu C/O VIFTA. Doanh nghiệp có thể khai hồ sơ đề nghị cấp C/O qua hệ thống eCoSys hoặc cổng dịch vụ công tương thích. Đồng thời, cần xác định đúng các tiêu chí WO, PSR hoặc PE; lưu ý quy tắc De Minimis với giới hạn 10% và lưu trữ hồ sơ chứng minh xuất xứ tối thiểu 5 năm để phục vụ kiểm tra sau thông quan.
Bên cạnh xuất xứ, hàng hóa xuất khẩu sang Israel phải đáp ứng yêu cầu về hàng rào kỹ thuật, an toàn thực phẩm và kiểm dịch. Với nông sản, doanh nghiệp cần kiểm soát dư lượng thuốc bảo vệ thực vật; với thủy sản, cần chú ý dư lượng kháng sinh, vi sinh và điều kiện bảo quản.
Đối với thực phẩm, chứng nhận Kosher có ý nghĩa với nhiều khách hàng và hệ thống phân phối tại Israel. Tuy nhiên, yêu cầu cụ thể phụ thuộc vào sản phẩm và kênh tiêu thụ, không bắt buộc đối với mọi loại thực phẩm nhập khẩu. Doanh nghiệp cần tìm hiểu thị trường mục tiêu để xác định nhu cầu chứng nhận phù hợp.
Chủ động quản trị rủi ro, nâng cao năng lực cạnh tranh
Bên cạnh điều kiện về thuế quan và tiêu chuẩn, doanh nghiệp cần tính đến chi phí logistics và rủi ro địa chính trị. Biến động cước tàu, giá nhiên liệu, phụ phí và tình hình an ninh khu vực có thể làm gián đoạn vận tải, kéo dài thời gian giao hàng, gia tăng chi phí bảo hiểm và ảnh hưởng đến việc thực hiện hợp đồng.
Để hạn chế rủi ro, doanh nghiệp cần xây dựng phương án logistics dự phòng, lựa chọn tuyến vận chuyển phù hợp và mua bảo hiểm hàng hóa có tính đến các rủi ro chiến tranh, địa chính trị, đình trệ vận chuyển. Trong giao dịch, nên ưu tiên phương thức thanh toán an toàn như tín dụng thư không hủy ngang (Irrevocable L/C) mở tại các ngân hàng quốc tế uy tín.
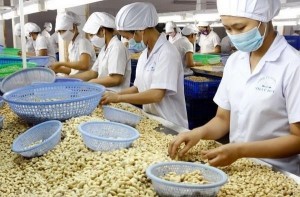
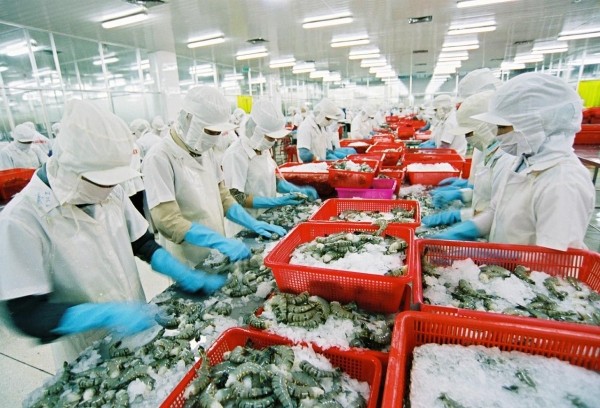 |
| Thủy sản của Việt Nam có nhiều cơ hội tại Israel nhờ cam kết giảm thuế. (Ảnh minh họa) |
Ở thị trường trong nước, việc giảm thuế nhập khẩu theo VIFTA cũng tạo áp lực cạnh tranh. Máy móc, thiết bị, điện tử, hóa chất và phân bón từ Israel có thể cạnh tranh hơn về giá, gây sức ép đối với doanh nghiệp Việt Nam sản xuất các sản phẩm tương tự. Vì vậy, tận dụng cơ hội từ hiệp định cần đi đôi với nâng cao chất lượng và năng lực sản xuất.
Theo khuyến nghị của bà Hoài Linh, doanh nghiệp Việt Nam cần tìm hiểu văn hóa kinh doanh, thị hiếu tiêu dùng và xây dựng quan hệ với nhà nhập khẩu Israel. Đối tác tại thị trường này thường đề cao sự trực diện, quyết đoán, uy tín, tính chính xác về thời gian và cam kết chất lượng. Doanh nghiệp cũng nên tích cực tham gia hội chợ, triển lãm, hoạt động kết nối B2B và tận dụng sự hỗ trợ của Bộ Công Thương, VCCI, Thương vụ Việt Nam tại Israel.
Theo Quyết định số 16/QĐ-TTg ngày 5/1/2026 của Thủ tướng Chính phủ phê duyệt Kế hoạch thực hiện VIFTA, các nhiệm vụ trọng tâm gồm tuyên truyền, phổ biến thông tin; tập huấn về thuế, hải quan, phòng vệ thương mại và hàng rào kỹ thuật; thiết lập đầu mối cung cấp thông tin, hướng dẫn doanh nghiệp. Kế hoạch cũng hướng tới nâng cao năng lực cạnh tranh, hỗ trợ doanh nghiệp tham gia chuỗi cung ứng với đối tác Israel, thúc đẩy xúc tiến thương mại và đầu tư.
VIFTA tạo thêm cơ hội để hàng hóa Việt Nam tiếp cận thị trường Israel, nhưng ưu đãi thuế quan chỉ phát huy hiệu quả khi doanh nghiệp đáp ứng quy tắc xuất xứ, tiêu chuẩn nhập khẩu, kiểm soát chi phí và quản trị tốt rủi ro. Sự chủ động từ khâu sản xuất, chuẩn bị chứng từ đến logistics và tiếp cận đối tác sẽ quyết định khả năng chuyển hóa cam kết của hiệp định thành kết quả xuất khẩu thực chất.

Huy Tùng

-
VIFTA mở rộng cơ hội xuất khẩu sang Israel: Doanh nghiệp cần chủ động đáp ứng quy tắc xuất xứ
-
Cuộc chơi lớn cho sầu riêng Việt Nam
-
Đại biểu Đỗ Đức Hiển: Tích hợp thẩm định môi trường để tháo gỡ điểm nghẽn thủ tục đầu tư
-
Xuất khẩu sang Israel: Tận dụng VIFTA, chủ động đáp ứng tiêu chuẩn nhập khẩu
-
Mở rộng cơ hội xuất khẩu sang Israel: Doanh nghiệp cần chủ động đáp ứng tiêu chuẩn và quản trị rủi ro


-
Petrovietnam thực hiện nhiệm vụ sản xuất kinh doanh 2026
-
Bảo vệ nền tảng tư tưởng của Đảng
-
Trung tâm công nghiệp - năng lượng: Động lực tăng trưởng mới
-

Nghĩa tình PETROVIETNAM - Sứ mệnh Kiến tạo
-
Nghị quyết 79: Thể chế mở đường, doanh nghiệp bứt phá
-
Đặc biệt và độc quyền
-
Hướng tới kỷ niệm 65 năm Ngày truyền thống ngành Dầu khí Việt Nam (27/11/1961 - 27/11/2026)
-
Chủ động nguồn cung năng lượng
-

Sửa Luật Dầu khí để bảo đảm an ninh năng lượng
-
Petrovietnam: Tiên phong - Vượt trội - Bền vững - Toàn cầu
-
STEM Innovation Petrovietnam: Tiên phong đổi mới, kiến tạo tương lai cho đất nước
-
Nói ít - Nghĩ nhiều - Làm nhiều - Tốc độ nhanh - Hiệu quả cao
-
Chào mừng Đại hội đại biểu toàn quốc lần thứ XIV của Đảng
-
Petrovietnam: Kiến tạo tương lai bằng khoa học và đổi mới sáng tạo