
Năm 2023, ngân hàng nào phải trả nợ đáo hạn trái phiếu cao nhất?
 Thanh tra 11 ngân hàng về đầu tư trái phiếu doanh nghiệp |
| Tháng 3, doanh nghiệp bất động sản nào phát hành trái phiếu nhiều nhất? |
Theo tìm hiểu, Tài chính - Ngân hàng là nhóm ngành chiếm tỷ trọng lớn thứ hai với 37,0% tổng giá trị đáo hạn trong 2023, tương đương 100.824 tỷ đồng tăng 55,0% so với cùng kỳ. Các tổ chức tài chính có giá trị đáo hạn cao nhất trong 2023 gồm: VPBank 13.650 tỷ đồng và LienVietPostBank 9.900 tỷ đồng.
 |
| Năm 2023, VPBank phải đáo hạn trái phiếu lên đến 13.650 tỷ đồng/Ảnh minh họa/https://kinhtexaydung.petrotimes.vn/ |
VPBank là doanh nghiệp có giá trị đáo hạn trái phiếu cao nhất trong nhóm ngành Tài chính - Ngân hàng với tổng số tiền 13.650 tỷ đồng.
Kết quả kinh doanh trong năm 2022 của VPBank kém hơn so với năm trước. Cụ thể quý cuối cùng của năm 2022 kém khả quan hơn so với 3 quý trước đó.
Về Kết quả kinh doanh, quý 4/2022 tại VPBank kém khả quan hơn so với 3 quý trước đó. Theo đó, lợi nhuận trước thuế quý 4/2022 chỉ đạt 1.383 tỷ đồng, giảm 47% so với cùng kỳ năm 2021. Nguyên nhân chủ yếu do ngân hàng tăng mạnh chi phí hoạt động và chi phí dự phòng rủi ro.
Do đó, tỷ lệ tiền gửi không kỳ hạn (CASA) của ngân hàng giảm từ 22,4% xuống còn 17,7%.
Lũy kế năm 2022, lợi nhuận trước thuế VPBank đạt 21.220 tỷ đồng, tăng 48% so với năm ngoái, vào top 5 ngân hàng có lợi nhuận cao nhất hệ thống. Dư nợ tín dụng đạt 480.000 tỷ đồng, tăng 25% so với năm 2021.
Tính đến ngày 31/12/2022, tổng tài sản VPBank đạt 631.074 tỷ đồng, tăng 15,3% so với năm 2021. Dư nợ cho vay khách hàng tăng 23,4% lên 438.338 tỷ đồng.
Nợ xấu của VPBank hợp nhất (bao gồm công ty tài chính) là 4,73%. Đối với ngân hàng riêng lẻ, Tỷ lệ này tăng nhẹ từ 1,98% năm 2021 lên 2,19%.
Về LienVietPostBank, tình hình kinh doanh của ngân hàng này có khả quan hơn. Tuy nhiên LienVietPostBank cũng phải đối mặt với nợ trái phiếu trong năm 2023 phải đáo hạn là 9.900 tỷ đồng.
Luỹ kế cả năm 2022, lợi nhuận trước thuế của LienVietPostBank đạt 5.689 tỷ đồng, tăng 56% so với năm 2021. Lợi nhuận sau thuế của ngân hàng đạt 4.510 tỷ đồng, tăng 57% so với năm 2021.
Nhìn chung phần lớn các mảng kinh doanh của ngân hàng đều tăng trưởng khả quan, đặc biệt là nguồn thu cốt lõi (thu nhập lãi thuần) và nguồn thu từ dịch vụ. Ngoài ra, tỷ lệ CIR (chi phí hoạt động/thu nhập) của ngân hàng được cải thiện đáng kể, giảm từ 50,6% xuống 37,4%. Tại ngày 31/12/2022, tổng tài sản của ngân hàng đạt 327.745 tỷ đồng, tăng 13,3% so với cuối năm 2021. Dư nợ cho vay khách hàng tăng 12,7% lên 235.506 tỷ đồng. Tiền gửi khách hàng tăng 19,8% lên 215.888 tỷ đồng.
Riêng trong quý 4, tiền gửi của khách hàng ghi nhận mức tăng tới 11,5%. Nợ xấu của LienVietPostBank tăng 563 tỷ đồng trong năm 2022, lên 3.426 tỷ đồng. Tỷ lệ nợ xấu trên dư nợ cho vay tăng từ 1,37% lên 1,46%.
Huy Tùng
-

VPBank công bố khoản vay hợp vốn quốc tế 730 triệu USD, thu xếp bởi IFC và SMBC cho tăng trưởng dài hạn
-

BIDV - Cầu nối tài chính góp phần thúc đẩy hợp tác chiến lược Việt Nam - Nhật Bản
-

Tin tức nổi bật ngày 9/11: Hành khách có thể mua vé tàu hỏa trên VNeID
-

Bảo hiểm PVI về đích sớm kế hoạch kinh doanh năm 2026, lợi nhuận vượt gần 60% chỉ tiêu cả năm
-
VPBank giành “cú đúp” giải thưởng về quản lý dòng tiền tại The Euromoney Transaction Banking Awards
-

VPBank công bố khoản vay hợp vốn quốc tế 730 triệu USD, thu xếp bởi IFC và SMBC cho tăng trưởng dài hạn
-
VPBank giành “cú đúp” giải thưởng về quản lý dòng tiền tại The Euromoney Transaction Banking Awards
-
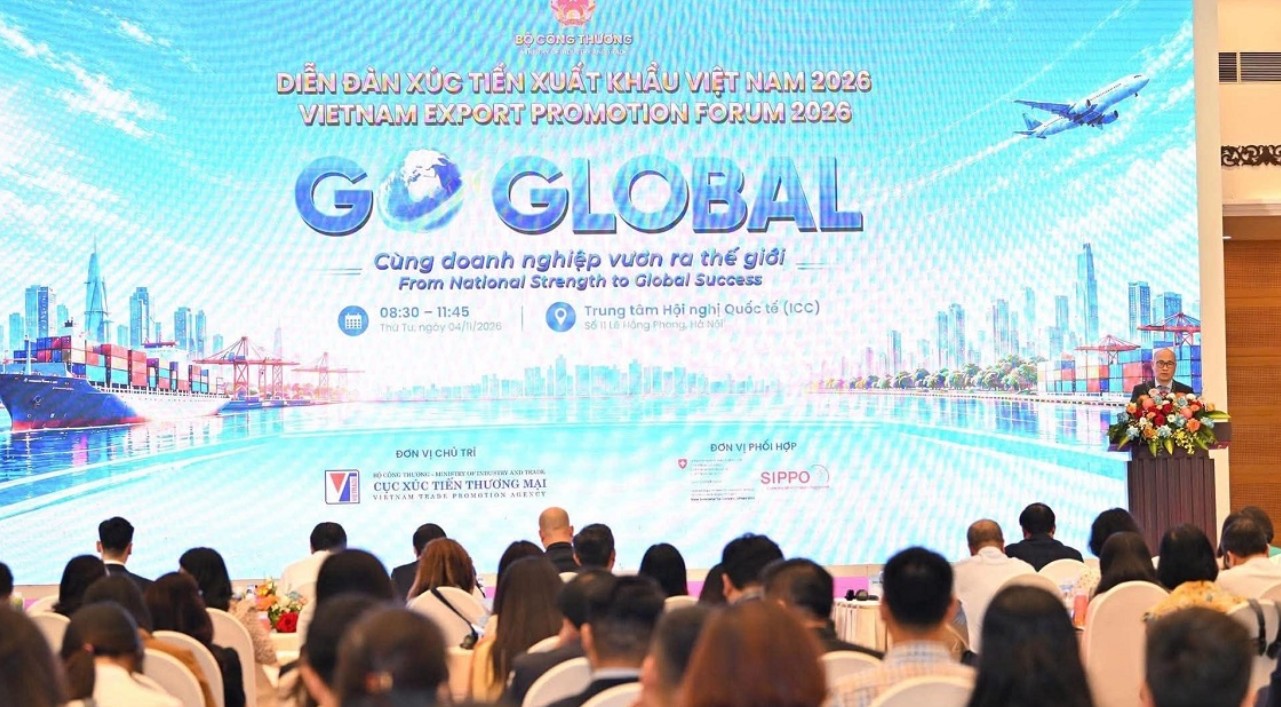
Agribank đồng hành cùng chương trình “Go Global - Cùng doanh nghiệp vươn ra thế giới”
-
Agribank - Top 20 doanh nghiệp văn hóa uy tín có xếp hạng cao nhất năm 2026
-
Một chiếc thẻ, muôn trải nghiệm: Du lịch thảnh thơi, chi tiêu thêm lợi ích cùng VPBank