
Kỳ 2: Xuất xứ nguyên liệu quyết định khả năng hưởng ưu đãi EVFTA
Trên cơ sở đó, Thông tư số 14/2026/TT-BCT ngày 25/3/2026 của Bộ trưởng Bộ Công Thương quy định Quy tắc xuất xứ hàng hóa trong Hiệp định EVFTA (có hiệu lực kể từ ngày 10/5/2026) cho phép sử dụng nguyên liệu không có xuất xứ trong nhiều trường hợp, trong đó quy định về hạn mức linh hoạt đối với nguyên liệu không có xuất xứ (De Minimis) và Quy tắc về cộng gộp xuất xứ với một số nước khác. Tuy nhiên, mỗi Hiệp định đều có phạm vi và nguyên tắc riêng.
 |
Hạn mức linh hoạt đối với nguyên liệu không có xuất xứ và Quy tắc về cộng gộp xuất xứ theo EVFTA
Với hàng hóa có xuất xứ trong Hiệp định EVFTA nhằm mục đích hưởng ưu đãi thuế quan, doanh nghiệp cần tập trung vào các nguyên tắc cốt lõi để xác định nước xuất xứ trong Hiệp định. Ngoài ra, các tiêu chí như trị giá lô hàng, chất lượng sản phẩm và thời gian giao hàng... cũng ảnh hưởng đến khả năng giao thương giữa doanh nghiệp Việt Nam với doanh nghiệp EU.
Trong trường hợp có sự tương đồng về chất lượng hàng hóa, nhà cung cấp nguyên liệu thứ nhất có thể chào giá thấp hơn nhưng có thể sẽ khó đáp ứng tiêu chí xuất xứ hàng hóa trong PSR hơn. Nhà cung cấp nguyên liệu thứ hai tuy chào giá cao hơn nhưng có thể đáp ứng tiêu chí xuất xứ hàng hóa nên sẽ có khả năng được xem xét cho hưởng ưu đãi thuế quan.
Nếu có sự chênh lệch giữa thuế suất đãi thuế quan (MFN) và thuế suất ưu đãi thuế quan đặc biệt (FTA) lớn của cùng một mặt hàng, phương án thứ hai có thể mang lại lợi ích tổng thể tốt hơn cho cả chuỗi giao dịch, bởi khoản thuế chênh lệch giữa FTA và MFN được phản ánh vào giá bán và khả năng cạnh tranh của hàng hóa tại thị trường EU.
Điều đó không có nghĩa doanh nghiệp luôn phải mua nguyên liệu có xuất xứ để đáp ứng Quy tắc xuất xứ hàng hóa của Hiệp định. Bởi vì Hiệp định EVFTA cho phép sử dụng nguyên liệu không có xuất xứ trong nhiều trường hợp, miễn là nguyên liệu không có xuất xứ đó và công đoạn sản xuất hàng hóa vượt qua công đoạn gia công, chế biến đơn gian đáp ứng tiêu chí xuất xứ hàng hóa trong PSR. Doanh nghiệp cần tính toán theo quy định của từng mã hàng thay vì áp dụng một công thức chung và chuyển kết quả cho bộ phận mua hàng làm tiêu chí lựa chọn nhà cung cấp.
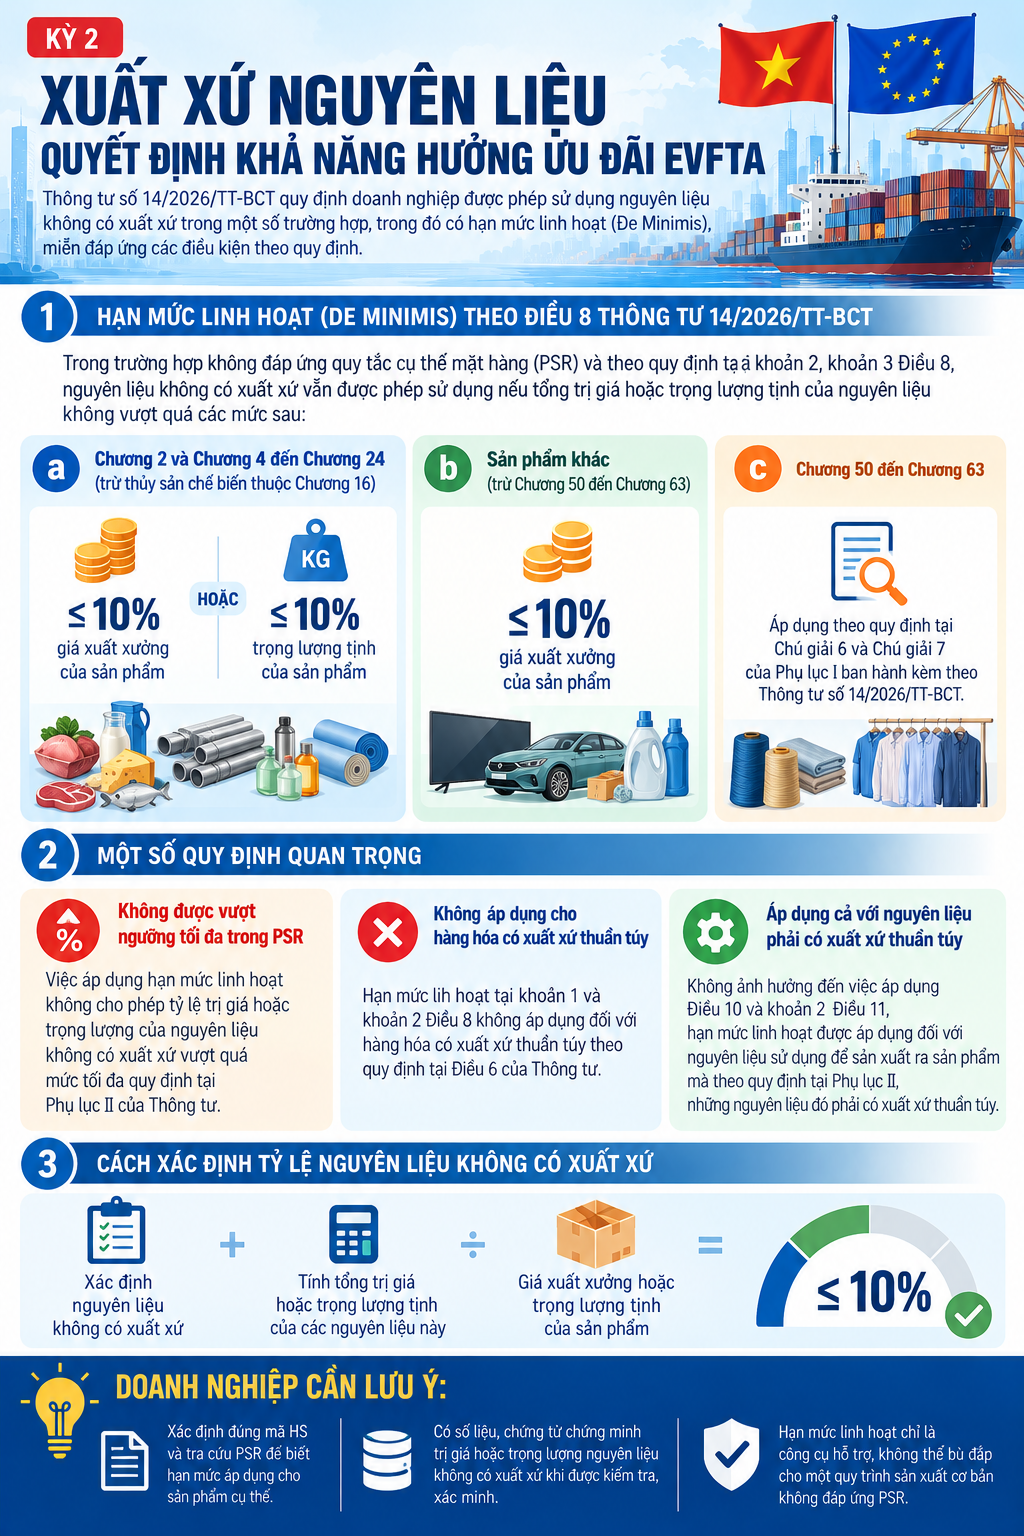
Thông tư số 14/2026/TT-BCT có quy định về hạn mức linh hoạt đối với nguyên liệu không có xuất xứ. Theo quy định của Hiệp định, nguyên liệu không có xuất xứ nếu không đáp ứng tiêu chí chuyển đổi mã số hàng hóa nhưng hàng hóa xuất khẩu đó vẫn có thể đáp ứng quy định của Hiệp định nếu tổng trị giá hoặc trọng lượng của toàn bộ nguyên liệu không có xuất xứ, không vượt quá 10% giá xuất xưởng hoặc trọng lượng của sản phẩm, tùy trường hợp cụ thể. Tuy nhiên, một số nhóm hàng xuất khẩu, đặc biệt là hàng dệt may, có quy định cụ thể riêng.
Doanh nghiệp không nên hiểu rằng mọi sản phẩm đều có một hạn mức linh hoạt giống nhau, hoặc có thể dùng hạn mức này để bù đắp cho một quy trình sản xuất cơ bản không đáp ứng PSR. Hạn mức chỉ áp dụng trong phạm vi và với điều kiện được quy định.
Ngoài ra, nếu tiêu chí xuất xứ hàng hóa của sản phẩm trong PSR đã có ngưỡng giá trị tối đa đối với nguyên liệu không có xuất xứ thì việc áp dụng hạn mức cũng không được làm vượt ngưỡng đó. Việc áp dụng hạn mức vì vậy phải được tính toán cụ thể, có số liệu về trị giá hoặc trọng lượng nguyên liệu và phải được lưu trữ theo quy định của Hiệp định trong trường hợp có kiểm tra, xác minh xuất xứ hàng hóa.
Quy định về cộng gộp xuất xứ hàng hóa là nguyên tắc có thể giúp doanh nghiệp đa dạng hóa nguồn nguyên liệu đầu vào. Trong phạm vi và điều kiện Hiệp định cho phép, nguyên liệu có xuất xứ từ một số đối tác nhất định được coi như nguyên liệu có xuất xứ khi xác định xuất xứ của sản phẩm được sản xuất tại Việt Nam.
Ngoài cộng gộp với nguyên liệu có xuất xứ với các nước EU, Thông tư số 14/2026/TT-BCT quy định 2 cơ chế đáng chú ý. Thứ nhất, một số nguyên liệu được liệt kê trong phụ lục của Thông tư, có xuất xứ từ nước ASEAN mà thực thi với EU, có thể được coi là có xuất xứ khi đáp ứng các điều kiện quy định cụ thể. Thứ hai, vải có xuất xứ Hàn Quốc có thể được coi là có xuất xứ khi được sử dụng để sản xuất sản phẩm dệt may thuộc danh mục quy định, cũng với những điều kiện cụ thể.
Tuy nhiên, phạm vi áp dụng gắn với từng nhóm hàng cụ thể, điều kiện và chứng từ nhất định. Không thể từ một trường hợp cụ thể suy rộng thành nguyên tắc rằng mọi nguyên liệu từ ASEAN đều được cộng gộp hoặc mọi loại vải nhập khẩu từ Hàn Quốc đều được coi là nguyên liệu có xuất xứ. Doanh nghiệp cần lưu ý, “nhập khẩu từ” một nước không đồng nghĩa với việc nguyên liệu đó “có xuất xứ”. Ví dụ, vải mua từ doanh nghiệp Hàn Quốc nhưng được sản xuất ở nước thứ ba không thể là căn cứ cho nguyên tắc cộng gộp.
Khi xem xét cộng gộp, doanh nghiệp cần kiểm tra đồng thời sản phẩm có thuộc phạm vi áp dụng không; nguyên liệu có xuất xứ thực tế từ đâu; nguyên tắc cộng gộp nào được phép áp dụng và chứng từ nào để chứng minh nguyên liệu đó có xuất xứ. Chỉ cần thiếu một trong các điều kiện đó, việc đưa nguyên liệu đó vào để xác định xuất xứ có thể không có căn cứ, dẫn tới việc lô hàng xuất khẩu bị từ chối ưu đãi khi xem xét cho hưởng ưu đãi thuế quan theo quy định của Hiệp định.
Định mức nguyên liệu phải phản ánh đúng thực tế sản xuất
Mọi tính toán về nguyên liệu, hạn mức linh hoạt hay cộng gộp đều dựa trên một nguồn dữ liệu nền: BOM (Bill of Materials), tức là danh mục và định mức nguyên vật liệu cấu thành nên sản phẩm. Đối với xuất xứ hàng hóa, BOM cho biết nguyên liệu nào được đưa vào sản xuất, với số lượng, trị giá và nguồn gốc đến từ đâu, từ đó đánh giá tác động của từng nguyên liệu đến việc đáp ứng tiêu chí xuất xứ hàng hóa trong PSR.
 |
| Doanh nghiệp nên thiết lập các “điểm kích hoạt” để xác định rõ nước xuất xứ. (Ảnh minh họa) |
Rủi ro phát sinh khi BOM dùng cho hồ sơ xuất xứ không còn phản ánh đúng sản xuất thực tế. Một doanh nghiệp có thể đã nhiều lần xuất khẩu cùng một sản phẩm và có sẵn bảng kê xác định xuất xứ hàng hóa. Nhưng nếu sau đó thay đổi nhà cung cấp, thay một loại nguyên liệu hoặc điều chỉnh công thức sản xuất mà thông tin không được cập nhật cho bộ phận phụ trách xuất xứ hàng hóa, kết quả tính toán cũ có thể không còn đúng. Do đó, không nên mặc định rằng sản phẩm đã đáp ứng tiêu chí xuất xứ từ năm trước thì sẽ tiếp tục đáp ứng tiêu chí xuất xứ cho lô hàng sau.
Vì vậy, doanh nghiệp nên thiết lập các “điểm kích hoạt” để xác định rõ nước xuất xứ. Khi thay đổi nhà cung cấp, nguồn gốc nguyên liệu, BOM, quy trình sản xuất, hoặc khi quy định áp dụng thay đổi, bộ phận phụ trách xuất xứ cần được thông báo để đánh giá lại trước khi chứng minh hàng hóa có còn đáp ứng hay không còn đáp ứng Quy tắc xuất xứ cho lô hàng tiếp theo.
Trong thực tế, doanh nghiệp nên đưa yêu cầu cung cấp chứng từ để chứng minh xuất xứ nguyên liệu dựa vào hợp đồng với nhà cung cấp, chỉ áp dụng hạn mức linh hoạt hoặc nguyên tắc cộng gộp khi đã tính toán và kiểm tra đủ điều kiện, đồng thời bảo đảm BOM được cập nhật mỗi khi có thay đổi trong sản xuất.
Lựa chọn nguyên liệu là khâu quyết định khả năng đáp ứng Quy tắc xuất xứ hàng hóa theo quy định của Hiệp định. Hạn mức linh hoạt cũng như nguyên tắc cộng gộp là công cụ giúp doanh nghiệp linh hoạt hơn trong tổ chức chuỗi cung ứng. Nhưng các công cụ đó chỉ phát huy tác dụng khi được vận dụng đúng phạm vi, đúng điều kiện và có số liệu chứng minh rõ ràng và đầy đủ.
Khi sản phẩm đã được sản xuất phù hợp với thực tế, vấn đề tiếp theo là doanh nghiệp phải chứng minh được điều đó khi đề nghị cấp C/O, tự chứng nhận xuất xứ hàng hóa hoặc khi cơ quan hải quan của nước thành viên nhập khẩu kiểm tra, xác minh xuất xứ hàng hóa.

Nguyễn Huy Hoàng

-
Kỳ 2: Xuất xứ nguyên liệu quyết định khả năng hưởng ưu đãi EVFTA
-
Việt Nam lần đầu đạt mức xếp hạng đầu tư theo đánh giá của R&I
-
Đề xuất đưa thuế xuất khẩu 3 loại phân bón về 0%
-
Kỳ 1: Hiểu đúng quy tắc xuất xứ từ khâu thiết kế để hưởng ưu đãi
-
Từ “gian hàng số” đến thị trường FTA: Xuất xứ phải trở thành năng lực của doanh nghiệp
-
Trung tâm công nghiệp - năng lượng: Động lực tăng trưởng mới
-

Nghĩa tình PETROVIETNAM - Sứ mệnh Kiến tạo
-
Nghị quyết 79: Thể chế mở đường, doanh nghiệp bứt phá
-
Đặc biệt và độc quyền
-
Hướng tới kỷ niệm 65 năm Ngày truyền thống PETROVIETNAM (27/11/1961 - 27/11/2026)
-
Chủ động nguồn cung năng lượng
-

Sửa Luật Dầu khí để bảo đảm an ninh năng lượng
-
Petrovietnam: Tiên phong - Vượt trội - Bền vững - Toàn cầu
-
STEM Innovation Petrovietnam: Tiên phong đổi mới, kiến tạo tương lai cho đất nước
-
Nói ít - Nghĩ nhiều - Làm nhiều - Tốc độ nhanh - Hiệu quả cao
-
Chào mừng Đại hội đại biểu toàn quốc lần thứ XIV của Đảng
-
Petrovietnam: Kiến tạo tương lai bằng khoa học và đổi mới sáng tạo
-
Viết tiếp câu chuyện tự hào Petrovietnam
-
Đại hội đại biểu Đảng bộ Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam lần thứ IV, nhiệm kỳ 2025-2030