
Giá LNG tăng sốc: Cú hích nhất thời hay mặt bằng giá mới?
Câu hỏi đặt ra là đợt tăng giá này chỉ mang tính tạm thời do xung đột địa chính trị hay sẽ đánh dấu một mặt bằng giá mới trong dài hạn?
Xung đột vùng Vịnh khiến nguồn cung LNG toàn cầu thiếu hụt
Nguyên nhân chính khiến giá LNG tăng mạnh là cuộc chiến tại vùng Vịnh, làm gián đoạn hoạt động xuất khẩu của Qatar - một trong ba nhà xuất khẩu LNG lớn nhất thế giới.
Theo IEA, từ tháng 3 đến tháng 10/2026, thị trường đã mất hơn 60 tỷ m³ LNG từ Qatar và UAE. Cơ quan này dự báo sản lượng LNG toàn cầu năm 2026 có thể giảm khoảng 3%, mức sụt giảm hằng năm lớn nhất từng được ghi nhận.
Nguồn cung bổ sung từ Mỹ và châu Phi đã bù đắp được khoảng hai phần ba lượng thiếu hụt. Sản lượng LNG ngoài khu vực vùng Vịnh, chủ yếu tại Bắc Mỹ và châu Phi, tăng 14% so với cùng kỳ năm trước. Tuy nhiên, mức tăng này vẫn chưa đủ để giải quyết hoàn toàn tình trạng thiếu hụt.
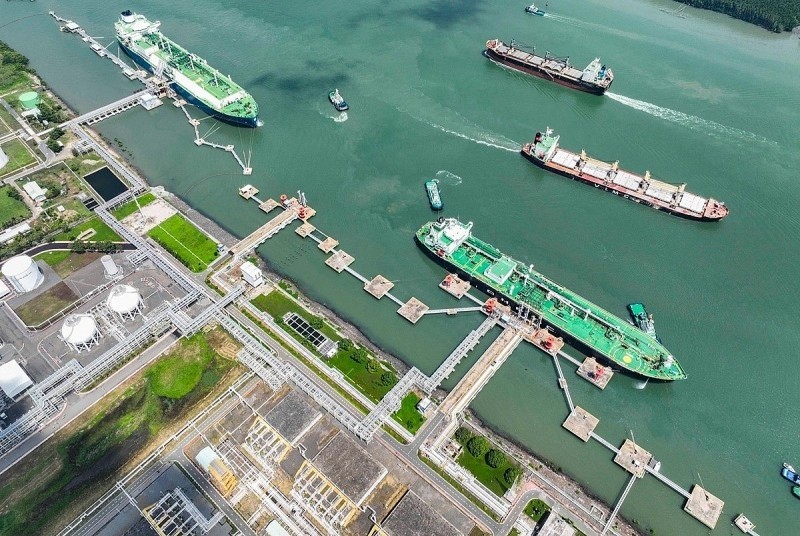 |
| Nguyên nhân chính khiến giá LNG tăng mạnh là cuộc chiến tại vùng Vịnh, làm gián đoạn hoạt động xuất khẩu của Qatar - một trong ba nhà xuất khẩu LNG lớn nhất thế giới. (Ảnh: AFP) |
Tình hình càng trở nên nghiêm trọng khi QatarEnergy tiếp tục gia hạn tuyên bố “bất khả kháng” đến ít nhất cuối tháng 12/2026. Kể từ tháng 4, khoảng 38 chuyến hàng, tương đương 5 tỷ m³ LNG, đã bị đình chỉ.
ảnh hưởng của tình trạng thiếu hụt khác nhau giữa các khu vực. Châu Âu phụ thuộc nhiều vào khí đốt Qatar nên phải cạnh tranh để thu hút các chuyến LNG từ Mỹ. Trong khi đó, các nước châu Á có thể chuyển sang sử dụng than để thay thế một phần nguồn khí thiếu hụt.
Vì vậy, thị trường LNG hiện đang tìm cách thích nghi với tình trạng thiếu cung hơn là thực sự phục hồi. Nguồn cung nhiều khả năng vẫn thắt chặt trong năm 2027, ít nhất cho đến khi hoạt động vận tải qua eo biển Hormuz và lượng dự trữ khí đốt tại châu Âu trở lại bình thường.
Giá LNG tăng do cú sốc nguồn cung hay nhu cầu dài hạn?
Mặc dù giá tăng mạnh, nhu cầu tiêu thụ khí đốt thực tế đang có dấu hiệu suy yếu do người mua chuyển sang các nguồn năng lượng thay thế.
IEA dự báo nhu cầu khí đốt tại châu Á giảm khoảng 0,5% trong năm 2026, chủ yếu do chuyển sang sử dụng than và hoạt động công nghiệp suy giảm. Tiêu thụ khí đốt toàn cầu cũng được dự báo giảm khoảng 0,5%, tương đương 20 tỷ m³.
Đây là cơ chế từng xuất hiện trong cuộc khủng hoảng năng lượng năm 2022-2023: khi giá LNG tăng quá cao, các nước châu Á giảm nhập khẩu, tăng sử dụng than và ký thêm các hợp đồng cung ứng dài hạn.
Một yếu tố khác khiến giá LNG tăng là sự cạnh tranh giữa châu Âu và châu Á. Khi nguồn cung từ Vùng Vịnh bị gián đoạn, hai khu vực phải tranh giành cùng một lượng LNG linh hoạt từ Đại Tây Dương, khiến chênh lệch giá truyền thống giữa hai thị trường gần như biến mất.
Theo Rystad Energy, lượng LNG thiếu hụt từ Qatar có thể lên tới 64,8 triệu tấn/năm (mtpa) trong năm 2026 và 22,9 triệu tấn/năm trong năm 2027.
Nhìn chung, đợt tăng giá hiện nay chủ yếu mang tính chu kỳ và xuất phát từ cú sốc địa chính trị, nhưng đồng thời phơi bày điểm yếu mang tính cơ cấu của thị trường LNG: nguồn cung tập trung tại một số khu vực và dễ bị tổn thương trước các gián đoạn vận tải.
Nhu cầu LNG dài hạn vẫn được hỗ trợ bởi AI và các nền kinh tế mới nổi
Bất chấp cú sốc nguồn cung hiện tại, triển vọng nhu cầu LNG trong dài hạn vẫn tích cực. Theo báo cáo LNG Outlook 2026 của Shell, nhu cầu LNG toàn cầu có thể tăng từ 422 triệu tấn năm 2025 lên khoảng 695-700 triệu tấn/năm vào năm 2050, tương đương mức tăng khoảng 65%. Các kịch bản dự báo dao động trong khoảng 610-780 triệu tấn/năm.
Ba động lực chính thúc đẩy nhu cầu gồm. Thứ nhất, tăng trưởng tại các thị trường mới nổi, đặc biệt là Nam Á và Đông Nam Á, nơi nhu cầu năng lượng tiếp tục gia tăng.
Kế đến là nhu cầu điện từ trí tuệ nhân tạo (AI). Theo IEA, điện năng tiêu thụ của các trung tâm dữ liệu có thể tăng từ 460 TWh năm 2024 lên hơn 1.000 TWh vào năm 2030. Khí đốt và than được dự báo đáp ứng hơn 40% phần nhu cầu điện tăng thêm.
Tiếp theo là nhu cầu bảo đảm nguồn điện ổn định. Các trung tâm dữ liệu cần nguồn điện liên tục, trong khi năng lượng gió và mặt trời phụ thuộc vào điều kiện thời tiết và chưa thể tự đảm bảo nguồn cung nếu thiếu hệ thống lưu trữ và các nguồn điện bổ trợ.
Tuy nhiên, triển vọng gia tăng sử dụng khí đốt cho AI còn phụ thuộc vào khả năng kết nối lưới điện, nguồn cung turbine, hệ thống đường ống và tốc độ mở rộng năng lượng tái tạo cũng như điện hạt nhân.
Do đó, nhu cầu LNG dài hạn không chỉ phụ thuộc vào cuộc khủng hoảng hiện tại mà còn gắn với những thay đổi cơ cấu trong tiêu thụ năng lượng toàn cầu.
Vì sao Qatar vẫn ký hợp đồng mua LNG từ Mỹ?
Một diễn biến đáng chú ý là QatarEnergy, dù đang không thể thực hiện đầy đủ các chuyến hàng xuất khẩu của mình, vẫn ký hai hợp đồng cung ứng LNG dài hạn từ Mỹ vào cuối tháng 10.
Theo Reuters, động thái này giúp QatarEnergy trở thành khách hàng nước ngoài lớn nhất của LNG Mỹ. Thoạt nhìn, việc một nhà xuất khẩu LNG lớn như Qatar phải mua khí đốt từ Mỹ có vẻ nghịch lý. Tuy nhiên, đây thực chất là chiến lược phòng ngừa rủi ro, giúp Qatar giảm phụ thuộc vào tuyến vận tải qua eo biển Hormuz, đa dạng hóa nguồn cung và tăng khả năng giao dịch giữa hai thị trường Đại Tây Dương và Thái Bình Dương.
Các hợp đồng này cũng cho thấy QatarEnergy tin rằng nhu cầu LNG sẽ tiếp tục tăng sau khi xung đột kết thúc. Tuy nhiên, chúng không giúp cải thiện nguồn cung trong năm 2026, bởi những chuyến hàng đầu tiên dự kiến chỉ được giao vào năm 2030-2031.
Đối với nhà đầu tư, việc các dự án LNG mới được triển khai có thể giúp giảm áp lực nguồn cung trong tương lai, nhưng đồng thời cũng làm gia tăng nguy cơ dư thừa công suất nếu nguồn cung mới tăng nhanh hơn nhu cầu.
Triển vọng LNG trong 12 tháng tới
Đợt tăng giá LNG năm 2026 chủ yếu xuất phát từ cú sốc nguồn cung và rủi ro địa chính trị. Trong khi đó, nhu cầu dài hạn vẫn được hỗ trợ bởi tăng trưởng kinh tế, AI và nhu cầu bảo đảm an ninh năng lượng.
Triển vọng thị trường trong 12 tháng tới sẽ phụ thuộc vào bốn yếu tố chính. Thứ nhất, tình hình vận tải qua eo biển Hormuz. Quyết định thời điểm nguồn cung LNG từ vùng Vịnh có thể quay trở lại. Thứ hai, lượng dự trữ khí đốt tại châu Âu ảnh hưởng đến mức độ cạnh tranh của châu Âu đối với nguồn LNG từ Mỹ. Tiếp đến là mức độ chuyển đổi sang sử dụng than tại châu Á cho thấy nhu cầu LNG đang phục hồi hay tiếp tục suy yếu do giá cao. Và cuối cùng, tiến độ các dự án LNG mới tại Mỹ và châu Phi quyết định thời điểm nguồn cung bổ sung có thể xuất hiện trên thị trường.
Tóm lại, đợt tăng giá LNG hiện nay chủ yếu là hệ quả của cú sốc nguồn cung do xung đột, chưa phải dấu hiệu cho thấy nhu cầu LNG toàn cầu đã thay đổi căn bản. Tuy nhiên, những điểm yếu về nguồn cung và vận tải đang bộc lộ rõ hơn, khiến thị trường có thể tiếp tục thắt chặt trong năm 2027. Khả năng phục hồi của nguồn cung trong 12 tháng tới sẽ là yếu tố quyết định liệu giá LNG chỉ tăng đột biến trong ngắn hạn hay duy trì ở mặt bằng cao lâu hơn.

Nh.Thạch
AFP


-
Giá LNG tăng sốc: Cú hích nhất thời hay mặt bằng giá mới?
-
Bảo đảm cung ứng điện năm 2027-2028: Quản trị rủi ro, chuẩn bị các phương án từ sớm
-
Bộ Công Thương lấy ý kiến dự thảo Thông tư về dịch vụ vận chuyển khí và LNG cho sản xuất điện
-

Thị trường dầu mỏ sẽ ra sao sau bầu cử giữa nhiệm kỳ Mỹ?
-
Giá xăng giảm sâu, E10 RON 95 còn 21.150 đồng/lít
-
Petrovietnam thực hiện nhiệm vụ sản xuất kinh doanh 2026
-
Bảo vệ nền tảng tư tưởng của Đảng
-
Trung tâm công nghiệp - năng lượng: Động lực tăng trưởng mới
-

Nghĩa tình PETROVIETNAM - Sứ mệnh Kiến tạo
-
Nghị quyết 79: Thể chế mở đường, doanh nghiệp bứt phá
-
Đặc biệt và độc quyền
-
Hướng tới kỷ niệm 65 năm Ngày truyền thống ngành Dầu khí Việt Nam (27/11/1961 - 27/11/2026)
-
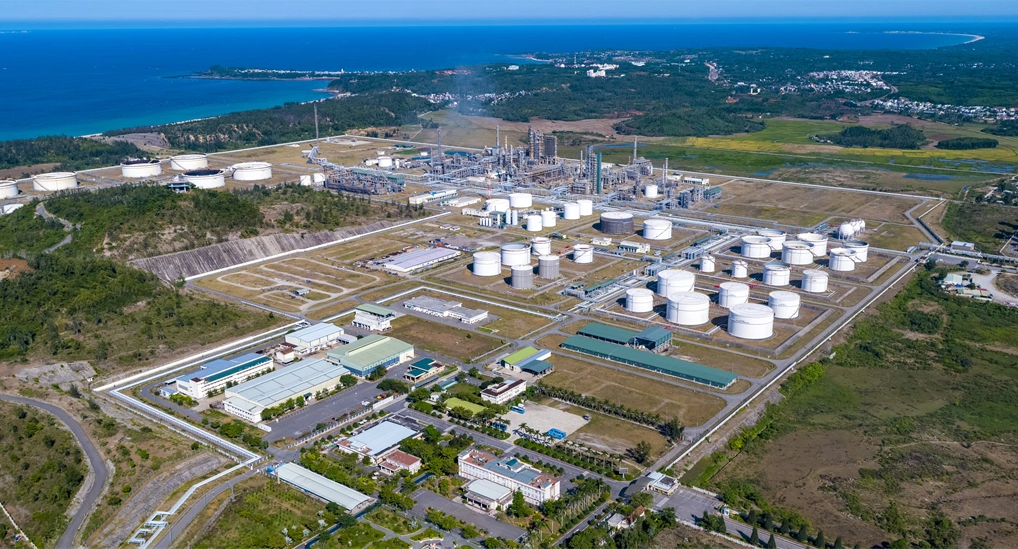
Chủ động nguồn cung năng lượng
-

Sửa Luật Dầu khí để bảo đảm an ninh năng lượng
-
Petrovietnam: Tiên phong - Vượt trội - Bền vững - Toàn cầu
-
STEM Innovation Petrovietnam: Tiên phong đổi mới, kiến tạo tương lai cho đất nước
-
Nói ít - Nghĩ nhiều - Làm nhiều - Tốc độ nhanh - Hiệu quả cao
-
Chào mừng Đại hội đại biểu toàn quốc lần thứ XIV của Đảng
-
Petrovietnam: Kiến tạo tương lai bằng khoa học và đổi mới sáng tạo