
Dự báo giá dầu Brent năm 2027: Vì sao có chênh lệch lớn?
 |
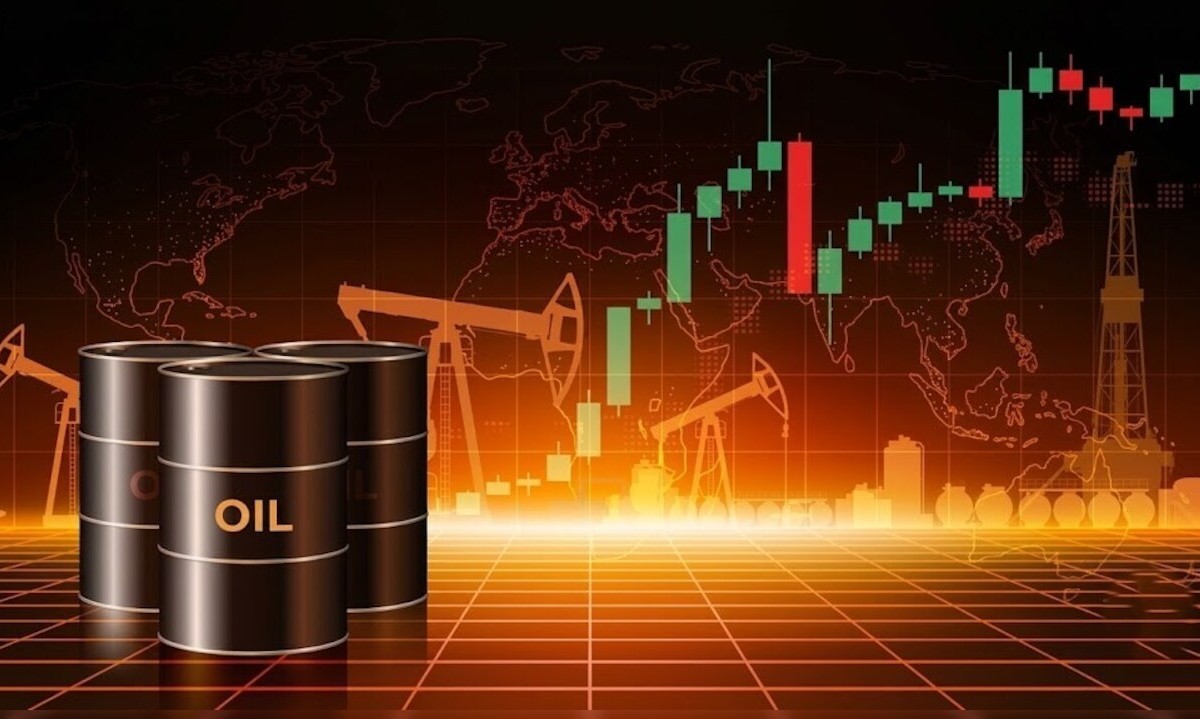
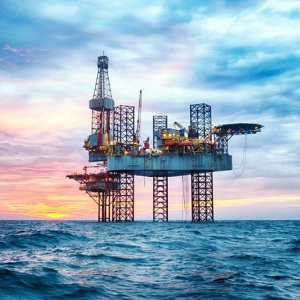
| Dự báo dầu Brent năm 2027 trải từ 57 USD/thùng của JPMorgan đến 89,50 USD của Standard Chartered, chênh lệch hơn 30 USD. (Ảnh minh họa) |
Đầu tháng 10/2026, dầu Brent ở quanh 100-105 USD, cho thấy dự báo là những kịch bản khác nhau. Điểm thống nhất rõ hơn là nhu cầu dầu năm 2027 có thể tăng khoảng 2 triệu thùng/ngày.
Các ngân hàng và cơ quan dự báo đang nhìn thấy gì?
JPMorgan dự báo dầu Brent ở mức 58 USD/thùng năm 2026 và 57 USD năm 2027, do nguồn cung có thể vượt nhu cầu. Goldman Sachs nâng dự báo lên 85 USD vào tháng 12/2026 và 80 USD năm 2027; kịch bản bất lợi có thể vượt 120 USD. Bank of America nâng mục tiêu cuối năm 2026 lên 95 USD, giữ dự báo cơ sở năm 2027 quanh 80 USD, nhưng cảnh báo giá có thể vượt xa 150 USD nếu gián đoạn kéo dài đến mùa xuân 2027. Standard Chartered dự báo 92 USD năm 2026 và 89,50 USD năm 2027; UBS cũng cảnh báo khả năng vượt 120 USD.
Cơ quan Thông tin Năng lượng Mỹ (EIA) trong triển vọng tháng 10 dự báo dầu Brent ở mức 96 USD năm 2026, 84 USD năm 2027 và 105 USD trong quý IV/2026. Dự báo EIA tăng từ 53 USD tháng 2 lên 84 USD tháng 10, sau khi dao động trong các tháng giữa năm. Mức điều chỉnh này cho thấy dự báo chỉ phản ánh giả định tại một thời điểm.
Vì sao dự báo chênh lệch lớn?
Khác biệt chính là tốc độ nguồn cung bị gián đoạn quay trở lại. IEA dự báo nguồn cung toàn cầu giảm 3,9 triệu thùng/ngày, còn 102,4 triệu thùng/ngày năm 2026, rồi phục hồi khoảng 8 triệu thùng/ngày lên 110,3 triệu năm 2027. Nguồn cung trở lại có thể khiến tồn kho tăng và kéo giá xuống.
Các giả định nhu cầu cũng khác nhau. Năm 2026, IEA dự báo nhu cầu giảm khoảng 1,6 triệu thùng/ngày, OPEC dự báo tăng 0,6 triệu, còn EIA nằm giữa hai mức này. Chuyên gia Ole Hansen của Saxo Bank gọi đây là sự khác biệt rất lớn. Sang năm 2027, dự báo hội tụ hơn: OPEC kỳ vọng nhu cầu tăng khoảng 2,2 triệu thùng/ngày, IEA khoảng 2,4-2,6 triệu, EIA gần 2 triệu. Tranh luận chủ yếu nằm ở mức sụt giảm năm 2026 và tốc độ phục hồi, chứ không hẳn ở xu hướng nhu cầu năm 2027.
Chính sách OPEC+, tăng trưởng dầu đá phiến Mỹ, nhu cầu Trung Quốc và việc xả kho dự trữ chiến lược cũng có thể làm thay đổi giá; một số dữ liệu dự báo cụ thể vẫn còn thiếu.
Phần bù rủi ro là khoản giá cộng thêm do lo ngại gián đoạn nguồn cung. Kịch bản cơ sở của UBS giả định dòng chảy dầu khu vực dần bình thường trong nửa đầu năm 2027; nhiều cơ quan cũng xem cú sốc hiện tại là tạm thời. Tuy nhiên, đổ vỡ thỏa thuận giữa Mỹ và Iran khiến quá trình phục hồi mong manh. Goldman Sachs và UBS đều đưa ra kịch bản bất lợi trên 120 USD/thùng.
Bank of America cảnh báo dầu Brent có thể vượt xa 150 USD nếu gián đoạn ở Trung Đông kéo dài đến mùa xuân 2027 hoặc hạ tầng năng lượng tiếp tục bị tấn công. Đây không phải dự báo cơ sở. Xung đột kéo dài, nguồn cung phục hồi chậm hoặc nhu cầu bật tăng có thể đẩy giá lên; thỏa thuận Mỹ-Iran, nhu cầu yếu và hiệu quả năng lượng cao hơn có thể kìm giá.
Suy thoái có thể làm giảm nhu cầu, trong khi giá cao thúc đẩy tiết kiệm, chuyển đổi nhiên liệu và giải phóng dự trữ. Tuy vậy, tồn kho thấp khiến thị trường khó hấp thụ cú sốc mới.
Nhà đầu tư nên ứng phó thế nào?
Với dự báo từ 57 USD đến gần 90 USD và kịch bản cực đoan 120-150 USD trở lên, đặt cược vào một nhà dự báo duy nhất là rủi ro. Nên chuẩn bị danh mục cho nhiều mức giá.
Cần lập kịch bản thấp, cơ sở và cực đoan; kiểm tra giá hòa vốn ở nhiều mức dầu Brent và cân nhắc phòng hộ phù hợp. Hợp đồng tương lai, quyền chọn có thể bảo vệ nhà khai thác trước giá giảm, còn hãng hàng không, vận tải và hóa dầu cần tính đến giá tăng. Doanh nghiệp có bảng cân đối mạnh thường chống chịu tốt hơn khi nhu cầu suy yếu; nhà đầu tư ngoài Mỹ cần tính đến tỷ giá.
Các dự báo đồng thuận rằng nhu cầu dầu tăng khoảng 2 triệu thùng/ngày năm 2027, nhưng khác biệt về tốc độ phục hồi nguồn cung và độ bền của phần bù rủi ro. Ba tín hiệu cần theo dõi là báo cáo tiếp theo của EIA, IEA và OPEC; kết quả rà soát công suất OPEC+ năm 2027; và tiến triển đàm phán Mỹ-Iran cùng dòng chảy dầu khu vực.
Khi dự báo mới xuất hiện, hãy hỏi hai điều: nguồn cung được giả định phục hồi khi nào, và giá đã bao gồm bao nhiêu phần bù rủi ro? Hai câu trả lời này hữu ích hơn việc chỉ nhìn giá mục tiêu.
 Các tập đoàn dầu khí tăng tốc M&A để giữ sản lượng |
| Yếu tố nào đang quyết định triển vọng dầu mỏ? |
| Các nước tăng cường trợ giá nhiên liệu |
| Xung đột Mỹ - Iran làm thay đổi khái niệm về dầu mỏ khả dụng |
Nh.Thạch
AFP



-

Dự báo giá dầu Brent năm 2027: Vì sao có chênh lệch lớn?
-
Thúc đẩy kết nối công nghệ, tài chính cho tiết kiệm năng lượng
-
Bộ Công Thương hoàn thiện hồ sơ thành lập Quỹ thúc đẩy tiết kiệm năng lượng
-
Thủ tướng Lê Minh Hưng yêu cầu làm rõ tiến độ, nguồn vốn từng dự án điện
-
Dịch vụ dầu khí công nghệ cao: Từ chính sách đầu tư đến năng lực tự chủ
-
Trung tâm công nghiệp - năng lượng: Động lực tăng trưởng mới
-
Nghĩa tình PETROVIETNAM - Sứ mệnh Kiến tạo
-
Nghị quyết 79: Thể chế mở đường, doanh nghiệp bứt phá
-
Đặc biệt và độc quyền
-
Hướng tới kỷ niệm 65 năm Ngày truyền thống PETROVIETNAM (27/11/1961 - 27/11/2026)
-
Chủ động nguồn cung năng lượng
-

Sửa Luật Dầu khí để bảo đảm an ninh năng lượng
-
Petrovietnam: Tiên phong - Vượt trội - Bền vững - Toàn cầu
-
STEM Innovation Petrovietnam: Tiên phong đổi mới, kiến tạo tương lai cho đất nước
-
Nói ít - Nghĩ nhiều - Làm nhiều - Tốc độ nhanh - Hiệu quả cao
-
Chào mừng Đại hội đại biểu toàn quốc lần thứ XIV của Đảng
-
Petrovietnam: Kiến tạo tương lai bằng khoa học và đổi mới sáng tạo
-
Viết tiếp câu chuyện tự hào Petrovietnam
-
Đại hội đại biểu Đảng bộ Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam lần thứ IV, nhiệm kỳ 2025-2030