
Cần bảo vệ quyền lợi ngân hàng khi xử lý tài sản bảo đảm
Chiều 22/10, thảo luận tại tổ 2, đối với Luật Đất đai, đại biểu Nguyễn Thanh Tùng, Chủ tịch Vietcombank (Đoàn ĐBQH TP Hồ Chí Minh) đề nghị quy định bảng giá đất, hệ số điều chỉnh giá đất và các chính sách ảnh hưởng trực tiếp đến nghĩa vụ tài chính về đất đai phải được công bố trước một khoảng thời gian hợp lý. Điều này giúp người dân, doanh nghiệp và nhà đầu tư chủ động xây dựng phương án tài chính, kế hoạch đầu tư, hạn chế những tác động bất ngờ khi chính sách thay đổi.
Đại biểu cũng kiến nghị hạn chế việc điều chỉnh giá đất đột ngột, nhiều lần trong thời gian ngắn. Trường hợp cần điều chỉnh do biến động lớn của thị trường, cần có cơ chế chuyển tiếp phù hợp đối với các dự án đã được chấp thuận chủ trương đầu tư, hoàn thiện thủ tục pháp lý hoặc được cấp tín dụng. Theo đại biểu, tính ổn định và khả năng dự báo của chính sách giá đất là yếu tố quan trọng để củng cố niềm tin, cải thiện môi trường đầu tư.
Bảo vệ quyền lợi bên nhận thế chấp khi thu hồi đất
Một trong những nội dung được đại biểu quan tâm là bảo vệ quyền lợi của bên thứ ba, đặc biệt là các tổ chức tín dụng nhận thế chấp quyền sử dụng đất.
Đại biểu đề nghị bổ sung quy định bảo đảm quyền lợi của bên nhận chuyển nhượng hoặc bên nhận bảo đảm khi quyền sử dụng đất đã được đăng ký biến động hợp pháp. Các tranh chấp phát sinh trước thời điểm đăng ký cần được giải quyết theo trách nhiệm của từng chủ thể, tránh đặt thêm nghĩa vụ chứng minh tình trạng ngay tình đối với bên thứ ba trong mọi trường hợp.
Đối với việc thu hồi đất và bồi thường, cơ quan có thẩm quyền cần thông báo cho cả người sử dụng đất và bên nhận thế chấp đã đăng ký. Khoản tiền bồi thường cần được xác định là tài sản thay thế cho quyền sử dụng đất bị thu hồi và xử lý theo quy định về giao dịch bảo đảm. Các tổ chức tín dụng cũng cần được tiếp cận thông tin về phương án bồi thường để xác định giá trị tài sản liên quan, bảo vệ quyền lợi hợp pháp của mình.
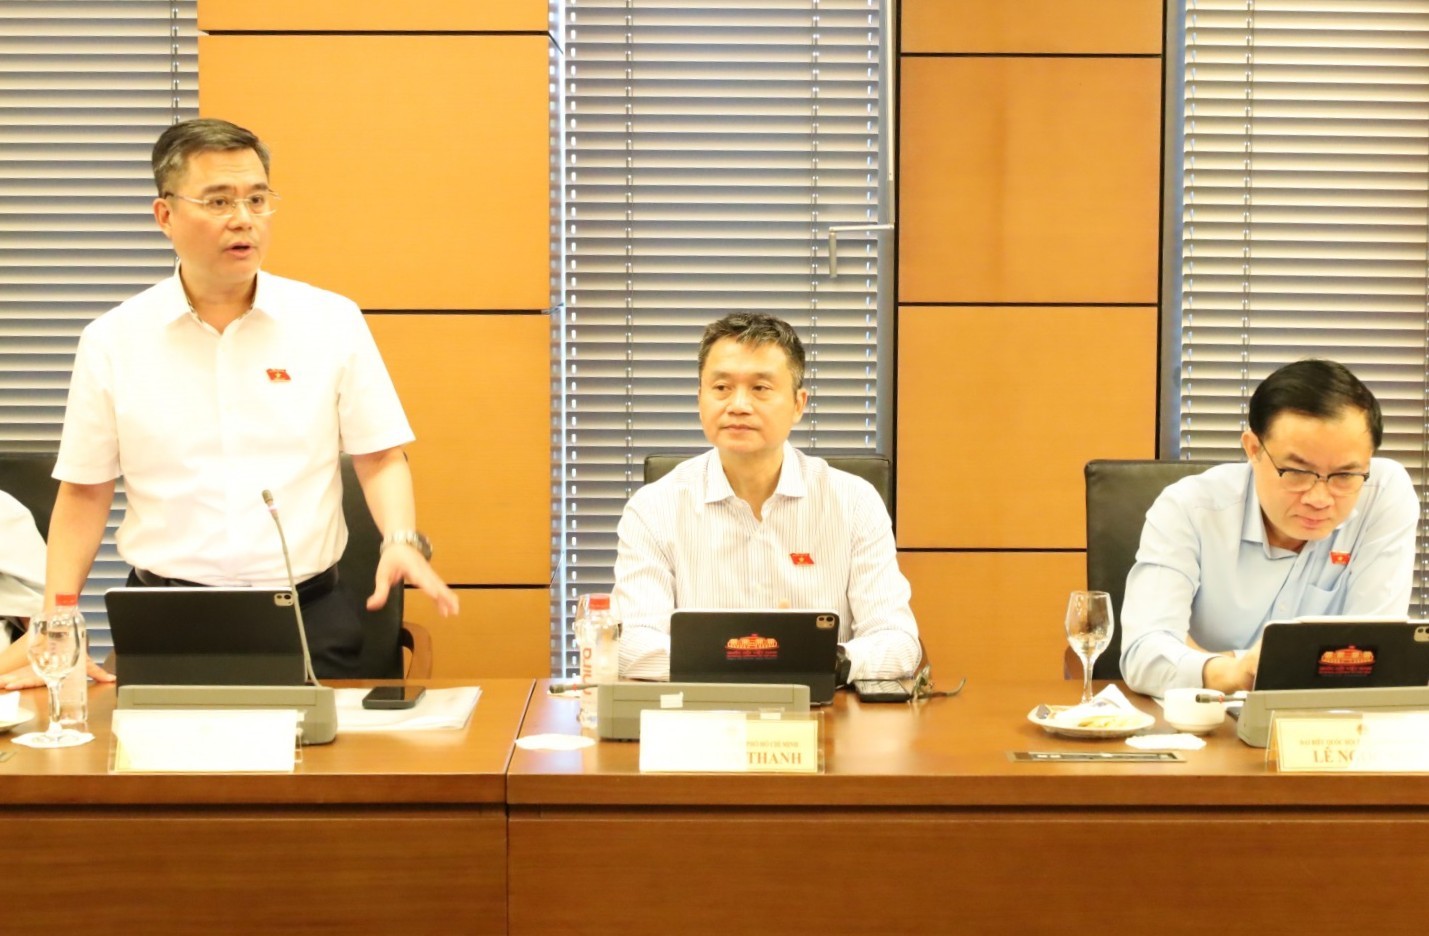 |
| ĐBQH Nguyễn Thanh Tùng phát biểu tại phiên thảo luận chiều 22/10. |
Chủ tịch Vietcombank đồng thời đề nghị, làm rõ việc thu hồi đất hoặc thu hồi giấy chứng nhận không làm chấm dứt quyền của bên nhận bảo đảm đã đăng ký hợp pháp trước thời điểm có quyết định thu hồi. Đây là cơ sở quan trọng nhằm bảo đảm an toàn tín dụng và hạn chế nguy cơ phát sinh nợ xấu.
Về xác định giá đất, đại biểu kiến nghị tính đến chi phí đầu tư hợp lý cho hoạt động sản xuất, kinh doanh; quy định rõ căn cứ, nguyên tắc điều chỉnh giá đất để bảo đảm công khai, minh bạch và khả năng dự báo. Bên cạnh đó, cần tạo điều kiện cho các tổ chức, cá nhân có nhu cầu hợp pháp khai thác cơ sở dữ liệu quốc gia về đất đai, đồng thời xác định rõ phạm vi khai thác và giá trị pháp lý của thông tin được cung cấp.
Tháo gỡ vướng mắc khi chuyển nhượng dự án bất động sản
Đối với Luật Kinh doanh bất động sản, ĐBQH Nguyễn Thanh Tùng đề nghị rà soát quy định về chuyển nhượng quyền sử dụng đất đã có hạ tầng kỹ thuật trong dự án. Trường hợp vẫn duy trì điều kiện bên chuyển nhượng phải là chủ đầu tư, cần bổ sung đối tượng là bên nhận thế chấp quyền sử dụng đất trong dự án bất động sản, qua đó bảo đảm quyền xử lý tài sản bảo đảm của tổ chức tín dụng.
Theo đại biểu, các quy định dẫn chiếu giữa pháp luật về tổ chức tín dụng và pháp luật về kinh doanh bất động sản chưa đủ rõ ràng, gây khó khăn cho ngân hàng trong quá trình cấp tín dụng và xử lý tài sản bảo đảm.
Đối với các dự án bất động sản được chuyển nhượng nhằm xử lý tài sản bảo đảm, thu hồi nợ, đại biểu đề nghị cho phép bên nhận chuyển nhượng kế thừa nghĩa vụ tài chính về đất đai chưa hoàn thành và cam kết thực hiện đầy đủ theo quy định pháp luật. Đồng thời, cần quy định rõ chủ thể có quyền thực hiện thủ tục chuyển nhượng, hồ sơ, trình tự, thủ tục và trách nhiệm của các bên liên quan.
Đại biểu cho biết, trên thực tế, một số dự án bất động sản được dùng làm tài sản bảo đảm tại các tổ chức tín dụng nhưng chủ đầu tư không còn đủ năng lực tài chính để tiếp tục triển khai hoặc hoàn thành nghĩa vụ với ngân sách nhà nước. Nếu yêu cầu hoàn thành toàn bộ nghĩa vụ tài chính trước khi chuyển nhượng, quá trình xử lý tài sản bảo đảm sẽ gặp thêm khó khăn.
Vì vậy, cần xây dựng cơ chế phù hợp để tháo gỡ vướng mắc, tạo điều kiện xử lý các dự án đình trệ, đẩy nhanh quá trình thu hồi nợ, hạn chế nợ xấu và đưa nguồn lực đất đai trở lại phục vụ phát triển kinh tế.
Thống nhất quy định về công chứng và thế chấp nhà ở
Đối với Luật Nhà ở, ông Nguyễn Thanh Tùng đề nghị rà soát, thống nhất quy định về công chứng, chứng thực hợp đồng mua bán nhà ở giữa chủ đầu tư và người mua. Sự khác biệt trong quy định giữa Luật Nhà ở và Luật Kinh doanh bất động sản cần được làm rõ để tránh cách hiểu, áp dụng không thống nhất trong thực tế.
Về thế chấp dự án đầu tư xây dựng nhà ở và nhà ở hình thành trong dự án, đại biểu kiến nghị làm rõ trường hợp dự án đã đủ điều kiện thế chấp nhưng quyền sử dụng đất chưa đủ điều kiện do chưa được cấp giấy chứng nhận. Theo đó, cần nghiên cứu phương án cho phép thế chấp dự án trước, sau đó bổ sung thế chấp quyền sử dụng đất khi đáp ứng đủ điều kiện, nhằm tạo thuận lợi cho hoạt động cấp tín dụng.
Ngoài ra, cần làm rõ phạm vi nghĩa vụ được bảo đảm bằng quyền sử dụng đất khi thế chấp dự án hoặc nhà ở, nhất là việc tài sản này có thể bảo đảm cho các nghĩa vụ khác ngoài nghĩa vụ trực tiếp liên quan đến dự án hay không.
Theo đại biểu Nguyễn Thanh Tùng, việc hoàn thiện đồng bộ các quy định về đất đai, kinh doanh bất động sản và nhà ở sẽ góp phần nâng cao tính minh bạch, bảo đảm an toàn pháp lý cho giao dịch, bảo vệ quyền lợi hợp pháp của tổ chức tín dụng và tháo gỡ những điểm nghẽn trong xử lý tài sản bảo đảm, qua đó khơi thông nguồn lực đất đai và bất động sản cho phát triển kinh tế.

Huy Tùng
-
Agribank điều chỉnh giảm lãi suất cho vay hỗ trợ phát triển sản xuất kinh doanh
-
Sửa Luật Đất đai: Đề nghị làm rõ quy hoạch, giá đất và phân cấp thẩm quyền
-
ĐBQH Đỗ Đức Hiển: Gắn đầu tư dự án điện với phát triển công nghiệp năng lượng trong nước
-
Tin tức nổi bật ngày 21/10: Bộ Công Thương đề xuất sớm áp dụng biểu giá điện 5 bậc
-
Lợi nhuận quý III lập kỷ lục mới, Techcombank tiếp tục bứt phá mạnh mẽ


-
Cần bảo vệ quyền lợi ngân hàng khi xử lý tài sản bảo đảm
-
Agribank điều chỉnh giảm lãi suất cho vay hỗ trợ phát triển sản xuất kinh doanh
-
VPBank giảm 1,5% lãi suất cho vay, đồng hành cùng khách hàng bứt phá tăng trưởng
-
Lợi nhuận quý III lập kỷ lục mới, Techcombank tiếp tục bứt phá mạnh mẽ
-
LPBank lãi 10.421 tỷ đồng lợi nhuận trước thuế sau 9 tháng đầu năm 2026