
Biểu thuế xuất nhập khẩu ưu đãi của Việt Nam để thực hiện EVFTA
Biểu thuế xuất khẩu ưu đãi quy định tại Phụ lục I ban hành kèm theo Nghị định này gồm mã hàng, mô tả hàng hóa, thuế suất thuế xuất khẩu ưu đãi theo các giai đoạn khi xuất khẩu sang lãnh thổ theo quy định tại Hiệp định EVFTA, bao gồm: Lãnh thổ thành viên Liên minh châu Âu; Vương quốc Liên hiệp Anh và Bắc Ai-len đối với từng mã hàng.
Nghị định nêu rõ điều kiện áp dụng thuế suất thuế xuất khẩu ưu đãi theo Hiệp định EVFTA. Theo đó, hàng hóa xuất khẩu từ Việt Nam được áp dụng thuế suất thuế xuất khẩu ưu đãi theo quy định phải đáp ứng đủ các điều kiện sau:
a) Được nhập khẩu vào các lãnh thổ theo quy định tại Hiệp định EVFTA, bao gồm: Lãnh thổ thành viên Liên minh châu Âu, Vương quốc Liên hiệp Anh và Bắc Ai-len.
b) Có chứng từ vận tải (bản sao) thể hiện đích đến là các lãnh thổ theo quy định tại (a) nêu trên.
c) Có tờ khai hải quan nhập khẩu của lô hàng xuất khẩu có xuất xứ Việt Nam nhập khẩu vào các lãnh thổ quy định tại (a) nêu trên (bản sao và bản dịch tiếng Anh hoặc tiếng Việt trong trường hợp ngôn ngữ sử dụng trên tờ khai không phải là tiếng Anh).
Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Hiệp định EVFTA
Biểu thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Hiệp định EVFTA quy định tại Phụ lục II ban hành kèm theo Nghị định này gồm mã hàng, mô tả hàng hóa, mức thuế suất thuế nhập khẩu ưu đãi đặc biệt theo các giai đoạn được nhập khẩu từ lãnh thổ thành viên Liên minh châu Âu; Vương quốc Liên hiệp Anh và Bắc Ai-len; Công quốc An-đô-ra; Cộng hòa San Ma-ri-nô và Cộng hòa xã hội chủ nghĩa Việt Nam (Hàng hóa nhập khẩu từ khu phi thuế quan vào thị trường trong nước) đối với từng mã hàng.
Hàng hóa nhập khẩu được áp dụng mức thuế suất thuế nhập khẩu ưu đãi đặc biệt theo Hiệp định EVFTA phải đáp ứng đủ các điều kiện sau:
1- Thuộc Biểu thuế nhập khẩu ưu đãi đặc biệt quy định tại Phụ lục II ban hành kèm theo Nghị định này.
2- Được nhập khẩu vào Việt Nam từ: Lãnh thổ thành viên Liên minh châu Âu quy định tại Phụ lục III ban hành kèm theo Nghị định này; Vương quốc Liên hiệp Anh và Bắc Ai-len; Công quốc An-đô-ra; Cộng hòa San Ma-ri-nô; và Cộng hòa xã hội chủ nghĩa Việt Nam (Hàng hóa nhập khẩu từ khu phi thuế quan vào thị trường trong nước).
3- Đáp ứng các quy định về xuất xứ hàng hóa và có chứng từ chứng nhận xuất xứ hàng hoá theo quy định của Hiệp định EVFTA.

P.V
-
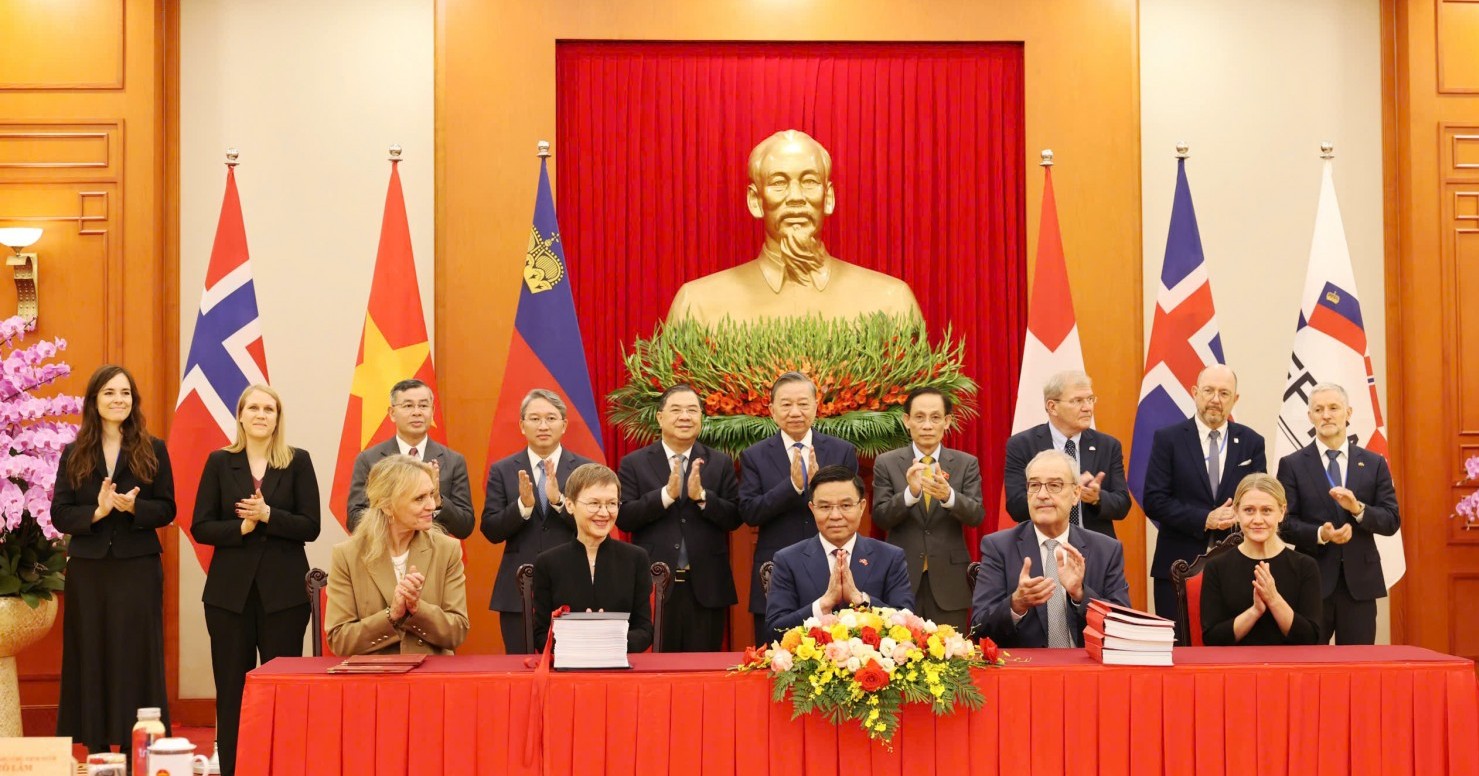
Việt Nam và EFTA ký Hiệp định thương mại tự do, mở rộng cơ hội hợp tác kinh tế
-
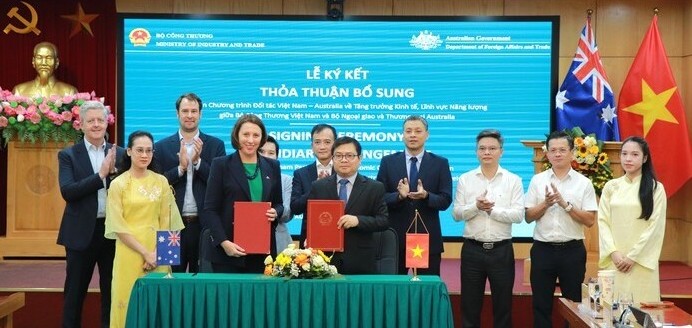
Việt Nam - Australia tăng cường hợp tác thúc đẩy chuyển dịch năng lượng
-
Sau Savan 1, T&T Group tiếp tục đầu tư điện gió Savan 2 gần 500 MW tại Lào
-

Chuyển đổi kép định hình lại cuộc chơi của ngành xây dựng Việt Nam
-
Bài 1: Từ Esbjerg nhìn về Việt Nam
-
Kỳ 1: Tái cơ cấu ngành điện trước yêu cầu huy động vốn và an ninh năng lượng
-
Tin tức nổi bật ngày 20/10: Thúc đẩy chuyển đổi xanh ngành cơ khí - điện
-
Sửa Luật Điện lực: Đề nghị làm rõ cơ chế giá điện, DPPA và điện gió ngoài khơi
-
SCI lên kế hoạch vay vốn cho dự án điện gió gần 1.390 tỷ đồng
-
Điều chỉnh quy hoạch xăng dầu: Tăng dự trữ, mở rộng hạ tầng cung ứng



-
Trung tâm công nghiệp - năng lượng: Động lực tăng trưởng mới
-
Nghĩa tình PETROVIETNAM - Sứ mệnh Kiến tạo
-
Nghị quyết 79: Thể chế mở đường, doanh nghiệp bứt phá
-
Đặc biệt và độc quyền
-
Hướng tới kỷ niệm 65 năm Ngày truyền thống PETROVIETNAM (27/11/1961 - 27/11/2026)
-
Chủ động nguồn cung năng lượng
-

Sửa Luật Dầu khí để bảo đảm an ninh năng lượng
-
Petrovietnam: Tiên phong - Vượt trội - Bền vững - Toàn cầu
-
STEM Innovation Petrovietnam: Tiên phong đổi mới, kiến tạo tương lai cho đất nước
-
Nói ít - Nghĩ nhiều - Làm nhiều - Tốc độ nhanh - Hiệu quả cao
-
Chào mừng Đại hội đại biểu toàn quốc lần thứ XIV của Đảng
-
Petrovietnam: Kiến tạo tương lai bằng khoa học và đổi mới sáng tạo
-
Viết tiếp câu chuyện tự hào Petrovietnam
-
Đại hội đại biểu Đảng bộ Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam lần thứ IV, nhiệm kỳ 2025-2030