Đó là lúc một câu hỏi mới xuất hiện: bạc có đang tiến gần tới vị thế của một kim loại chiến lược?
Câu trả lời không đơn giản là có hay không. “Kim loại chiến lược” không phải một danh hiệu chỉ dựa vào giá cao, mức độ khan hiếm hay việc một kim loại được sử dụng trong công nghệ cao. Nó thường gắn với một bài toán rộng hơn: một nền kinh tế có phụ thuộc vào kim loại đó đến mức nếu nguồn cung bị gián đoạn, những ngành quan trọng có thể bị ảnh hưởng đáng kể hay không; và liệu có thể nhanh chóng tìm được nguồn cung hoặc vật liệu thay thế hay không.
Nếu đặt bạc vào những tiêu chí ấy, bức tranh bắt đầu trở nên đáng chú ý.
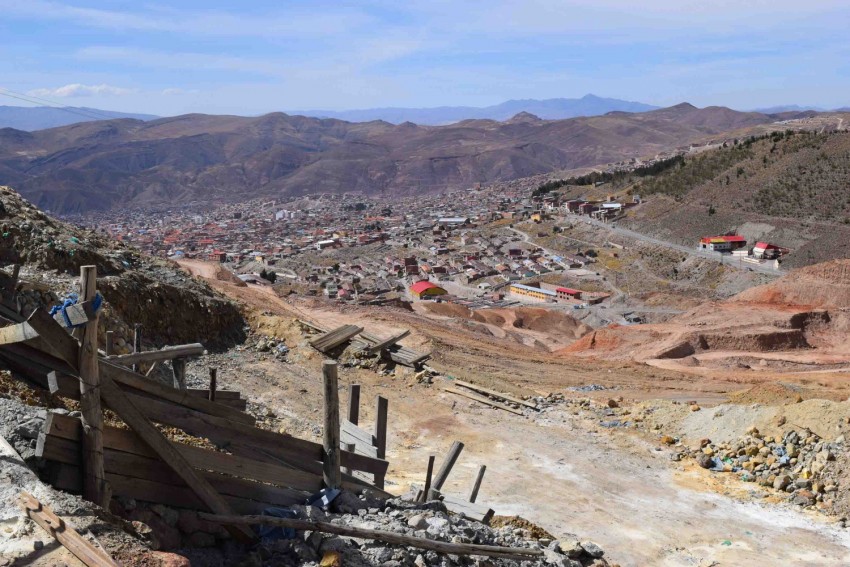 |
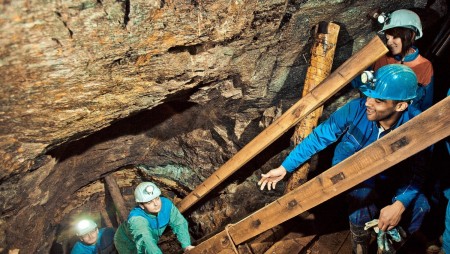
| Mỏ bạc ở Potosí. |
Bạc đã bước vào danh sách khoáng sản quan trọng của Mỹ Một dấu hiệu rất rõ xuất hiện vào năm 2025. Trong danh sách 60 khoáng sản quan trọng được Cơ quan Khảo sát Địa chất Mỹ (USGS) công bố năm 2025, bạc được đưa vào danh sách cùng với đồng, uranium và một số khoáng sản mới được bổ sung. USGS mô tả bạc là nguyên liệu được sử dụng trong mạch điện, pin, tế bào mặt trời và một số ứng dụng y tế. Danh sách này được xây dựng dựa trên đánh giá về tầm quan trọng đối với nền kinh tế và an ninh quốc gia cũng như rủi ro đối với chuỗi cung ứng. Đây là một thay đổi đáng chú ý về cách nhìn nhận bạc.
Nó không có nghĩa bạc đã trở thành “kim loại chiến lược” theo nghĩa pháp lý ở mọi quốc gia, càng không có nghĩa thế giới đang thiếu bạc đến mức không thể thay thế. Nhưng việc bạc xuất hiện trong danh sách khoáng sản quan trọng của Mỹ cho thấy kim loại này đã được nhìn nhận không chỉ dưới góc độ một hàng hóa hay kim loại quý, mà còn dưới góc độ an ninh nguồn cung.
Điểm này đặc biệt quan trọng bởi khái niệm “critical mineral” và “strategic mineral” không hoàn toàn giống nhau. Một khoáng sản có thể quan trọng đối với nền kinh tế nhưng chưa nhất thiết được xếp vào nhóm chiến lược cao nhất. Chính vì vậy, việc bạc được đưa vào danh sách của Mỹ nên được hiểu là một tín hiệu về mức độ quan tâm đối với chuỗi cung ứng, chứ chưa phải bằng chứng rằng bạc đã trở thành vật liệu chiến lược ở cấp độ cao nhất.
Ở châu Âu, cách tiếp cận thậm chí còn cho thấy rõ hơn sự khác biệt này. Đạo luật Nguyên liệu thô quan trọng của EU hiện xếp 34 nguyên liệu vào nhóm “critical raw materials” và 17 nguyên liệu vào nhóm “strategic raw materials”; bạc hiện không nằm trong hai danh sách đó. Trong khi đó, đồng, lithium, graphite, silicon, tungsten và các kim loại nhóm platinum đều nằm trong khung chính sách này.
Sự khác biệt giữa Mỹ và EU cho thấy một điều quan trọng: vị thế chiến lược của bạc vẫn đang được định hình, chứ chưa phải một kết luận đã được thống nhất trên toàn cầu.
Vì sao bạc ngày càng giống một nguyên liệu chiến lược?
Lý do đầu tiên nằm ở chính cấu trúc nhu cầu. Bạc không còn chỉ được dùng cho đồ trang sức, đồ gia dụng hay các sản phẩm tiêu dùng truyền thống. Nó ngày càng gắn với những lĩnh vực mà tốc độ tăng trưởng được thúc đẩy bởi quá trình điện khí hóa và số hóa.
Năm 2025, nhu cầu bạc công nghiệp đạt khoảng 657,4 triệu ounce, giảm 3% so với năm trước nhưng vẫn ở mức rất cao. Theo Silver Institute, sự phát triển của trung tâm dữ liệu, công nghệ liên quan đến AI và ngành ô tô tiếp tục hỗ trợ nhu cầu bạc, trong khi lĩnh vực quang điện đang giảm lượng bạc sử dụng nhờ tiết kiệm vật liệu và thay thế. Điều này tạo ra một cấu trúc cầu rất khác so với vài thập niên trước.
Nếu một kim loại chỉ được sử dụng trong những sản phẩm tiêu dùng có thể trì hoãn hoặc cắt giảm, mức độ rủi ro khi nguồn cung thiếu hụt sẽ thấp hơn. Nhưng nếu kim loại đó được sử dụng trong các thiết bị điện, hệ thống năng lượng, linh kiện điện tử và cơ sở hạ tầng số, một phần nhu cầu trở nên khó cắt giảm hơn.
Đó là lý do bạc ngày càng gắn với những xu hướng dài hạn như điện khí hóa, năng lượng tái tạo và số hóa nền kinh tế. Nhưng nhu cầu lớn chưa đủ để biến một kim loại thành chiến lược.
Yếu tố thứ hai mới thực sự đáng chú ý: khả năng tăng cung.
Trong bài thứ ba của chuỗi này, câu chuyện về nguồn cung đã cho thấy một nghịch lý: thế giới có thể cần thêm bạc, nhưng ngành khai thác không thể đơn giản mở thêm các mỏ bạc với tốc độ tương ứng.
Bạc thường được khai thác cùng với chì, kẽm, đồng hoặc vàng. Vì vậy, sản lượng bạc không chỉ phụ thuộc vào giá bạc hay nhu cầu bạc, mà còn phụ thuộc vào kinh tế của những ngành khai thác kim loại khác. Đây là một điểm khiến bạc khác với một số kim loại có hệ thống khai thác tương đối độc lập.
Nếu giá bạc tăng mạnh nhưng giá chì hoặc kẽm giảm, một số mỏ sản xuất bạc như sản phẩm phụ vẫn có thể không tăng sản lượng theo tín hiệu của riêng thị trường bạc. Ngược lại, một dự án khai thác đồng mới có thể vô tình đưa thêm một lượng bạc ra thị trường mà không phải vì doanh nghiệp ban đầu nhắm tới bạc.
Theo World Silver Survey 2026, sản lượng khai mỏ bạc năm 2025 tăng khoảng 3%, lên 846,6 triệu ounce, nhưng nguồn cung bạc từ các mỏ bạc nguyên sinh lại giảm năm thứ ba liên tiếp. Phần tăng chủ yếu đến từ bạc là sản phẩm phụ của các hoạt động khai thác kim loại khác. Điều này có nghĩa thị trường bạc có một dạng “độ trễ” đặc biệt.
Giá có thể thay đổi trong vài tháng. Công nghệ có thể thay đổi trong vài năm. Nhưng một mỏ mới, từ thăm dò đến cấp phép, xây dựng và vận hành ổn định, thường cần một khoảng thời gian dài hơn nhiều.
Khi một nguyên liệu có vai trò ngày càng lớn trong các ngành công nghiệp quan trọng nhưng nguồn cung lại khó phản ứng nhanh, nó bắt đầu mang những đặc điểm của một nguyên liệu cần được quản trị ở cấp độ chiến lược.
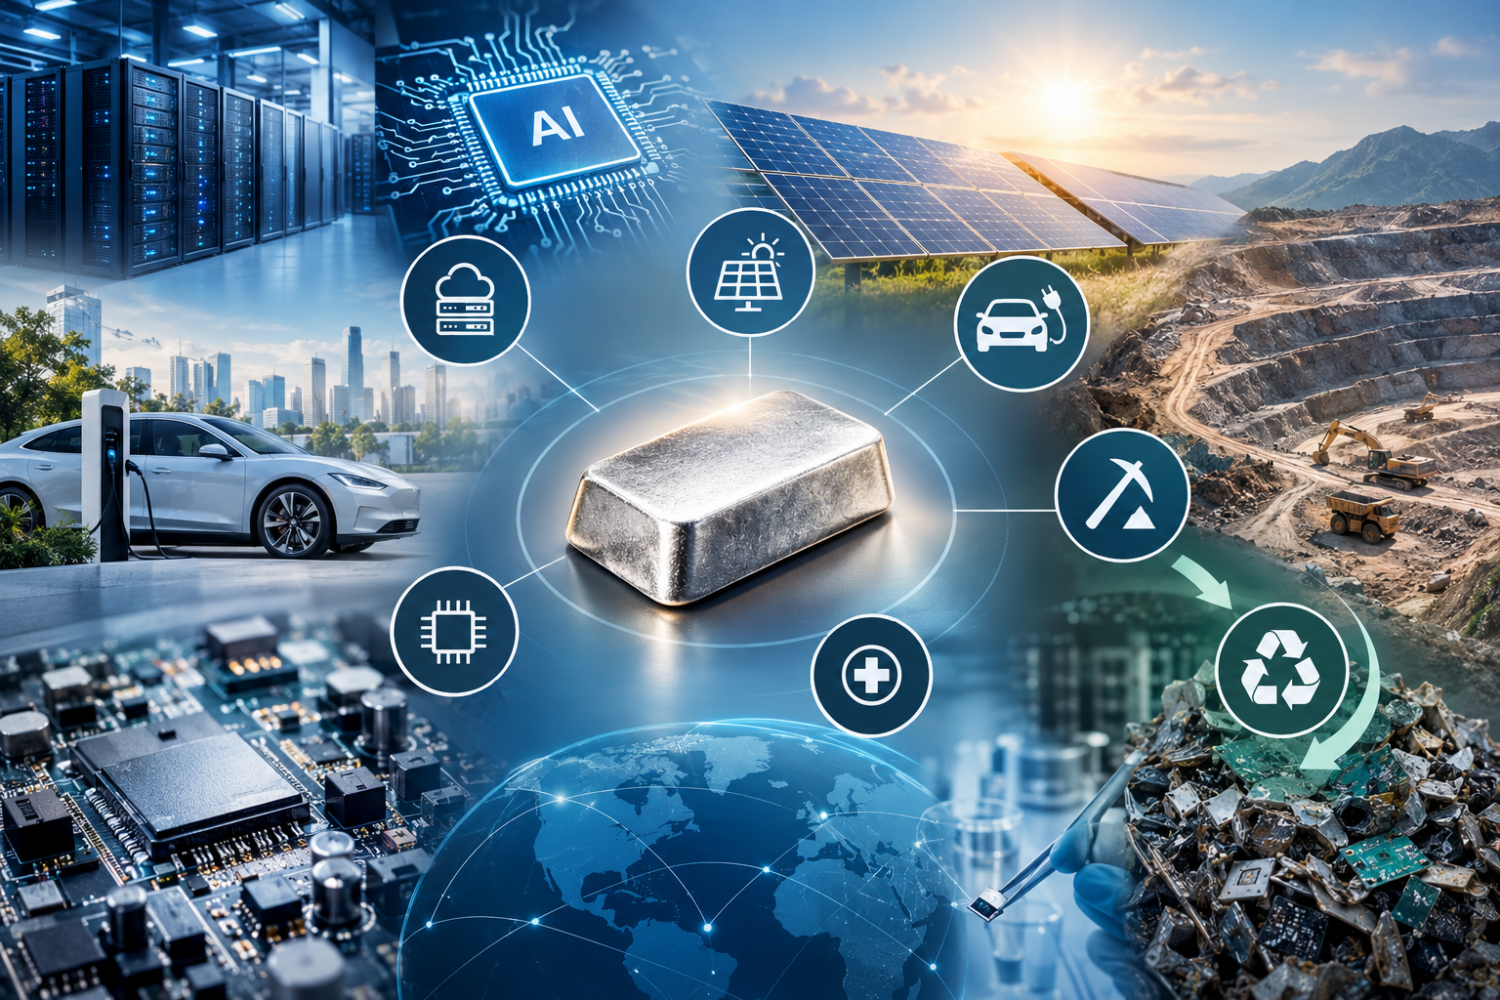 |
| Liệu bạc có đang trở thành mắt xích quan trọng của nền kinh tế tương lai? |
Sáu năm thiếu hụt không đồng nghĩa thế giới sắp hết bạc
Tuy nhiên, cũng cần tránh một cách diễn giải khác: thị trường thiếu bạc không đồng nghĩa với việc thế giới đang cạn kiệt bạc.
Silver Institute dự báo thị trường bạc năm 2026 tiếp tục thiếu hụt khoảng 67 triệu ounce, đánh dấu năm thứ sáu liên tiếp nhu cầu vượt nguồn cung mới từ khai thác và tái chế. Thị trường vì vậy phải dựa thêm vào lượng bạc đã tồn tại trên mặt đất, bao gồm các kho dự trữ và lượng kim loại được đưa trở lại thị trường. Đây là sự khác biệt rất quan trọng.
Một thị trường có thể thiếu hụt trong nhiều năm mà không “hết” hàng hóa. Giá cả, tồn kho, tái chế, tiết kiệm vật liệu và thay thế công nghệ sẽ cùng tham gia điều chỉnh cân bằng. Chính Silver Institute cũng cho rằng về dài hạn, giá cao sẽ thúc đẩy tiết kiệm bạc, thay thế trong một số ứng dụng và tăng tái chế, qua đó có thể làm thu hẹp dần mức thâm hụt cấu trúc.
Nói cách khác, thị trường không đứng yên trước sự thiếu hụt. Nhưng chính quá trình điều chỉnh đó lại tạo ra một nghịch lý: nếu bạc thực sự trở nên quan trọng hơn đối với nền kinh tế số và nền kinh tế điện khí hóa, các quốc gia và doanh nghiệp sẽ càng phải quan tâm đến việc bảo đảm nguồn cung, tăng tái chế và phát triển vật liệu thay thế.
Một kim loại càng quan trọng thì chiến lược ứng phó với nó càng không thể chỉ là “khai thác thêm”.
Trong bài toán an ninh nguyên liệu, tái chế vì thế có thể trở thành một phần quan trọng không kém khai thác mỏ. Silver Institute dự báo lượng bạc tái chế năm 2026 sẽ vượt 200 triệu ounce, lần đầu tiên vượt ngưỡng này kể từ năm 2012, khi giá cao khiến nhiều nguồn phế liệu được đưa trở lại thị trường.
Điều này mở ra một khái niệm ngày càng quan trọng: “mỏ trên mặt đất”. Một lượng bạc đáng kể đã được đưa vào các sản phẩm, linh kiện, thiết bị điện tử và vật liệu công nghiệp. Khi những sản phẩm này hết vòng đời, kim loại bên trong có thể trở thành nguồn cung thứ cấp. Trong một thế giới mà việc mở một mỏ mới mất nhiều năm, khả năng thu hồi kim loại từ những gì đã được khai thác có thể trở thành một phần quan trọng của an ninh nguồn cung.
Đây cũng là hướng đi mà các chính sách nguyên liệu quan trọng ngày càng nhấn mạnh. EU, chẳng hạn, đang xây dựng các cơ chế thúc đẩy tính tuần hoàn và thu hồi nguyên liệu quan trọng từ sản phẩm, linh kiện và dòng chất thải.
Với bạc, tái chế còn có một lợi thế đặc biệt: nó không phụ thuộc hoàn toàn vào việc phát hiện một mỏ mới.
Nhưng tái chế cũng không phải chiếc van có thể mở vô hạn. Khối lượng bạc thu hồi phụ thuộc vào lượng sản phẩm hết vòng đời, giá kim loại, công nghệ thu hồi và chi phí xử lý. Một thiết bị vẫn đang hoạt động không thể trở thành nguồn cung chỉ vì thị trường đang thiếu bạc.
Do đó, tái chế có thể làm giảm áp lực lên nguồn cung nguyên sinh, nhưng khó có thể một mình giải quyết toàn bộ bài toán.
Và đây là lúc công nghệ quay trở lại câu chuyện
Sau bốn bài viết, bức tranh về bạc trở nên rõ hơn. AI, trung tâm dữ liệu, điện tử và điện khí hóa tạo thêm những nguồn cầu mới. Solar vẫn cần bạc nhưng đang tìm cách giảm lượng bạc trên mỗi tế bào. Các mỏ không thể phản ứng với nhu cầu mới trong thời gian ngắn. Giá cao lại thúc đẩy ngành công nghiệp tìm vật liệu thay thế và đầu tư mạnh hơn vào tiết kiệm bạc.
Những lực lượng này không đi theo một hướng duy nhất, chúng kéo thị trường bạc theo hai chiều ngược nhau. Một bên là điện khí hóa và số hóa, làm tăng nhu cầu sử dụng bạc trong những lĩnh vực mới. Bên kia là đổi mới vật liệu, làm giảm lượng bạc cần thiết cho mỗi sản phẩm. Ở giữa hai lực lượng đó là nguồn cung, vốn có tốc độ điều chỉnh chậm hơn cả giá cả lẫn công nghệ.
Đó là lý do tương lai của bạc không thể được mô tả đơn giản bằng một câu như “nhu cầu tăng” hay “nguồn cung thiếu”. Câu hỏi thực sự là lực nào sẽ thay đổi nhanh hơn.
Nếu nhu cầu từ AI, điện tử, ô tô và hạ tầng điện tăng nhanh hơn tốc độ tiết kiệm và thay thế bạc, áp lực lên nguồn cung sẽ tiếp tục kéo dài. Nếu công nghệ thay thế tiến nhanh, một phần nhu cầu có thể biến mất ngay cả khi số lượng sản phẩm cuối cùng vẫn tăng. Nếu giá cao thúc đẩy tái chế đủ mạnh, nguồn cung thứ cấp sẽ trở thành một đối trọng đáng kể.
Thị trường bạc vì thế đang bước vào một giai đoạn mà địa chất, công nghệ và chính sách nguyên liệu cùng lúc quyết định giá trị chiến lược của một kim loại.
Một điểm khác cũng cần được nhìn nhận thẳng thắn: bạc không phải kim loại duy nhất đang bước vào cuộc cạnh tranh này.
Đồng, lithium, graphite, nickel, đất hiếm và các kim loại nhóm platinum đều đang được các nền kinh tế lớn quan tâm vì vai trò của chúng trong chuyển dịch năng lượng, công nghệ số, quốc phòng và sản xuất công nghiệp. IEA cho rằng an ninh khoáng sản đang ngày càng trở thành một vấn đề về khả năng chống chịu của chuỗi cung ứng, đặc biệt khi hoạt động khai thác và chế biến tập trung ở một số quốc gia.
Vì vậy, bạc sẽ phải cạnh tranh không chỉ với những vật liệu thay thế về mặt kỹ thuật, mà còn với những nguyên liệu khác trong cuộc đua giành vốn đầu tư, công suất khai thác, năng lực chế biến và sự quan tâm của chính phủ.
Việc Mỹ đưa bạc vào danh sách khoáng sản quan trọng năm 2025 là một tín hiệu rõ ràng. Nhưng việc EU chưa xếp bạc vào danh sách nguyên liệu chiến lược cho thấy mức độ đánh giá vẫn khác nhau giữa các nền kinh tế.
Điều đó cũng có nghĩa câu hỏi “bạc có phải kim loại chiến lược hay không?” có thể chưa quan trọng bằng câu hỏi “bạc có đang ngày càng mang những đặc điểm của một kim loại chiến lược hay không?”. Ở góc độ này, câu trả lời đang dần rõ.
 |
| Bạc sẽ không còn chỉ được định giá bằng giá trị của một ounce kim loại, mà bằng giá trị của những thứ mà một ounce bạc có thể giúp thế giới xây dựng. |
Từ kim loại quý thành nguyên liệu của nền kinh tế số
Có lẽ thay đổi lớn nhất của bạc không nằm ở một con số sản lượng hay một kỷ lục giá nào đó, mà ở sự thay đổi trong vai trò của nó.
Bạc từng được nhìn chủ yếu như một kim loại quý có thị trường đầu tư và trang sức lớn. Nhưng nền kinh tế hiện đại đang sử dụng bạc trong những thứ ít nhìn thấy hơn: những đường dẫn điện nhỏ trong thiết bị điện tử, các tiếp điểm, linh kiện, tế bào quang điện, hệ thống điện và nhiều thiết bị phục vụ quá trình điện khí hóa. Khi những hệ thống đó mở rộng, bạc trở nên gắn với cơ sở vật chất của nền kinh tế số.
Nhưng chính vì vậy, bạc cũng đối mặt với một quy luật khác của công nghệ: không có vật liệu nào được bảo đảm giữ nguyên vai trò mãi mãi nếu chi phí của nó tăng đủ cao.
Công nghệ sẽ tìm cách dùng ít hơn, doanh nghiệp sẽ tìm cách thay thế, nhà máy sẽ tối ưu quy trình, ngành tái chế sẽ phát triển. Và nếu một vật liệu khác có thể mang lại hiệu quả tương đương với chi phí thấp hơn, thị trường cuối cùng sẽ tạo ra động lực để nó bước vào. Bạc vì thế đang đứng trước một nghịch lý rất đặc biệt.
Nó càng trở nên quan trọng đối với những công nghệ của tương lai, càng có nhiều động lực để thế giới bảo đảm nguồn cung cho nó. Nhưng nó càng đắt và càng khó cung ứng, càng có nhiều động lực để thế giới tìm cách thoát khỏi sự phụ thuộc vào nó. Đó chính là cuộc giằng co sẽ quyết định vị trí của bạc trong thập niên tới.
Bạc có thể chưa phải là “kim loại chiến lược” theo một định nghĩa chung cho toàn thế giới. Nhưng nó đã bước vào vùng mà câu chuyện về bạc không còn chỉ là chuyện của thị trường kim loại quý.
Từ những mỏ bạc ở Mexico, Peru hay Trung Quốc đến các nhà máy pin mặt trời, trung tâm dữ liệu, dây chuyền điện tử và các phòng thí nghiệm vật liệu, cùng một câu hỏi đang được đặt ra: làm thế nào để bảo đảm những công nghệ quan trọng của nền kinh tế hiện đại không bị giới hạn bởi một nguyên liệu mà nguồn cung không thể tăng nhanh?
Và nếu câu hỏi ấy ngày càng trở nên cấp thiết, bạc sẽ không còn chỉ được định giá bằng giá trị của một ounce kim loại, mà bằng giá trị của những thứ mà một ounce bạc có thể giúp thế giới xây dựng.
Đó có lẽ mới là sự thay đổi lớn nhất của bạc trong kỷ nguyên AI và điện khí hóa.
Lam Anh
Tập đoàn Phú Quý cùng đồng hành kiến tạo tri thức về Kim loại quý