Lạm phát toàn cầu dai dẳng, giá vàng bạc có tăng?
(PetroTimes) - Khảo sát mới nhất của Reuters với hơn 500 nhà kinh tế cho thấy dự báo lạm phát năm 2027 đã được nâng lên tại 31 trong số 50 nền kinh tế.



 "Sao chép liên kết


 Vàng và cuộc trở lại của tài sản niềm tin |
| Khi các quốc gia bắt đầu gọi vàng trở về |
Một người có thu nhập khá có thể dành ra vài triệu đồng mỗi tháng mà đời sống không bị xáo trộn nhiều. Nhưng với người chỉ vừa đủ trang trải tiền nhà, điện nước, học hành và bữa ăn, để dành một khoản nhỏ cũng là bài toán khó. Bởi vậy, lời khuyên “hãy tiết kiệm” đôi khi nghe đơn giản đến mức xa xỉ.
Thế nhưng, chính ở những gia đình ít của để dành, một biến cố rất nhỏ cũng có thể dẫn đến hậu quả rất lớn. Một lần đau ốm, vài tháng thất nghiệp, một vụ mùa thất bát hoặc một khoản sửa chữa bất ngờ có thể cuốn đi thành quả lao động nhiều năm. Thu nhập giúp con người duy trì cuộc sống; tài sản dự phòng giúp họ có cơ hội đứng vững khi thu nhập bị gián đoạn.
Từ đó, có một nghịch lý đáng suy ngẫm: Người nghèo khó tích lũy hơn người giàu, nhưng nhu cầu có tài sản dự phòng của họ lại đặc biệt cấp thiết. “Càng nghèo càng phải tích lũy tài sản” không phải lời trách móc người nghèo, càng không phải công thức làm giàu nhanh. Đó là một định hướng dài hạn, chỉ có ý nghĩa khi đi cùng thu nhập đủ sống, bảo đảm xã hội và những cơ hội kinh tế thực chất.
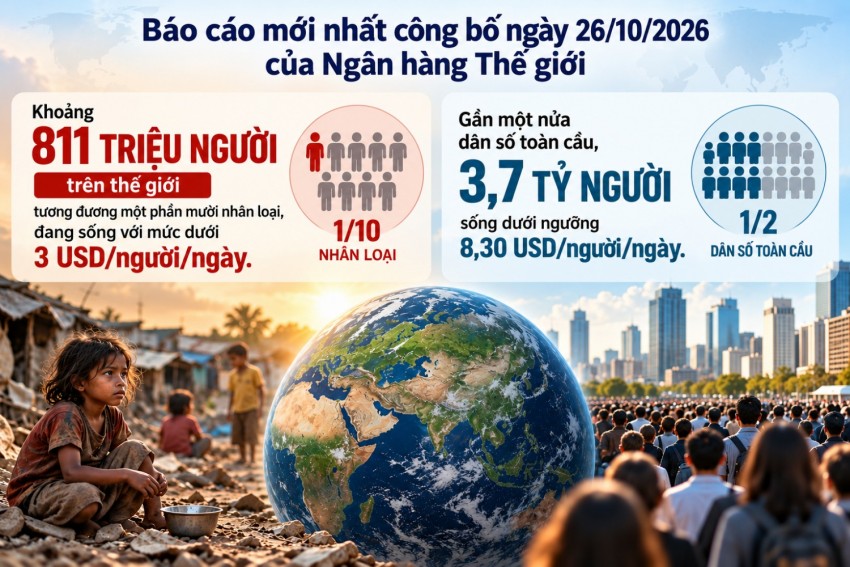 |
| Khoảng 811 triệu người trên thế giới đang sống dưới ngưỡng 3 USD/ngày, trong khi gần 3,7 tỷ người có mức sống dưới 8,30 USD/ngày. Ngân hàng Thế giới cảnh báo: “Nếu tăng trưởng thu nhập bình quân đầu người không cải thiện, số người nghèo cùng cực vào năm 2030 thậm chí có thể cao hơn hiện nay”. (Đồ họa minh họa: AI). |
Nghèo không chỉ vì thu nhập thấp, mà còn vì quá dễ mất những gì đã có
Ngày 26/10/2026, Ngân hàng Thế giới (World Bank) công bố những phát hiện chính từ báo cáo Poverty, Prosperity, and Planet Report 2026: Jobs at the Center of Poverty Eradication (Nghèo đói, thịnh vượng và hành tinh - Việc làm là trọng tâm của xóa nghèo). Theo báo cáo, khoảng 811 triệu người trên thế giới, tương đương một phần mười nhân loại, đang sống với mức dưới 3 USD/người/ngày. Gần một nửa dân số toàn cầu, khoảng 3,7 tỷ người, sống dưới ngưỡng 8,30 USD/người/ngày.
Đây là các ngưỡng nghèo quốc tế được tính theo sức mua tương đương (PPP, năm 2021), không phải số tiền mặt có thể quy đổi cơ học sang đồng Việt Nam theo tỷ giá hằng ngày. Đặc biệt, ngưỡng 3 USD của báo cáo 2026 cũng không nên nhầm với ngưỡng 2,15 USD theo chuẩn PPP cũ được sử dụng trong báo cáo 2024.
World Bank nhận định tiến trình giảm nghèo cùng cực đã gần như đình trệ. Nếu tăng trưởng thu nhập bình quân đầu người không cải thiện, số người nghèo cùng cực vào năm 2030 thậm chí có thể cao hơn hiện nay. Báo cáo đặt việc tạo thêm việc làm và nâng cao chất lượng, thu nhập từ việc làm vào trung tâm của giải pháp. Lao động, theo cách diễn đạt của tổ chức này, là tài sản chủ yếu, đôi khi là tài sản duy nhất của người nghèo.
Điều đó rất quan trọng. Không ai có thể tích lũy một cách bền vững nếu thiếu việc làm, thiếu thu nhập hoặc phải hy sinh nhu cầu sống thiết yếu. Cũng không thể lấy chuyện để dành vài đồng làm giải pháp thay thế cho tiền lương công bằng, y tế, giáo dục, nhà ở và hệ thống an sinh. Nhưng khi những điều kiện tối thiểu đã hình thành, câu chuyện tiếp theo phải là: Làm thế nào để một phần thành quả lao động được giữ lại?
Sự khác nhau giữa người có tài sản dự phòng và người không có dự phòng đôi khi không nằm ở mức sống hôm nay, mà ở khả năng chịu đựng một cú sốc ngày mai. Người có một khoản dự trữ có thể mua thời gian để tìm việc mới, chữa bệnh, giữ con tiếp tục đến trường, tránh bán tháo công cụ sản xuất. Người không có dự trữ dễ phải vay nóng, cầm cố hoặc bán tài sản đúng lúc bất lợi nhất. Một biến cố vì vậy có thể biến thành vòng xoáy nợ nần.
Nhìn theo cách ấy, tích lũy tài sản là một hình thức xây dựng năng lực tự vệ kinh tế cho gia đình. Nó không khiến mọi người nghèo lập tức thoát nghèo; nó làm giảm khả năng một rủi ro nhất thời trở thành sự sa sút kéo dài.
Từng món nhỏ, một gia tài lớn
Người Việt có câu “tích tiểu thành đại”. Đó không đơn thuần là một lời khuyên tiết kiệm, mà là kinh nghiệm giữ của qua nhiều thế hệ. Một khoản thu nhập có thể nhỏ, một lần mua có thể rất ít, nhưng nhiều lần cộng lại và được gìn giữ đủ lâu sẽ hình thành một nền tảng tài sản.
Hãy lấy một phép tính thuần túy minh họa: mỗi tuần giữ lại 50.000 đồng, một năm sẽ dành được khoảng 2,6 triệu đồng; sau mười năm là 26 triệu đồng, chưa tính lãi, lạm phát hay thay đổi thu nhập. Nếu mỗi tuần là 100.000 đồng, tổng tiền gốc sau mười năm là 52 triệu đồng. Những con số ấy không bảo đảm sức mua tương lai, nhưng cho thấy tính kỷ luật có thể biến phần rất nhỏ của thu nhập thành một khoản dự phòng có thật.
Điều đáng nói không nằm ở con số 50.000 hay 100.000 đồng. Với gia đình đang thiếu ăn, đó vẫn có thể là khoản không thể để dành. Tích lũy phải bắt đầu từ khả năng thực tế của từng nhà, có thể ít hơn, không đều đặn hoặc tạm dừng khi cần. Không nên biến việc để dành thành sự khắc nghiệt với chính mình, nhất là khi phải chăm sóc trẻ nhỏ, người già hoặc người ốm.
Một cách tiếp cận hợp lý là đi từ lớp tài sản có tính thanh khoản cao nhất: khoản dự phòng bằng tiền cho những chi tiêu cấp bách. Sau đó mới đến các tài sản phục vụ sinh kế và bảo toàn giá trị trong dài hạn. Với người lao động, một chiếc máy may, bộ dụng cụ sửa chữa, đàn vật nuôi hay khóa học nâng tay nghề có thể là tài sản sinh lợi quan trọng hơn một món kim loại quý. Không có một công thức phân bổ giống nhau cho tất cả.
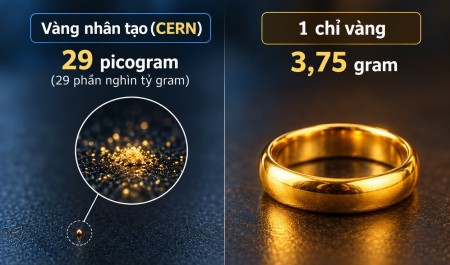
Tuy nhiên, trong ký ức kinh tế của nhiều gia đình Việt Nam, vàng và bạc vẫn có vị trí riêng. Một chiếc nhẫn vàng, một chỉ vàng, một vài lượng bạc có thể được mua vào những lúc có tiền dư, cất giữ qua năm tháng rồi trao lại khi con cháu trưởng thành. Vật nhỏ, nhưng chứa đựng cả thời gian lao động và một cam kết âm thầm với tương lai.
Vàng có ưu thế về giá trị tập trung trong khối lượng nhỏ, được nhận biết rộng rãi và có truyền thống giao dịch lâu đời. Bạc có đơn vị giá trị nhỏ hơn, vì thế có thể phù hợp với những khoản tích góp khiêm tốn hơn. Cả hai đều là tài sản hữu hình, không phụ thuộc vào lời hứa trả nợ của một tổ chức phát hành. Nhưng như thế không có nghĩa chúng không mang rủi ro.
Giá vàng, nhất là giá bạc, có thể biến động mạnh; chênh lệch giá mua - bán, phí gia công, lưu trữ và rủi ro thất lạc có thể làm hao hụt giá trị khi cần bán gấp. Kim loại quý cũng không tự tạo ra dòng tiền định kỳ như một hoạt động kinh doanh hiệu quả hay tài sản cho thuê. Bởi vậy, không nên dùng tiền sinh hoạt, tiền chữa bệnh, tiền học của con hoặc tiền vay để mua vàng bạc, càng không nên mua đuổi khi giá tăng nóng.
Giá trị của việc tích lũy kim loại quý, nếu có, nằm ở chỗ chúng có thể là một phần trong cơ cấu tài sản được chuẩn bị lâu dài, chứ không phải một tấm vé chắc chắn dẫn đến giàu sang. Mua được bao nhiêu không quan trọng bằng việc mua bằng tiền thực sự dư ra, hiểu rõ mình đang nắm giữ thứ gì và có đủ thời gian để không buộc phải bán trong cơn biến động.
 |
| Chờ đến khi thật sự dư dả mới bắt đầu tích lũy thì đôi khi cả đời vẫn không có một thời điểm như vậy. Từ những khoản nhỏ, bền bỉ và đều đặn, mỗi người vẫn có thể gây dựng nền tảng tài chính cho mình - đúng với tinh thần “tích tiểu thành đại”. (Đồ họa minh họa: AI). |
Từ của để dành đến tài sản truyền đời
Một trong những giới hạn lớn nhất của nghèo đói là nó thu hẹp tầm nhìn thời gian. Khi hôm nay chưa đủ ăn, ngày mai trở thành một điều xa xỉ. Ngược lại, có một khoản tích lũy dù nhỏ giúp gia đình bắt đầu nghĩ xa hơn: sang vụ sau, sang năm sau, đến ngày con đi học, khi cha mẹ tuổi già.
Của để dành vì thế không chỉ có giá trị bằng tiền. Nó còn tạo ra quyền lựa chọn. Khi không phải vay với lãi suất bất lợi, một gia đình giữ được quyền quyết định. Khi có khoản dự phòng, một người lao động có thể từ chối một sự đánh đổi quá rủi ro. Khi cha mẹ để lại một món tài sản nhỏ, con cái có thể nhận được không chỉ vật chất, mà còn một khởi điểm thuận lợi hơn.
Nhưng tài sản truyền đời không nhất thiết chỉ là vàng hay bạc. Đó có thể là một mảnh đất hợp pháp, một bộ công cụ nghề nghiệp, kiến thức được đầu tư cho con, một tài khoản tiết kiệm, hay một cơ sở kinh doanh nhỏ có khả năng tiếp nối. Sự bền vững đến từ việc kết hợp các loại tài sản phù hợp với hoàn cảnh, thay vì đặt toàn bộ tương lai gia đình vào một mặt hàng.
Báo cáo năm 2026 của World Bank đặt câu chuyện giảm nghèo vào trung tâm là việc làm và năng suất lao động. Từ đó có thể rút ra một suy luận rộng hơn cho mỗi hộ gia đình: Nâng thu nhập là điều kiện để đi lên; quản lý chi tiêu và tích lũy tài sản là phương thức giữ lại một phần thành quả đã tạo dựng. Hai quá trình ấy cần diễn ra cùng nhau, chứ không thay thế cho nhau.
Ở cấp độ xã hội, người thu nhập thấp chỉ có thể tích lũy tốt hơn khi có công việc ổn định, dịch vụ tài chính an toàn, chi phí y tế và giáo dục có thể gánh chịu, cùng những cơ chế bảo vệ họ trước tai nạn và thiên tai. Khuyến khích người nghèo tích lũy mà bỏ qua những điều kiện này sẽ dễ biến một lời khuyên đúng thành gánh nặng đạo đức đặt sai chỗ.
Ở cấp độ gia đình, điều có thể bắt đầu ngay là thói quen phân biệt giữa tiền cần tiêu hôm nay và phần có thể gìn giữ cho ngày mai. Không cần chờ đến khi giàu mới nghĩ đến tài sản. Bởi nếu chờ đến lúc dư dả mới học cách tích lũy, đôi khi cả đời không có một thời điểm nào thật sự dư dả.
Một chỉ vàng, một lượng bạc, một khoản tiết kiệm nhỏ, hay một công cụ lao động được mua thêm - mỗi thứ đều có thể là viên gạch đầu tiên. Không viên gạch nào tự mình làm nên ngôi nhà, nhưng không có những viên gạch đầu tiên thì cũng khó có một ngôi nhà nào được dựng lên.
“Tích tiểu thành đại” vì vậy không chỉ nói về số lượng của cải. Nó nói về khả năng chuyển hóa những thành quả nhỏ bé của hiện tại thành sự an toàn của tương lai. Với những gia đình ít vốn liếng, hành trình ấy khó khăn hơn, nhưng cũng đáng được xã hội tạo điều kiện hơn. Vì mục đích cuối cùng của tích lũy không phải khoe mình sở hữu bao nhiêu, mà là để một biến cố không dễ xóa sạch công sức của cả một đời người - và để thế hệ sau không phải bắt đầu từ hai bàn tay trắng.
Đan Thư
Tập đoàn Phú Quý cùng đồng hành kiến tạo tri thức về Kim loại quý