Warren Buffett và 5 “kẻ thù” của nhà đầu tư vàng bạc
(PetroTimes) - Warren Buffett không phải người cổ vũ việc mua vàng, nhưng cuối thập niên 1990, Tập đoàn Berkshire Hathaway của ông từng nắm giữ hàng nghìn tấn bạc.



 "Sao chép liên kết


 Giá vàng hôm nay 26/9: Vàng thế giới khép tuần đầy sóng gió |
| Giá vàng hôm nay 28/9: Giá vàng đi ngang, vàng nhẫn có nơi cao hơn vàng miếng SJC |
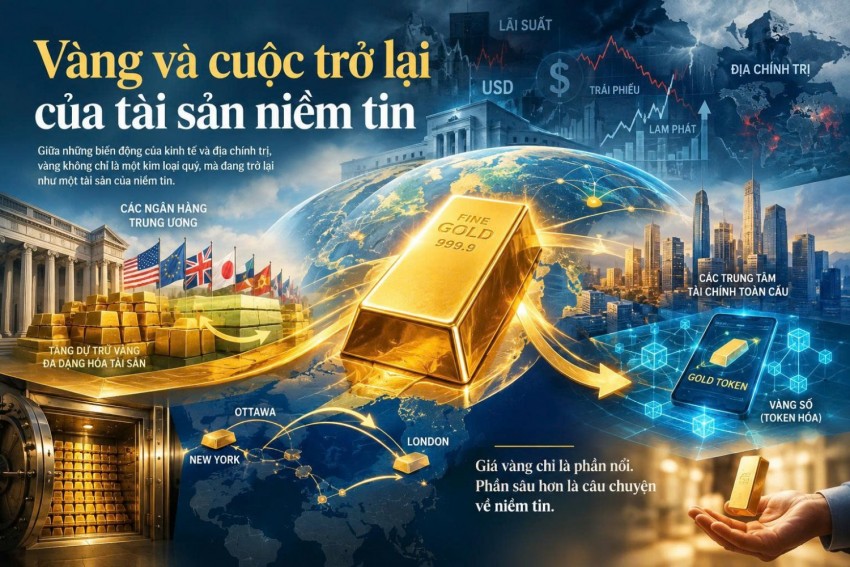 |
Đằng sau mỗi biến động của giá vàng không chỉ còn là câu chuyện về lạm phát, lãi suất hay đồng USD. Đó là câu chuyện về sự thay đổi trong cách thế giới nhìn nhận một tài sản: từ một công cụ đầu tư truyền thống trở thành một dạng “bảo hiểm chiến lược” trước những rủi ro ngày càng phức tạp của hệ thống tài chính toàn cầu.
Trong nhiều thập niên, việc lý giải giá vàng tương đối đơn giản. Khi lãi suất tăng, đặc biệt là lãi suất thực, vàng thường mất sức hấp dẫn bởi đây là tài sản không tạo ra dòng tiền. Nhà đầu tư có xu hướng chuyển vốn sang trái phiếu hoặc các tài sản sinh lời khác. Ngược lại, khi lạm phát gia tăng, đồng tiền mất giá hoặc bất ổn xuất hiện, vàng lại trở thành nơi trú ẩn.
Mối quan hệ giữa vàng, lãi suất, đồng USD và lạm phát vì thế từng được xem như “chiếc la bàn” để dự báo xu hướng của kim loại quý. Nhưng vài năm gần đây, chiếc la bàn ấy dường như không còn chỉ hướng hoàn toàn chính xác.
Một biểu hiện rõ nhất là việc vàng vẫn duy trì sức mạnh ngay cả trong những thời điểm môi trường tiền tệ tưởng như bất lợi. Lợi suất trái phiếu Chính phủ Mỹ tăng cao, đồng USD mạnh lên, lãi suất duy trì ở mức cao trong thời gian dài - tất cả đều là những yếu tố từng gây áp lực lớn lên vàng.
Thế nhưng, thay vì suy yếu, vàng vẫn giữ được vị thế ở vùng giá cao. Điều đó cho thấy một thực tế: những yếu tố truyền thống vẫn tác động đến vàng, nhưng không còn đủ để giải thích toàn bộ câu chuyện.
Câu hỏi mà thị trường đặt ra hiện nay dường như đã thay đổi. Không còn đơn thuần là: “Lãi suất sẽ đi về đâu?”. Mà sâu xa hơn là: “Tài sản nào có thể bảo vệ giá trị khi những bất định về tiền tệ, tài khóa và địa chính trị cùng lúc gia tăng?”.
Và trong câu hỏi ấy, vàng sở hữu một đặc điểm rất khác biệt: nó không phải là nghĩa vụ thanh toán của bất kỳ chính phủ hay tổ chức tài chính nào. Đó chính là điểm khiến câu chuyện về vàng hiện nay không chỉ là câu chuyện về giá.
Sự thay đổi bắt đầu từ các ngân hàng trung ươngMuốn hiểu vì sao vàng có thể đứng vững trước những lực cản từng rất mạnh, cần nhìn vào những người mua có ảnh hưởng lớn nhất trên thị trường này: các ngân hàng trung ương.
Trong những năm gần đây, các ngân hàng trung ương trên thế giới liên tục gia tăng lượng vàng nắm giữ. Theo World Gold Council, lượng mua vàng của khu vực này đã duy trì ở mức cao, với bình quân khoảng 1.000 tấn mỗi năm trong bốn năm gần đây, cao hơn đáng kể so với mức trung bình của thập niên trước.
Khảo sát của World Gold Council cũng cho thấy xu hướng này chưa có dấu hiệu đảo chiều: nhiều ngân hàng trung ương cho rằng tỷ trọng vàng trong dự trữ toàn cầu sẽ tiếp tục tăng, trong khi vai trò của đồng USD trong cơ cấu dự trữ có thể giảm dần.
Đây không phải là một thay đổi nhỏ, bởi khác với nhà đầu tư cá nhân, ngân hàng trung ương không mua vàng chỉ vì kỳ vọng giá tăng. Dự trữ quốc gia là một phần của hệ thống an toàn tài chính, được xây dựng dựa trên những tiêu chí dài hạn như khả năng thanh khoản, mức độ an toàn và khả năng ứng phó trong khủng hoảng.
Vì vậy, khi các ngân hàng trung ương tăng lượng vàng nắm giữ, thông điệp phía sau không đơn giản là họ đang tìm kiếm lợi nhuận. Mà họ đang tìm kiếm sự bảo vệ. Nói cách khác, vàng đang được nhìn nhận như một dạng bảo hiểm tài chính cấp quốc gia.
Sự thay đổi này diễn ra trong bối cảnh thế giới bước vào một giai đoạn nhiều biến động hơn: xung đột địa chính trị, cạnh tranh chiến lược giữa các nền kinh tế lớn, rủi ro từ các lệnh trừng phạt tài chính và những tranh luận ngày càng lớn về tính bền vững của hệ thống tiền tệ quốc tế.
Sự kiện tài sản dự trữ của Nga bị đóng băng năm 2022 khiến nhiều quốc gia phải đặt lại câu hỏi về mức độ phụ thuộc vào các tài sản được kiểm soát bởi một hệ thống tài chính hoặc pháp lý bên ngoài.
 |
Một tài sản có thể có giá trị rất lớn trên bảng cân đối kế toán, nhưng trong những tình huống đặc biệt, khả năng tiếp cận nó mới là vấn đề quan trọng.
Vàng không hoàn toàn loại bỏ mọi rủi ro, nó vẫn cần được lưu ký, bảo hiểm, vận chuyển và giao dịch. Nhưng điểm khác biệt căn bản là vàng không phải là khoản nợ của một quốc gia khác. Đó chính là lý do nó có một vị trí riêng trong danh mục dự trữ.
Tuy nhiên, điều này không đồng nghĩa với việc các ngân hàng trung ương đang quay lưng với đồng USD. Bức tranh thực tế phức tạp hơn: họ đang đa dạng hóa tài sản dự trữ và vàng đang giữ vai trò ngày càng lớn trong quá trình đó.
86 tấn vàng Hà Lan và câu chuyện về nơi cất giữ tài sảnMột thay đổi đáng chú ý khác đang diễn ra trên thị trường vàng: các ngân hàng trung ương không chỉ quan tâm đến việc có bao nhiêu vàng, mà còn quan tâm đến câu hỏi vàng đang nằm ở đâu.
Ngày 2-9-2026, Ngân hàng Trung ương Hà Lan (DNB) công bố việc tái phân bổ khoảng 86 tấn vàng từ New York và Ottawa sang London trong giai đoạn từ tháng 3 đến tháng 8-2026.
Thoạt nhìn, đây có thể được xem là một động thái kỹ thuật trong quản lý dự trữ. Nhưng phía sau nó là một quan điểm mới về an toàn tài sản.
Sau khi điều chỉnh, London trở thành địa điểm lưu giữ đơn lẻ lớn nhất trong kho vàng của Hà Lan, chiếm 32,1%, cao hơn lượng vàng được lưu giữ trong nước.
Điều này nghe có vẻ nghịch lý. Bởi thông thường, người ta nghĩ rằng an toàn đồng nghĩa với việc đưa tài sản về gần lãnh thổ quốc gia nhất có thể. Nhưng trong quản trị dự trữ hiện đại, an toàn còn có nghĩa là khả năng tiếp cận, thanh khoản và khả năng giao dịch trong những thời điểm bất thường.
Một lượng vàng nằm trong một trung tâm giao dịch lớn, có hạ tầng thanh toán hoàn chỉnh, đôi khi có thể mang lại nhiều lựa chọn hơn so với việc tập trung toàn bộ tài sản tại một địa điểm duy nhất.
Vì thế, câu chuyện của Hà Lan cho thấy một sự thay đổi trong tư duy: An toàn không còn chỉ là nơi cất giữ tài sản, mà còn là khả năng sử dụng tài sản khi cần thiết.
Nếu trước đây vàng thường gắn với hai động từ “mua” và “bán”, thì ngày nay câu chuyện có thêm một động từ mới: Di chuyển.
Di chuyển vàng không nhất thiết là dấu hiệu chuẩn bị bán ra. Ngược lại, nó có thể phản ánh nỗ lực của các quốc gia nhằm tăng khả năng kiểm soát và linh hoạt trong một thế giới nhiều bất định. Vàng đang được quản lý giống một tài sản chiến lược hơn là một món hàng nằm yên trong kho.
 |
Một cách giải thích phổ biến cho sự tăng giá của vàng là nỗi lo lạm phát. Nhưng nếu chỉ có lạm phát thì chưa đủ để giải thích sức hút hiện nay của kim loại quý.
Điều sâu xa hơn mà vàng phản ánh chính là niềm tin vào khả năng duy trì giá trị của các tài sản tài chính khác trong một môi trường nợ công cao, chính sách tiền tệ thay đổi nhanh và rủi ro tài khóa gia tăng.
Thị trường trái phiếu Mỹ là một ví dụ. Về lý thuyết, lợi suất trái phiếu tăng sẽ khiến trái phiếu hấp dẫn hơn so với vàng. Nhưng khi lợi suất tăng quá mạnh, nhà đầu tư cũng bắt đầu đặt câu hỏi về những yếu tố đứng phía sau: mức nợ công, chi phí vay của chính phủ và khả năng duy trì cân bằng tài khóa. Đó là nghịch lý của vàng hiện nay.
Lãi suất cao gây sức ép lên vàng, nhưng chính những vấn đề khiến lãi suất tăng đôi khi lại thúc đẩy nhu cầu tìm kiếm vàng. Vì vậy, không thể nhìn vàng chỉ bằng một công thức đơn giản rằng “lãi suất tăng thì vàng giảm”. Bởi vàng không chỉ phản ứng với các con số kinh tế, nó phản ứng với mức độ tin cậy mà con người dành cho hệ thống tài chính.
Vàng trở lại, nhưng không trở lại như trướcĐiều đặc biệt là vàng không chỉ quay lại vai trò truyền thống của một tài sản trú ẩn. Nó đang bước vào một hệ thống tài chính mới.
Sự xuất hiện của vàng token hóa là một ví dụ. Đây là nỗ lực đưa quyền sở hữu vàng vật chất vào môi trường kỹ thuật số, giúp việc phân chia, giao dịch và chuyển nhượng trở nên linh hoạt hơn.
Một nghịch lý thú vị đang xuất hiện: càng số hóa nền kinh tế, thế giới càng quay lại với một tài sản đã tồn tại hàng nghìn năm.
Công nghệ không tạo ra giá trị cho vàng, nó chỉ thay đổi cách con người tiếp cận và sử dụng giá trị ấy. Một token vàng chỉ có ý nghĩa khi phía sau nó thực sự có vàng vật chất, quyền sở hữu được xác lập rõ ràng và cơ chế kiểm toán, lưu ký đủ đáng tin cậy.
Điều đó cho thấy cuộc cạnh tranh trong tương lai không chỉ nằm ở khai thác vàng hay giao dịch vàng. Nó còn nằm ở hạ tầng lưu ký, thanh toán và số hóa tài sản. Và vàng không đứng ngoài sự thay đổi của hệ thống tài chính, nó đang thay đổi cùng hệ thống ấy.
 |
Những dự báo đơn giản về giá vàng vì thế ngày càng khó phản ánh đầy đủ câu chuyện. Trong ngắn hạn, vàng vẫn có thể chịu áp lực khi đồng USD mạnh lên, lợi suất thực tăng hoặc chính sách tiền tệ thay đổi. Nhưng những biến động ngắn hạn không làm thay đổi những lực đẩy dài hạn phía sau thị trường.
Đó là quá trình tái cơ cấu dự trữ của các ngân hàng trung ương, là nhu cầu đa dạng hóa tài sản của các quốc gia, là sự cạnh tranh giữa các trung tâm tài chính và là nỗ lực đưa vàng vào hệ thống tài chính số.
Những con số về mua vàng của các ngân hàng trung ương không khẳng định giá vàng sẽ tăng mãi. Nhưng chúng cho thấy một điều quan trọng hơn: Vàng vẫn giữ vai trò chiến lược ngay cả trong những thời điểm điều kiện tiền tệ không thuận lợi.
Bởi ngày nay, người ta không chỉ mua vàng vì tin rằng giá vàng sẽ tăng. Người ta mua vàng vì nó mang lại một đặc tính mà nhiều tài sản khác không có: khả năng tồn tại bên ngoài một phần của hệ thống tín dụng và nghĩa vụ tài chính.
Đó là nghịch lý lớn nhất của vàng trong thời đại hiện nay. Càng bất định, thế giới càng tìm về một tài sản cổ xưa, nhưng càng hiện đại hóa, vàng lại càng được đưa sâu hơn vào những cấu trúc tài chính mới. Vì vậy, giá vàng chỉ là phần nổi của câu chuyện.
Phần sâu hơn là câu chuyện về niềm tin: niềm tin vào đồng tiền, vào trái phiếu, vào chính sách tiền tệ, vào sức mạnh tài khóa và vào khả năng hệ thống tài chính vận hành bình thường khi khủng hoảng xảy ra. Khi niềm tin tuyệt đối, vàng có thể nằm yên trong kho, khi niềm tin bị đặt dấu hỏi, vàng bắt đầu chuyển động.
Và có lẽ đó mới là lý do quan trọng nhất khiến vàng vẫn được săn tìm sau hàng nghìn năm tồn tại. Bởi cuối cùng, người ta không chỉ mua vàng để kiếm lời, người ta mua vàng để sở hữu một thứ vẫn có thể giữ giá trị khi những điều khác trở nên không còn chắc chắn.
Lam Anh
Tập đoàn Phú Quý cùng đồng hành kiến tạo tri thức về Kim loại quý