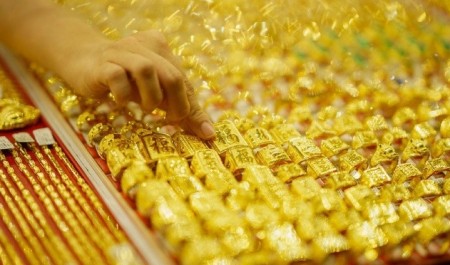
Vàng Nga đổi hướng, Hồng Kông đón cơ hội
(PetroTimes) - Dòng vàng có xuất xứ Nga vào Hồng Kông (Trung Quốc) tăng mạnh, đặt trung tâm tài chính này trước cơ hội mở rộng vai trò trong thương mại kim loại quý.



 "Sao chép liên kết
 Khi các quốc gia bắt đầu gọi vàng trở về |
| Giá vàng hôm nay 20/10/2026: Vàng nhẫn giảm sâu, vàng thế giới tiếp đà đi xuống |
Đối với vàng, đây là cơ sở quan trọng để phân tích tác động của lãi suất và chính sách tiền tệ. Nhưng từ một nền tảng kinh tế học đến một dự báo giá có thể kiểm chứng vẫn cần thêm dữ liệu, mô hình riêng và phép thử thực tế.
Tháng 12/2024, Cục Dự trữ Liên bang Mỹ (Fed) giảm lãi suất 0,25 điểm phần trăm. Theo cách suy luận quen thuộc, lãi suất giảm sẽ có lợi cho vàng. Nhưng thị trường lại phản ứng ngược lại: Hội đồng Vàng Thế giới (WGC) ghi nhận vàng giảm hơn 2% trong phản ứng quanh cuộc họp, khi quyết định hạ lãi suất đi kèm thông điệp thận trọng hơn về việc nới lỏng tiếp theo.
Vì sao hành động tưởng như hỗ trợ vàng lại dẫn tới một đợt bán vàng? Câu trả lời nằm một phần ở những gì thị trường đã chờ đợi trước cuộc họp và những gì nhà đầu tư tin sẽ xảy ra sau đó. Nhà đầu tư không chỉ nhìn mức lãi suất vừa được công bố, họ định giá cả con đường lãi suất phía trước.
Đây cũng là một điểm nối đáng chú ý giữa thị trường vàng và các nghiên cứu được vinh danh tại Nobel Kinh tế 2026. Nhưng có thể sử dụng những nghiên cứu ấy để dự báo giá vàng hay không? Câu trả lời là có, nếu hiểu đó là nền tảng để xây dựng và kiểm nghiệm mô hình. Còn một công thức mang tên “Nobel 2026” có thể nhập dữ liệu rồi cho ra chính xác giá vàng tương lai thì không phải điều giải thưởng công bố.
 |
| Một mô hình giải thích tốt những đợt tăng giảm đã qua chưa chắc dự báo tốt diễn biến tiếp theo của giá vàng. Ảnh minh họa bằng AI. |
Nobel Kinh tế 2026 thực sự vinh danh điều gì?
Ngày 12/10/2026, giải thưởng được công bố trao cho hai nhà kinh tế học người Mỹ Robert E. Hall của Đại học Stanford và Michael Woodford của Đại học Columbia, vì những đóng góp về nền tảng vi mô của ổn định kinh tế vĩ mô. Thông tin này được xác nhận trong thông báo của Hiệp hội Kinh tế Mỹ (AEA) và Đại học Columbia.
Tên chính thức là Giải thưởng của Ngân hàng Thụy Điển về Khoa học Kinh tế để tưởng nhớ Alfred Nobel. Giải được thiết lập năm 1968, thường được gọi ngắn gọn là Nobel Kinh tế.
“Nền tảng vi mô” nghe có vẻ xa đời sống, nhưng câu hỏi phía sau rất cụ thể: một gia đình quyết định tiêu tiền hay tiết kiệm như thế nào? Một doanh nghiệp dựa vào đâu để tăng giá, mở rộng sản xuất hoặc hoãn đầu tư? Khi hàng triệu quyết định như vậy diễn ra cùng lúc, chúng tạo nên tăng trưởng, lạm phát và suy thoái ra sao?
Thay vì chỉ nhìn quan hệ thống kê giữa những con số tổng hợp, hướng nghiên cứu này đi xuống các quyết định của hộ gia đình và doanh nghiệp, rồi từ đó xây dựng cách giải thích sự vận động của toàn nền kinh tế. Đại học Bonn nhận định công trình của Hall và Woodford là một nền tảng của cách tiếp cận Keynes mới trong kinh tế học.
Điều cần nhấn mạnh là giải thưởng ghi nhận những đóng góp nghiên cứu kéo dài nhiều thập niên. Đây không phải một mô hình vừa xuất hiện vào tháng 10/2026, càng không phải giải thưởng cho thành tích dự báo giá vàng.
Hall nổi tiếng với nghiên cứu năm 1978 về giả thuyết vòng đời và thu nhập thường xuyên. Trong khuôn khổ lý thuyết với những giả định nhất định, tiêu dùng chịu ảnh hưởng bởi nguồn lực mà con người kỳ vọng trong cả tương lai, chứ không chỉ bởi thu nhập hiện tại. Khi thông tin đã được tính vào quyết định, phần thay đổi bất ngờ mới trở nên quan trọng.
Có thể hình dung một gia đình biết chắc tháng sau được tăng lương, họ có thể điều chỉnh chi tiêu ngay từ hôm nay. Khi ngày nhận lương mới thực sự đến, hành vi không nhất thiết lại thay đổi mạnh một lần nữa. Đây là ví dụ minh họa cho vai trò của kỳ vọng, không phải kết quả đo lường riêng của nghiên cứu.
Woodford phát triển khuôn khổ phân tích chính sách tiền tệ trong đó lãi suất hiện tại, lãi suất tương lai và cách công chúng hiểu chính sách đều có vai trò. Theo AEA, công trình của ông làm rõ vì sao truyền thông chính sách cần rõ ràng và đáng tin cậy.
Một ngân hàng trung ương vì thế tác động đến nền kinh tế không chỉ bằng quyết định hôm nay, mà còn bằng việc quyết định ấy khiến người dân và doanh nghiệp thay đổi dự tính cho ngày mai như thế nào.
| Khi giá bông gặp dòng sông Nile Trong cuốn Lịch sử giao thương (trang 519), William Bernstein nhắc đến việc Benoît Mandelbrot tìm thấy cảm hứng nghiên cứu khi kết nối đặc tính biến động của giá bông với mô hình lũ trên sông Nile. Chi tiết ấy gợi mở một giới hạn quan trọng: toán học có thể giúp nhận diện đặc tính và rủi ro của biến động, nhưng không vì thế mà đường đi tiếp theo của giá trở nên dễ đoán. Với vàng cũng vậy, một mô hình có giá trị cần được đánh giá bằng kết quả kiểm định, thay vì chỉ bằng sức thuyết phục của lý thuyết. |
Từ kỳ vọng chính sách đến giá vàng
Mối liên hệ với vàng cần được dựng qua những bước trung gian, thay vì gắn thẳng tên người đoạt Nobel vào một mục tiêu giá.
Trước hết là chi phí cơ hội. Vàng vật chất cất giữ thông thường không tự trả lãi định kỳ. Khi những tài sản có lãi trở nên hấp dẫn hơn, người nắm tiền có thêm lý do để cân nhắc chúng thay cho vàng. Khi mức sinh lời thực của các tài sản ấy giảm, sức ép cạnh tranh đối với vàng có thể giảm theo. WGC coi lãi suất là một trong các yếu tố quan trọng phản ánh chi phí cơ hội của việc nắm giữ vàng.
Điều đáng theo dõi không chỉ là lãi suất danh nghĩa. Lãi suất thực kỳ vọng có thể hiểu gần đúng bằng lãi suất danh nghĩa trừ lạm phát kỳ vọng trong cùng kỳ hạn. Nếu lợi suất là 5% còn lạm phát kỳ vọng 3%, phần sinh lời thực xấp xỉ 2%. Nếu lợi suất giảm còn 4,5% nhưng lạm phát kỳ vọng giảm mạnh hơn, còn 2%, lãi suất thực lại tăng lên khoảng 2,5%.
Những con số trên chỉ là ví dụ giả định. Chúng cho thấy vì sao câu “lãi suất giảm thì vàng tăng” có thể bỏ sót một bước quan trọng: lợi ích thực tế của việc nắm giữ tài sản có lãi thay đổi ra sao sau khi tính đến lạm phát?
Bước tiếp theo là phân biệt quyết định chính sách với phần bất ngờ của quyết định đó. Một nghiên cứu phương pháp của Fed Kansas City giải thích rằng không thể chỉ nhìn mức thay đổi lãi suất điều hành để đo tác động chính sách. Ngay cả việc ngân hàng trung ương không hành động cũng có thể tạo cú sốc nếu thị trường trước đó chờ đợi một sự thay đổi.
Giả sử nhà đầu tư đã kỳ vọng Fed hạ lãi suất bốn lần trong năm tới. Sau một cuộc họp, họ chuyển sang tin rằng chỉ còn hai lần. Fed vẫn có thể vừa hạ lãi suất, nhưng đường đi tương lai lại cao hơn điều thị trường từng chờ đợi. Khi ấy, một phần lý do mua vàng trước đó có thể yếu đi.
Ngược lại, Fed có thể giữ nguyên lãi suất nhưng đưa ra tín hiệu khiến thị trường dự tính sẽ nới lỏng sớm hơn. Giá tài sản có thể phản ứng ngay, trước khi lần giảm lãi suất đầu tiên diễn ra.
Đây là cách vận dụng tư duy về kỳ vọng vào phân tích vàng. Nó giúp người đọc chuyển câu hỏi từ “Fed đã làm gì?” sang “Fed khiến thị trường thay đổi kỳ vọng điều gì?”. Hai câu hỏi có thể đưa đến những cách hiểu rất khác về cùng một phiên giao dịch.
Tuy nhiên, các ví dụ ấy mô tả cơ chế có thể xảy ra, không xác lập rằng vàng sẽ phản ứng giống nhau trong mọi cuộc họp. Để biết tác động mạnh đến đâu, kéo dài bao lâu, người nghiên cứu phải đo bằng dữ liệu.
Đã có bằng chứng thực tế, nhưng phải đọc đúng loại bằng chứng
Năm 2021, bài nghiên cứu “What Drives Gold Prices?” của Fed Chicago xem xét lạm phát kỳ vọng, lãi suất thực dài hạn và tâm lý bi quan về triển vọng kinh tế trong quan hệ với giá vàng. Các tác giả sử dụng dữ liệu lịch sử và hồi quy để phân tích những mối liên hệ này.
Kết quả đáng chú ý là quan hệ nghịch giữa lãi suất thực và giá vàng không hiện rõ trong dữ liệu trước năm 2001 như ở giai đoạn sau. Chính các tác giả cũng nhấn mạnh rằng hồi quy trên dữ liệu quan sát cho thấy tương quan, tự nó chưa xác lập quan hệ nhân quả.
Vì vậy, có bằng chứng thực nghiệm cho việc đưa kỳ vọng và lãi suất vào phân tích giá vàng. Nhưng không thể biến một quan hệ ước lượng trong quá khứ thành quy luật cố định cho mọi thời kỳ.
WGC cung cấp thêm một lát cắt thực tế. Trong phân tích công bố tháng 3/2021, mô hình của tổ chức này quy hơn 40% đợt tăng giá vàng năm 2020 cho yếu tố lãi suất. Đây là kết quả phân rã biến động đã xảy ra theo mô hình, không có nghĩa mô hình đã dự báo trước chính xác đợt tăng đó.
Sự khác nhau này rất quan trọng. Một người có thể nhìn lại một trận bóng và phân tích khá đúng vì sao đội thắng đã thắng. Điều ấy chưa chứng minh người đó dự đoán được kết quả trước giờ bóng lăn. Với giá vàng cũng vậy: giải thích lịch sử và dự báo tương lai là hai phép thử khác nhau.
Đã có nghiên cứu thực sự bước sang phép thử dự báo. Năm 2015, Goodness Aye, Rangan Gupta, Shawkat Hammoudeh và Won Joong Kim công bố “Forecasting the price of gold using dynamic model averaging” trên tạp chí International Review of Financial Analysis.
Nghiên cứu so sánh các mô hình dự báo lợi suất vàng, trong đó có những mô hình cho phép vai trò của các biến và lựa chọn mô hình thay đổi theo thời gian. Giai đoạn kiểm tra ngoài mẫu kéo dài từ tháng 10/1999 đến tháng 11/2013, với mô hình bước đi ngẫu nhiên làm một đối chứng. Nhóm tác giả báo cáo phương pháp lựa chọn mô hình động (DMS) có kết quả tốt nhất xét tổng thể trong các mô hình và kỳ hạn được nghiên cứu.
Đó là bằng chứng cho thấy việc dự báo vàng bằng mô hình kinh tế lượng không chỉ nằm trên lý thuyết. Nhưng đây là công trình riêng của một nhóm tác giả khác, không phải mô hình vàng của Hall và Woodford. Thành tích trong mẫu nghiên cứu ấy cũng chưa phải thành tích được kiểm nghiệm trên thị trường năm 2026.
Nói cách khác, có ba tầng bằng chứng: lý thuyết giải thích vì sao kỳ vọng quan trọng; dữ liệu cho thấy những biến ấy có liên hệ với vàng; và kiểm định ngoài mẫu đánh giá mô hình có dự báo hữu ích hay không. Không nên bỏ qua tầng thứ ba chỉ vì hai tầng đầu nghe rất thuyết phục.
 |
| Nhà đầu tư định giá vàng dựa cả vào triển vọng chính sách tiền tệ; thông tin mới có thể khiến họ điều chỉnh quyết định trước khi lãi suất thực sự thay đổi. Ảnh minh họa bằng AI. |
Muốn dự báo giá vàng sau 3, 6 hoặc 12 tháng, còn phải làm gì?
Từ những nghiên cứu trên, có thể đề xuất một quy trình ứng dụng cụ thể. Đây là quy trình đề xuất; bài viết chưa xây dựng và chạy thử một mô hình dự báo cụ thể.
Trước tiên phải xác định đúng thứ cần dự báo: giá vàng quốc tế bằng USD/ounce, mức thay đổi giá trong ba tháng, hay xác suất giá tăng trong một năm. Nếu đối tượng là giá vàng bán lẻ tại Việt Nam, còn phải có phần phân tích riêng về tỷ giá, chênh lệch trong nước với thế giới và chênh lệch mua - bán. Một mô hình cho giá quốc tế không tự trả lời được giá tại từng cửa hàng.
Tiếp theo là xây dựng tập thông tin mà người dự báo thực sự có tại thời điểm đưa ra nhận định. Có thể xem xét lãi suất thực, kỳ vọng về lãi suất chính sách, USD, lạm phát kỳ vọng, dòng vốn ETF, thông tin mua vàng của ngân hàng trung ương và các thước đo rủi ro. Không nhất thiết đưa tất cả vào; mỗi biến phải có lý do kinh tế và được đánh giá về đóng góp dự báo.
Điều dễ mắc sai lầm là dùng thông tin chỉ xuất hiện về sau. Chẳng hạn, một mô hình giả lập dự báo từ đầu năm nhưng lại sử dụng số liệu mua vàng cả năm để giải thích kết quả. Mô hình ấy đã được “biết trước đáp án”, dù người nghiên cứu không cố ý.
Phép thử phù hợp là đi lần lượt theo thời gian: dùng dữ liệu đã có đến một tháng nhất định để dự báo ba, sáu hoặc mười hai tháng tiếp theo; ghi nhận kết quả; rồi mới cập nhật thêm dữ liệu và lặp lại. Những số liệu kinh tế từng được sửa đổi cũng cần được xử lý theo thông tin thực sự sẵn có lúc dự báo.
Sau đó phải so với một cách làm đơn giản. Với giá vàng, một đối chứng có thể là lấy giá hôm nay làm dự báo cho giá tương lai, tương ứng mô hình bước đi ngẫu nhiên không có độ trôi. Nếu mô hình phức tạp không giảm được sai số so với đối chứng này, tính phức tạp chưa tạo ra lợi ích dự báo.
Muốn đánh giá khả năng ứng dụng đầu tư, còn phải tính chi phí giao dịch. Một mô hình đoán đúng chiều tăng giảm nhỉnh hơn ngẫu nhiên chưa chắc kiếm được tiền, nếu mức tăng dự báo nhỏ hơn chênh lệch mua - bán hoặc các lần dự báo sai gây thiệt hại lớn hơn các lần đúng.
Cuối cùng, kết quả nên có khoảng dự báo và điều kiện đi kèm. Chẳng hạn, kịch bản lợi suất thực giảm và USD yếu có thể khác kịch bản lạm phát dai dẳng khiến chính sách thắt chặt hơn dự kiến. Không nên gắn xác suất cho từng kịch bản nếu chưa có phương pháp ước lượng và kiểm tra độ tin cậy.
Sự cần thiết phải cập nhật mô hình đã xuất hiện ngay trong thực tế. Trong báo cáo tháng 1/2025, WGC nhận định quan hệ quen thuộc giữa vàng và lãi suất thực đã yếu đi trong khoảng hai năm trước đó, với lực mua của ngân hàng trung ương và rủi ro địa chính trị là những yếu tố cần xem xét.
Nếu cơ cấu người mua và mục đích mua thay đổi, quan hệ thống kê cũng có thể thay đổi. Người nghiên cứu không chỉ cần dự báo các biến đầu vào; họ còn phải kiểm tra liệu mô hình đang dùng có còn phù hợp với thị trường hay không.
Vậy Nobel Kinh tế 2026 có giúp dự báo vàng? Câu trả lời hợp lý là có, ở việc cung cấp nền tảng để hiểu hành vi và xây dựng các kịch bản chính sách. Các mô hình dự báo vàng có bằng chứng thực nghiệm riêng cũng đã tồn tại. Nhưng ghép hai điều đó thành một phương pháp dự báo mới cần công việc nghiên cứu và kiểm định thực sự, không thể chỉ dựa vào uy tín của giải thưởng.
Đối với người theo dõi vàng, bài học có thể áp dụng ngay là: giá không chỉ phản ứng với điều đang xảy ra, mà còn phản ứng với việc tương lai vừa trở nên khác với những gì người ta từng tin. Hiểu được sự thay đổi ấy giúp nhà đầu tư đọc thị trường sâu hơn. Đo được nó có tạo ra khả năng dự báo hay không là bước tiếp theo mà dữ liệu phải trả lời.
Lý thuyết, bằng chứng và dự báo khác nhau ở đâu?
| Cấp độ | Câu hỏi phải trả lời | Ý nghĩa đối với vàng |
|---|---|---|
| Nền tảng lý thuyết | Vì sao kỳ vọng về chính sách ảnh hưởng quyết định hôm nay? | Giúp chọn cơ chế và biến cần nghiên cứu. |
| Phân tích thực nghiệm | Trong dữ liệu lịch sử, vàng liên hệ với lãi suất và kỳ vọng như thế nào? | Cho biết mối liên hệ có xuất hiện, mạnh yếu và thay đổi ra sao. |
| Kiểm định dự báo | Khi chưa biết kết quả, mô hình dự đoán có tốt hơn cách đơn giản không? | Đánh giá giá trị dự báo trên dữ liệu ngoài mẫu. |
| Kiểm nghiệm đầu tư | Sau chi phí, cách sử dụng dự báo có đem lại kết quả tốt hơn không? | Đánh giá hiệu quả ứng dụng, khác với độ khớp thống kê. |
Giải thưởng xác nhận giá trị khoa học của công trình được vinh danh, nó không tự xác nhận độ chính xác của mọi mô hình đầu tư được phát triển từ những ý tưởng ấy.
Đan Thư
Tập đoàn Phú Quý cùng đồng hành kiến tạo tri thức về Kim loại quý