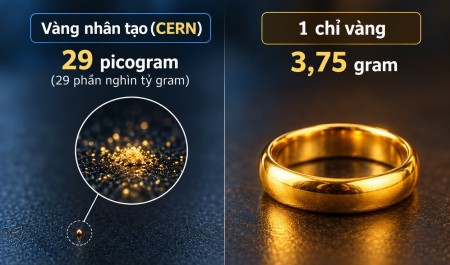
Vàng nhân tạo: Từ 29 phần nghìn tỷ gram đến tham vọng 500 tấn mỗi năm
(PetroTimes) - Giấc mơ biến kim loại thông thường thành vàng của các nhà giả kim thuật tưởng đã khép lại từ nhiều thế kỷ trước, nay được đánh thức bởi công nghệ hạt nhân.



 "Sao chép liên kết


 Trung Quốc đang thay đổi cách bán vàng trang sức |
| Giá vàng hôm nay 4/11/2026: Vàng trong nước tăng mạnh, thế giới giảm |
Khi nguy cơ lạm phát kéo dài trở lại, một câu hỏi đáng quan tâm đối với thị trường kim loại quý là: Liệu vàng và bạc có tiếp tục phát huy vai trò bảo toàn sức mua như trong những chu kỳ lạm phát lớn trước đây?
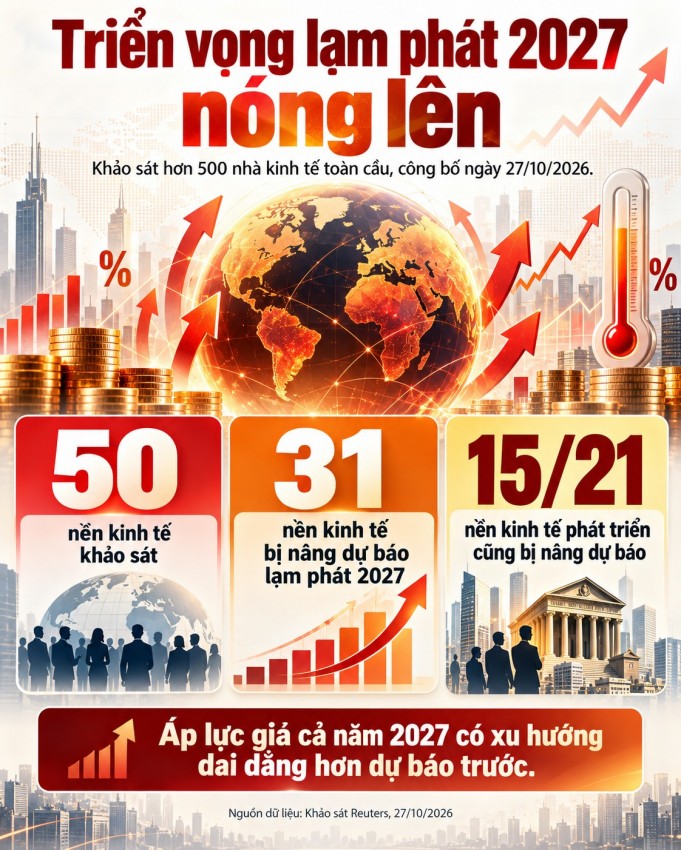 |
| Khảo sát của Reuters công bố ngày 27/10/2026 cho thấy 31/50 nền kinh tế được nâng dự báo lạm phát năm 2027, trong đó có 15/21 nền kinh tế phát triển. Kết quả phản ánh những lo ngại ngày càng lớn về nguy cơ lạm phát dai dẳng trên phạm vi toàn cầu. Đồ họa: AI. |
Lạm phát chưa chịu rời khỏi nền kinh tế thế giới
Ngày 27/10/2026, hãng tin Reuters công bố kết quả khảo sát hơn 500 nhà kinh tế trên toàn cầu, cho thấy triển vọng lạm phát năm 2027 đang trở nên đáng lo ngại hơn so với những dự báo trước đó.
Trong số 50 nền kinh tế được khảo sát, có tới 31 nền kinh tế được điều chỉnh tăng dự báo lạm phát năm 2027. Đáng chú ý, 15 trong số 21 nền kinh tế phát triển cũng nằm trong nhóm được nâng dự báo.
Qua ba đợt khảo sát hằng quý gần nhất, dự báo trung vị về lạm phát năm 2027 tại Anh đã tăng tổng cộng 0,7 điểm phần trăm; khu vực đồng euro tăng 0,5 điểm phần trăm; Mỹ tăng 0,2 điểm phần trăm; Ấn Độ tăng 0,4 điểm phần trăm và Brazil tăng 0,5 điểm phần trăm.
Đây không phải là số liệu lạm phát đã xảy ra, mà là sự điều chỉnh kỳ vọng của các nhà kinh tế đối với năm tới. Tuy nhiên, việc phần lớn nền kinh tế được khảo sát cùng ghi nhận xu hướng nâng dự báo cho thấy nguy cơ lạm phát dai dẳng đang được nhìn nhận nghiêm túc hơn.
Theo Reuters, một nguyên nhân quan trọng là giá năng lượng tăng mạnh do xung đột tại Trung Đông. Giá dầu đã duy trì trên 100 USD/thùng kể từ ngày 7/10 và có thời điểm vượt 117 USD/thùng trong tuần trước cuộc khảo sát.
Điều khiến các nhà kinh tế lo ngại không chỉ là giá dầu tăng. Khi năng lượng đắt đỏ kéo dài, chi phí vận tải, sản xuất, phân phối hàng hóa và dịch vụ có thể tăng theo. Áp lực giá từ một nhóm hàng hóa ban đầu có nguy cơ lan rộng sang nhiều lĩnh vực, làm cho lạm phát trở nên khó kiểm soát hơn.
Trong khi đó, hoạt động kinh tế toàn cầu vẫn tương đối vững vàng. Reuters cho biết dự báo tăng trưởng thế giới được nâng lên 3,0% năm 2026 và 3,2% năm 2027. Hoạt động đầu tư mạnh vào trí tuệ nhân tạo cùng khả năng chống chịu của nhiều nền kinh tế đang góp phần duy trì tăng trưởng.
Đó cũng chính là một nghịch lý đối với các ngân hàng trung ương: tăng trưởng kinh tế tốt hơn là tín hiệu tích cực, nhưng khi nhu cầu vẫn mạnh trong điều kiện chi phí sản xuất leo thang, lạm phát có thể khó giảm nhanh.
Các ngân hàng trung ương đứng trước lựa chọn không dễ dàng. Nếu duy trì lãi suất cao hoặc tiếp tục nâng lãi suất để kiểm soát giá cả, họ có thể gây sức ép lên tăng trưởng và chi phí tài chính. Ngược lại, nếu nới lỏng chính sách tiền tệ quá sớm, lạm phát có nguy cơ kéo dài.
Đối với những người nắm giữ tài sản, vấn đề còn trực tiếp hơn. Khi giá hàng hóa và dịch vụ liên tục tăng, cùng một lượng tiền có thể mua được ngày càng ít hàng hóa hơn. Đồng tiền không nhất thiết mất giá trị danh nghĩa, nhưng sức mua thực tế của nó bị bào mòn.
Chính trong môi trường ấy, vàng và bạc thường được nhắc đến như những tài sản có khả năng bảo toàn sức mua qua thời gian.
Tuy nhiên, lịch sử thị trường cho thấy mối quan hệ giữa lạm phát và giá kim loại quý không đơn giản là cứ lạm phát tăng thì vàng bạc lập tức tăng theo. Để hiểu rõ hơn, cần nhìn lại những chu kỳ lạm phát lớn trong hơn nửa thế kỷ qua.
Năm giai đoạn lịch sử: Khi sức mua đồng tiền suy giảm
Giai đoạn 1973 - 1974: Cú sốc dầu mỏ và bước ngoặt của vàng. Đầu thập niên 1970, hệ thống tiền tệ quốc tế trải qua một thay đổi căn bản. Năm 1971, Mỹ chấm dứt việc chuyển đổi USD thành vàng theo cơ chế Bretton Woods, mở đường cho thời kỳ giá vàng được quyết định ngày càng rõ nét bởi thị trường.
Hai năm sau, cuộc khủng hoảng dầu mỏ năm 1973 đẩy giá năng lượng tăng vọt, kéo theo lạm phát cao tại nhiều nền kinh tế công nghiệp. Tại Mỹ, lạm phát tính theo chỉ số giá tiêu dùng tăng từ khoảng 3,3% năm 1972 lên 6,2% năm 1973 và 11,1% năm 1974. Trong cùng giai đoạn, giá vàng tăng mạnh. Từ mức bình quân khoảng 58 USD/ounce năm 1972, vàng lên khoảng 97 USD/ounce năm 1973 và 159 USD/ounce năm 1974. Bạc cũng tăng từ khoảng 1,7 USD/ounce năm 1972 lên khoảng 4,7 USD/ounce năm 1974.
Giá vàng như vậy tăng gần 2,7 lần, trong khi bạc tăng gần 2,8 lần nếu so sánh các mức bình quân năm.
Dĩ nhiên, không thể quy toàn bộ mức tăng này cho lạm phát. Việc thay đổi chế độ tiền tệ, biến động tỷ giá và bất ổn địa chính trị cũng đóng vai trò quan trọng. Nhưng đây là một trong những giai đoạn điển hình cho thấy khi lòng tin vào sức mua của đồng tiền bị thử thách, nhu cầu nắm giữ vàng và bạc có thể gia tăng đáng kể.
Giai đoạn 1978 - 1980: Lạm phát hai chữ số và cơn sốt kim loại quý. Cuối thập niên 1970, thế giới tiếp tục đối mặt với một chu kỳ lạm phát dữ dội. Tại Mỹ, lạm phát bình quân năm tăng từ 7,6% năm 1978 lên 11,3% năm 1979 và 13,5% năm 1980. Cuộc khủng hoảng dầu mỏ lần thứ hai, bất ổn tại Iran và những căng thẳng địa chính trị đã khiến tâm lý lo ngại về sức mua đồng tiền trở nên phổ biến.
Giá vàng tăng từ khoảng 193 USD/ounce bình quân năm 1978 lên khoảng 307 USD năm 1979 và 607 USD năm 1980. Đỉnh điểm của cơn sốt, vàng có lúc chạm 850 USD/ounce vào tháng 1/1980, mức giá đặc biệt cao ở thời điểm đó.
Thị trường bạc còn biến động dữ dội hơn. Giá bạc bình quân từ khoảng 5,4 USD/ounce năm 1978 tăng lên gần 21 USD/ounce năm 1980. Trong phiên định giá tại London ngày 18/1/1980, bạc đạt 49,45 USD/ounce. Tuy nhiên, câu chuyện bạc năm 1980 còn gắn với hoạt động đầu cơ và nỗ lực thao túng thị trường của anh em nhà Hunt. Vì vậy, mức tăng phi thường của bạc không thể được giải thích chỉ bằng tác động của lạm phát.
Sau khi Cục Dự trữ Liên bang Mỹ (Fed) thực hiện chính sách thắt chặt tiền tệ quyết liệt dưới thời Chủ tịch Paul Volcker, lãi suất tăng mạnh, lạm phát dần được kiềm chế và giá kim loại quý bước vào một giai đoạn điều chỉnh kéo dài.
Bài học của giai đoạn này có hai mặt. Lạm phát cao có thể tạo động lực rất mạnh cho giá vàng bạc. Nhưng khi chính sách tiền tệ đảo chiều đủ quyết liệt, đặc biệt là khi lãi suất thực tăng, sức hấp dẫn của kim loại quý có thể suy giảm đáng kể.
Giai đoạn 2007 - 2011: Khủng hoảng tài chính và nỗi lo tiền mất giá. Trước cuộc khủng hoảng tài chính toàn cầu năm 2008, giá năng lượng và nhiều loại nguyên liệu đã tăng mạnh, tạo áp lực lên lạm phát.
Khi khủng hoảng bùng phát, nhu cầu thanh khoản khiến giá nhiều tài sản, trong đó có bạc, giảm sâu. Tuy nhiên, các chương trình giải cứu tài chính, chính sách lãi suất thấp và nới lỏng định lượng sau đó lại làm dấy lên những lo ngại mới về giá trị dài hạn của tiền tệ.
Từ mức khoảng 696 USD/ounce bình quân năm 2007, vàng tăng lên khoảng 1.569 USD/ounce năm 2011, tương đương mức tăng khoảng 125%. Bạc cũng tăng mạnh, từ bình quân khoảng 13,4 USD/ounce năm 2007 lên khoảng 35 USD/ounce năm 2011. Trong tháng 4/2011, giá bạc có thời điểm lên gần 49 USD/ounce.
Đây là giai đoạn đặc biệt đáng chú ý vì lạm phát không liên tục ở mức cao. Thậm chí, năm 2009, Mỹ còn ghi nhận lạm phát bình quân âm.
Điều đó cho thấy vàng bạc không chỉ phản ứng với mức lạm phát đã công bố, mà còn phản ứng với kỳ vọng lạm phát trong tương lai, lãi suất thực, chính sách cung tiền và mức độ bất ổn của hệ thống tài chính. Nói cách khác, thị trường kim loại quý có thể tăng giá trước khi lạm phát thực sự bộc lộ đầy đủ trong các chỉ số thống kê.
Giai đoạn 2020 - 2021: Đại dịch, nới lỏng tiền tệ và sự trở lại của lạm phát. Đại dịch Covid-19 gây ra một cú sốc chưa từng có đối với kinh tế thế giới. Hoạt động sản xuất, thương mại và vận tải bị gián đoạn, trong khi nhiều chính phủ triển khai các chương trình hỗ trợ tài khóa và tiền tệ quy mô lớn.
Ban đầu, kinh tế suy giảm khiến nhu cầu hàng hóa yếu đi. Nhưng khi các nền kinh tế mở cửa trở lại, nhu cầu phục hồi nhanh hơn khả năng đáp ứng của chuỗi cung ứng, góp phần đẩy giá cả leo thang.
Tại Mỹ, lạm phát bình quân năm 2020 ở mức khoảng 1,2%, sau đó tăng lên 4,7% năm 2021.
Vàng phản ứng rất sớm với cú sốc đại dịch và chính sách tiền tệ. Từ khoảng 1.520 USD/ounce cuối năm 2019, giá vàng đã vượt 2.000 USD/ounce trong tháng 8/2020. Bạc có diễn biến mạnh hơn. Từ vùng khoảng 12 USD/ounce trong đợt bán tháo tháng 3/2020, bạc phục hồi lên trên 28 USD/ounce vào tháng 8 cùng năm.
Tuy nhiên, sang năm 2021, khi lạm phát thực tế tăng lên rõ rệt, cả vàng và bạc đều không tiếp tục tăng liên tục. Giá vàng cuối năm thấp hơn cuối năm 2020, trong khi bạc cũng điều chỉnh.
Diễn biến này cho thấy giá kim loại quý thường phản ánh kỳ vọng về tương lai. Khi lạm phát đã xuất hiện trong số liệu chính thức, một phần tác động của nó có thể đã được thị trường định giá từ trước.
Giai đoạn 2022 - 2024: Lạm phát đạt đỉnh, vàng tiếp tục xác lập những mốc cao mới. Năm 2022, lạm phát tại Mỹ đạt mức bình quân khoảng 8%, cao nhất trong nhiều thập niên. Nhiều nền kinh tế châu Âu cũng chịu áp lực giá cả nghiêm trọng do khủng hoảng năng lượng và những gián đoạn thương mại sau khi xung đột Nga - Ukraine bùng phát.
Tuy nhiên, phản ứng của vàng và bạc trong năm 2022 không hoàn toàn giống kỳ vọng thông thường. Fed liên tục nâng lãi suất, lợi suất trái phiếu tăng, đồng USD mạnh lên. Giá vàng biến động lớn nhưng kết thúc năm tương đối ổn định, còn bạc trải qua những đợt tăng giảm mạnh.
Bước sang năm 2023 và đặc biệt là 2024, khi lạm phát Mỹ giảm đáng kể so với đỉnh năm 2022, giá vàng lại tiếp tục đi lên. Năm 2024, vàng liên tiếp thiết lập các mức cao kỷ lục, vượt 2.700 USD/ounce vào tháng 10. Bạc cũng có thời điểm vượt 34 USD/ounce.
Động lực hỗ trợ giá kim loại quý lúc này không chỉ đến từ lạm phát, mà còn từ kỳ vọng thay đổi chính sách lãi suất, bất ổn địa chính trị, nhu cầu mua vàng của các ngân hàng trung ương và sự gia tăng nhu cầu bạc công nghiệp.
Một điểm đáng chú ý là giá vàng có thể tiếp tục tăng ngay cả khi tốc độ lạm phát đang giảm. Bởi lạm phát giảm không có nghĩa là mặt bằng giá hàng hóa quay trở lại mức cũ. Nếu chỉ số giá tiếp tục tăng, dù với tốc độ chậm hơn, sức mua của đồng tiền vẫn tiếp tục bị bào mòn.
Nhìn lại năm giai đoạn trên, có thể thấy một quy luật lớn: môi trường lạm phát cao hoặc những lo ngại kéo dài về giá trị tiền tệ thường tạo điều kiện thuận lợi cho nhu cầu nắm giữ vàng bạc. Tuy nhiên, đường đi của giá kim loại quý không trùng khít với đường đi của chỉ số giá tiêu dùng.
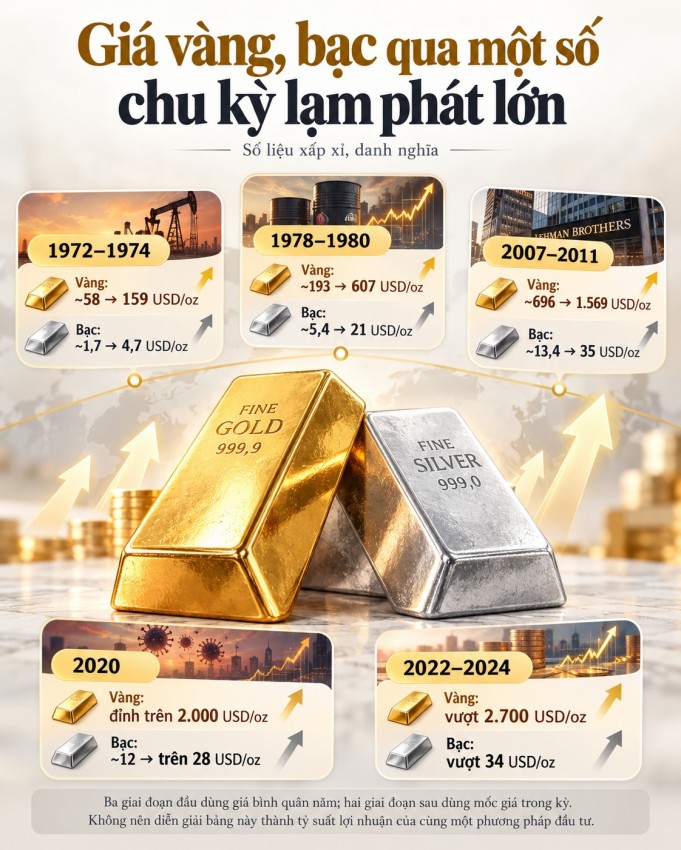 |
| Trong nhiều giai đoạn lạm phát và biến động kinh tế lớn, giá vàng và bạc đều ghi nhận những đợt tăng mạnh. Tuy nhiên, mức tăng và biên độ biến động của hai kim loại quý không giống nhau. Đồ họa: AI. |
Lạm phát hỗ trợ giá vàng bạc, nhưng theo những cách khác nhau
Từ các chu kỳ lịch sử có thể nhận thấy, vàng và bạc cùng chịu ảnh hưởng của lạm phát nhưng không hoàn toàn giống nhau. Đối với vàng, vai trò nổi bật nhất là tài sản dự trữ và phương tiện bảo toàn sức mua trong dài hạn. Vàng không tạo ra dòng tiền như trái phiếu, không trả cổ tức như cổ phiếu, nhưng cũng không phụ thuộc vào nghĩa vụ thanh toán của một tổ chức phát hành.
Khi sức mua đồng tiền suy giảm, nhu cầu nắm giữ một tài sản hữu hạn, được chấp nhận rộng rãi và có lịch sử sử dụng hàng nghìn năm có xu hướng gia tăng. Theo nghiên cứu của Hội đồng Vàng Thế giới (WGC), từ năm 1971 đến cuối năm 2025, giá vàng đã tăng nhanh hơn chỉ số giá tiêu dùng của Mỹ và thế giới trong dài hạn. Trong những năm lạm phát Mỹ nằm trong khoảng 2 - 5%, vàng ghi nhận mức tăng giá danh nghĩa bình quân khoảng 10% mỗi năm. Khi lạm phát cao hơn, mức tăng giá bình quân của vàng cũng lớn hơn.
Đây là một căn cứ quan trọng cho quan điểm vàng có khả năng bảo vệ sức mua trong môi trường lạm phát kéo dài.
Tuy nhiên, WGC cũng lưu ý mối tương quan giữa thay đổi lạm phát hằng năm và biến động giá vàng không chặt chẽ. Điều này giải thích tại sao vàng có thể tăng rất mạnh khi lạm phát còn thấp, hoặc điều chỉnh trong thời kỳ lạm phát đang ở mức cao.
Một biến số quan trọng là lãi suất thực, được hiểu đơn giản là lãi suất danh nghĩa sau khi loại trừ ảnh hưởng của lạm phát kỳ vọng. Nếu một khoản tiền gửi mang lại lãi suất 5% mỗi năm, trong khi lạm phát là 7%, sức mua thực tế của khoản tiền đó vẫn suy giảm khoảng 2% sau một năm. Trong hoàn cảnh ấy, việc nắm giữ vàng có thể trở nên hấp dẫn hơn so với một số tài sản tài chính có thu nhập cố định.
Ngược lại, khi ngân hàng trung ương nâng lãi suất đủ mạnh để lãi suất thực chuyển sang mức dương cao, chi phí cơ hội của việc nắm giữ vàng tăng lên. Đây là một lý do khiến vàng đôi khi chịu sức ép ngay giữa giai đoạn lạm phát cao.
Nếu vàng thiên về vai trò tài sản tiền tệ và dự trữ, bạc có thêm một đặc điểm quan trọng: vừa là kim loại quý, vừa là nguyên liệu công nghiệp. Bạc được sử dụng trong điện tử, thiết bị điện, năng lượng mặt trời, ô tô và nhiều lĩnh vực công nghệ. Vì vậy, giá bạc không chỉ phản ánh kỳ vọng về sức mua đồng tiền mà còn chịu ảnh hưởng trực tiếp từ hoạt động sản xuất.
Theo Viện Bạc quốc tế (Silver Institute), nhu cầu bạc công nghiệp năm 2024 đạt kỷ lục 680,5 triệu ounce, tăng 4% so với năm trước. Thị trường bạc toàn cầu cũng ghi nhận năm thâm hụt cung - cầu thứ tư liên tiếp, với mức thiếu hụt khoảng 148,9 triệu ounce trong năm 2024. Điều đó tạo ra một sự khác biệt đáng chú ý.
Nếu lạm phát gia tăng trong khi nền kinh tế vẫn tăng trưởng, bạc có thể được hưởng lợi đồng thời từ nhu cầu đầu tư và nhu cầu công nghiệp. Trong những chu kỳ như vậy, giá bạc có khả năng tăng nhanh hơn vàng.
Nhưng nếu lạm phát đi kèm suy thoái kinh tế, nhu cầu công nghiệp có thể suy yếu. Khi ấy, bạc thường biến động mạnh hơn và khả năng duy trì giá trị ổn định cũng thấp hơn vàng.
Bởi vậy, cùng là tài sản có thể hưởng lợi từ lạm phát, vàng thường giữ vai trò phòng vệ ổn định hơn, trong khi bạc có biên độ biến động lớn hơn và tiềm năng tăng giá mạnh hơn trong những điều kiện thuận lợi.
Lạm phát năm 2027 sẽ tác động thế nào đến vàng bạc?
Trở lại khảo sát Reuters công bố ngày 27/10, việc dự báo lạm phát được nâng tại 31 trong số 50 nền kinh tế đặt ra một vấn đề đáng chú ý: Thế giới có thể phải sống chung với áp lực giá cả lâu hơn dự tính.
Đây chưa phải bằng chứng cho thấy một chu kỳ lạm phát mới đã hình thành, nhưng là tín hiệu cho thấy khả năng lạm phát nhanh chóng trở lại trạng thái ổn định đang bị các nhà kinh tế đặt dấu hỏi.
Đối với thị trường kim loại quý, có thể hình dung ba khả năng.
Khả năng thứ nhất, lạm phát duy trì ở mức cao nhưng các ngân hàng trung ương không tiếp tục nâng lãi suất tương ứng. Nếu lãi suất thực giảm hoặc duy trì ở mức thấp, môi trường này thường thuận lợi cho vàng và có thể hỗ trợ bạc.
Khả năng thứ hai, lạm phát kéo dài buộc các ngân hàng trung ương duy trì chính sách tiền tệ thắt chặt. Lợi suất trái phiếu và đồng USD mạnh lên có thể gây sức ép lên giá kim loại quý trong ngắn hạn, ngay cả khi lạm phát vẫn cao.
Khả năng thứ ba, lạm phát cao đi cùng tăng trưởng kinh tế tương đối vững vàng. Khi đó, vàng có thể được hỗ trợ bởi nhu cầu bảo toàn sức mua, còn bạc có thêm động lực từ hoạt động công nghiệp. Đây là kịch bản đáng chú ý đối với thị trường bạc, nhưng cũng phụ thuộc vào khả năng duy trì nhu cầu sản xuất và đầu tư.
Không thể dựa vào một khảo sát dự báo lạm phát để xác định giá vàng hay bạc sẽ đạt bao nhiêu USD/ounce trong năm 2027.
Tuy nhiên, dữ liệu lịch sử cho thấy có cơ sở để nhận định rằng lạm phát dai dẳng thường tạo ra môi trường hỗ trợ nhu cầu nắm giữ kim loại quý, đặc biệt khi sức mua đồng tiền suy giảm và lãi suất thực không đủ hấp dẫn.
Sau cùng, điều quan trọng không chỉ là giá vàng bạc tăng bao nhiêu trong một tháng hay một năm, mà là khả năng duy trì sức mua của tài sản trong những khoảng thời gian dài hơn.
Một đồng tiền có thể giữ nguyên mệnh giá qua nhiều thập niên, nhưng số hàng hóa mà nó mua được thường giảm dần theo lạm phát. Vàng và bạc không bảo đảm lợi nhuận ở mọi thời điểm, song lịch sử cho thấy chúng có thể đóng vai trò quan trọng trong việc tích lũy và chuyển giao tài sản qua nhiều thế hệ.
Khảo sát của Reuters đặt ra một lời cảnh báo về triển vọng lạm phát năm 2027. Còn lịch sử thị trường vàng bạc trong hơn nửa thế kỷ qua gợi mở một điều: Khi sức mua đồng tiền bị bào mòn kéo dài, giá trị của những tài sản hữu hạn thường được nhìn nhận lại. Vấn đề không đơn thuần là vàng bạc có tăng giá hay không, mà còn là đồng tiền đã mất đi bao nhiêu sức mua trong cùng khoảng thời gian ấy.
Anh Kiệt
Tập đoàn Phú Quý cùng đồng hành kiến tạo tri thức về Kim loại quý