

 "Sao chép liên kết


Bạch kim đang đứng trước một bước ngoặt đáng chú ý. Sau 3 năm liên tiếp thị trường rơi vào tình trạng thiếu hụt, cán cân cung - cầu toàn cầu có thể đảo chiều trong năm 2026. Theo Hội đồng Đầu tư Bạch kim Thế giới (WPIC), thị trường bạch kim năm nay có thể dư khoảng 265.000 ounce, tương đương hơn 8 tấn, thay vì tiếp tục thiếu hụt khoảng 297.000 ounce như dự báo trước đó.
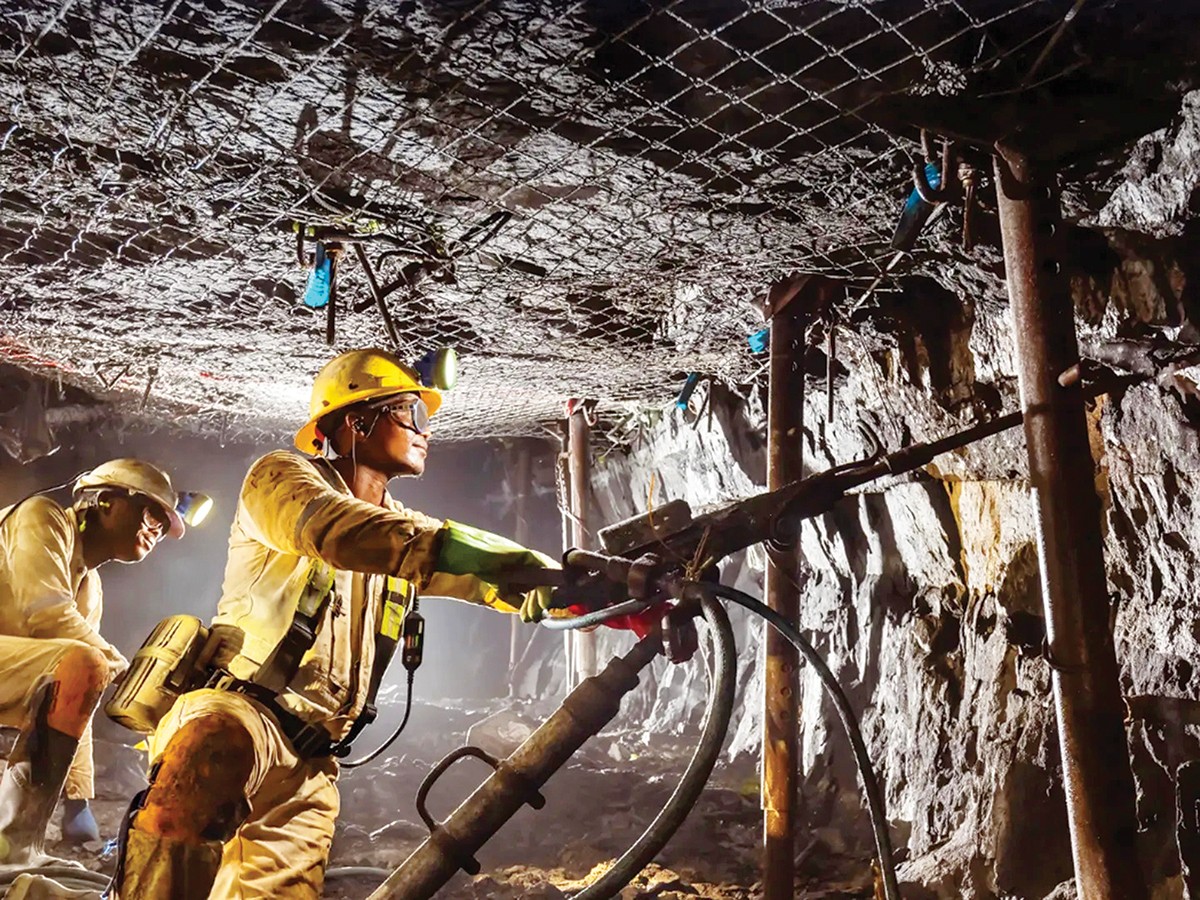 |
| Hoạt động khai thác tại Nam Phi đối mặt với nhiều thách thức như điều kiện địa chất phức tạp, chi phí sản xuất cao, nhu cầu đầu tư lớn và những khó khăn trong vận hành các mỏ lâu năm. |
Sự thay đổi này đáng chú ý không chỉ bởi quy mô chênh lệch giữa hai dự báo, mà còn bởi nó cho thấy thị trường bạch kim đang chịu tác động đồng thời từ nhiều yếu tố: dòng vốn đầu tư thay đổi, nhu cầu trang sức suy yếu, ngành ôtô bước vào quá trình chuyển dịch công nghệ và các nguồn cầu mới vẫn đang trong giai đoạn hình thành.
Tuy nhiên, con số dư cung dự kiến chưa đồng nghĩa tình trạng khan hiếm bạch kim đã được giải quyết. Dư cung trong năm 2026 chủ yếu không đến từ việc sản lượng khai thác tăng mạnh, mà từ nhu cầu đầu tư suy giảm và một lượng bạch kim trước đây được nắm giữ qua các quỹ ETF quay trở lại thị trường.
Trong khi đó, lượng tồn kho tích lũy sau nhiều năm thiếu hụt đã giảm đáng kể và khả năng mở rộng nguồn cung khai thác mới vẫn bị giới hạn bởi chi phí, điều kiện địa chất và thời gian đầu tư dài. Vì vậy, dư cung trong năm 2026 có thể phản ánh một sự điều chỉnh của thị trường trong ngắn hạn hơn là sự thay đổi căn bản về cấu trúc nguồn cung.
Dòng vốn đầu tư là một trong những yếu tố làm thay đổi cán cân thị trường bạch kim. Vừa là kim loại quý, vừa là nguyên liệu sản xuất, bạch kim có thể tăng giá và lượng nắm giữ trong các quỹ khi nhu cầu phòng vệ gia tăng. Ngược lại, khi dòng vốn rút ra, lượng kim loại này có thể quay trở lại thị trường vật chất mà không cần thêm nguồn cung từ các mỏ mới.
Diễn biến tại các quỹ ETF bạch kim trong năm nay cho thấy rõ cơ chế này. Riêng trong quý II, khoảng 234.000 ounce bạch kim đã rời khỏi các quỹ ETF. Theo dự báo, tổng lượng rút ròng trong năm 2026 có thể lên tới khoảng 389.000 ounce. Nếu đặt con số này cạnh mức dư cung dự kiến 265.000 ounce, có thể thấy quy mô dịch chuyển của dòng vốn đầu tư đủ lớn để tác động đáng kể đến cán cân thị trường.
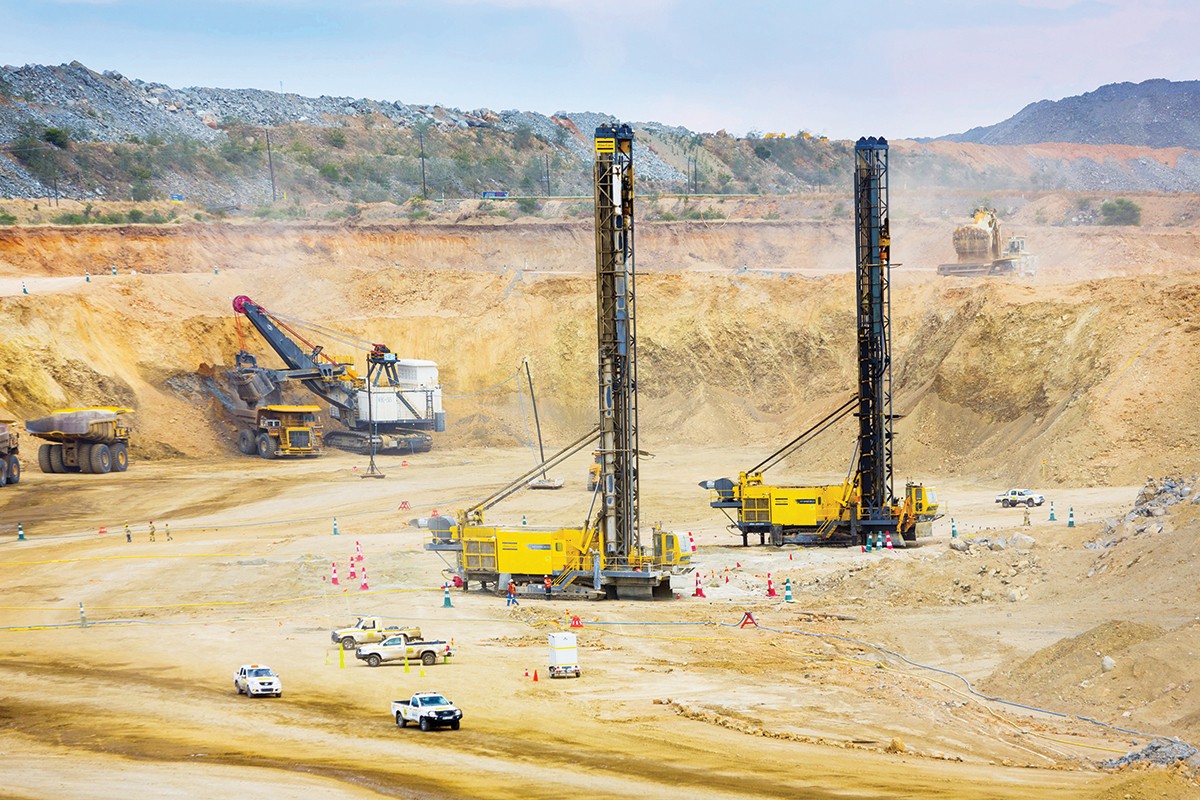 |
| Hoạt động khai thác tại mỏ Mogalakwena, Nam Phi. |
Điều đó cũng lý giải vì sao một thị trường vừa trải qua 3 năm thiếu hụt lại có thể nhanh chóng chuyển sang trạng thái dư cung mà không cần sản lượng khai thác tăng đột biến. Nguồn cung bổ sung trong trường hợp này đến từ chính lượng kim loại từng được đưa vào các kênh đầu tư và tích trữ.
Đây cũng là lý do giá bạch kim có thể biến động mạnh hơn những gì chỉ số cung - cầu vật chất đơn thuần phản ánh. Trong giai đoạn đầu năm, giá bạch kim từng vượt 2.900 USD/ounce, khi nhà đầu tư tìm đến kim loại quý trong bối cảnh bất ổn kinh tế và địa chính trị. Lo ngại về nguồn cung, kỳ vọng nhu cầu công nghiệp phục hồi và xu hướng tăng chung của nhóm kim loại quý cùng tạo động lực cho giá.
Nhưng khi tâm lý thị trường thay đổi, giá nhanh chóng điều chỉnh, có thời điểm xuống quanh 1.860 USD/ounce, thấp hơn khoảng 1/3 so với mức đỉnh đầu năm. Biến động này cho thấy bạch kim không chỉ được định giá bởi lượng kim loại đang thiếu hay thừa trên thị trường tại một thời điểm, mà còn bởi kỳ vọng của nhà đầu tư về trạng thái cung - cầu trong những tháng và năm tiếp theo.
Trong khi dòng vốn đầu tư làm gia tăng biến động ngắn hạn, sự thay đổi của các ngành tiêu thụ truyền thống đang tạo ra sức ép mang tính cấu trúc đối với nhu cầu bạch kim. Trung Quốc, một trong những thị trường tiêu thụ trang sức bạch kim lớn trên thế giới, đang chứng kiến sức mua thận trọng hơn trong bối cảnh tiêu dùng phục hồi chưa đồng đều. Giá vàng tăng cao cũng khiến người tiêu dùng có xu hướng cân nhắc lại việc mua các loại kim loại quý khác.
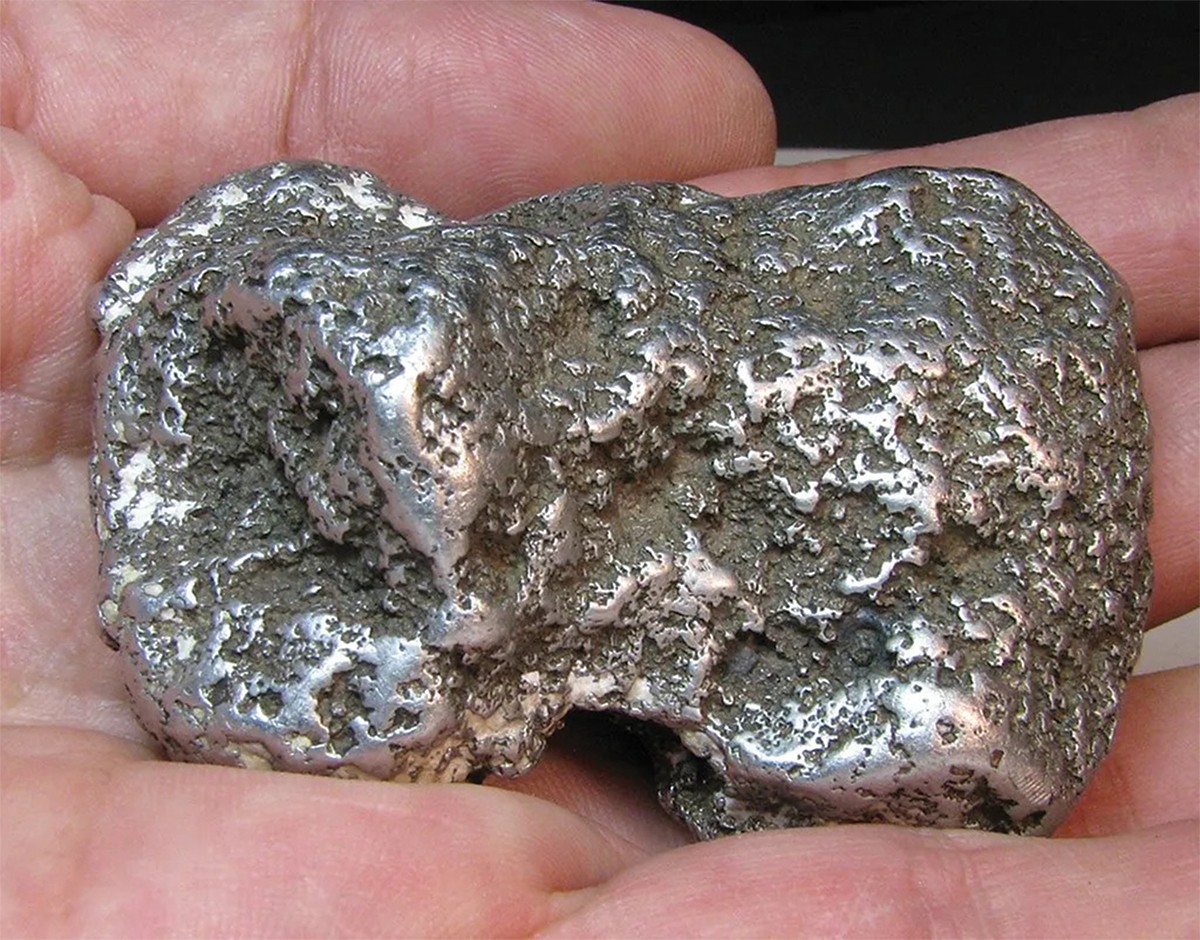 |
| Bạch kim ngày càng đóng vai trò lớn hơn trong các lĩnh vực năng lượng sạch và công nghệ. |
Theo WPIC, nhu cầu bạch kim trong lĩnh vực trang sức toàn cầu năm 2026 có thể giảm khoảng 15% so với năm trước, qua đó trở thành một trong những yếu tố kéo giảm tổng nhu cầu.
Thách thức lớn hơn nằm ở ngành ôtô, một trong những nguồn tiêu thụ bạch kim chủ yếu trong nhiều thập niên. Kim loại này được sử dụng trong bộ chuyển đổi xúc tác của xe động cơ đốt trong để xử lý chất gây ô nhiễm trong khí thải. Tuy nhiên, sự phát triển nhanh của xe điện đang làm thay đổi triển vọng nhu cầu. Xe điện chạy pin không sử dụng bộ chuyển đổi xúc tác, nên quá trình điện hóa giao thông sẽ tác động trực tiếp đến nhu cầu bạch kim.
Nếu nhu cầu từ ngành ôtô giảm nhanh hơn tốc độ hình thành các nguồn cầu mới, thị trường có thể bước vào giai đoạn dư cung kéo dài. Ngược lại, các ứng dụng mới nếu phát triển đủ nhanh có thể bù đắp dần phần nhu cầu suy giảm. Do đó, triển vọng bạch kim phụ thuộc nhiều vào tốc độ thay đổi cơ cấu nhu cầu công nghiệp.
Ở phía nguồn cung, khả năng điều chỉnh bạch kim khá hạn chế. Nguồn cung toàn cầu tập trung tại một số khu vực, trong đó Nam Phi giữ vai trò quan trọng. Hoạt động khai thác tại đây đối mặt với điều kiện địa chất phức tạp, chi phí cao, nhu cầu đầu tư lớn và những khó khăn tại các mỏ lâu năm. Vì vậy, sản lượng khó tăng nhanh ngay cả khi giá bạch kim tăng mạnh.
Đặc điểm này cũng khiến nguồn cung khó phản ứng kịp với biến động giá. Khi giá tăng, một dự án mới phải mất thời gian thăm dò, đánh giá trữ lượng, cấp phép, huy động vốn và xây dựng trước khi đi vào sản xuất. Khi giá giảm, sản lượng cũng không dễ thu hẹp do các mỏ vẫn phải duy trì hoạt động và gánh chi phí cố định. Bởi vậy, nguồn cung bạch kim có độ linh hoạt thấp, khiến thị trường có thể xuất hiện những giai đoạn dư cung ngắn hạn nhưng chưa chắc kéo dài.
Xét ở góc độ đó, trạng thái dư cung dự kiến trong năm 2026 cần được nhìn nhận thận trọng. Đây có thể là kết quả của sự suy yếu nhất thời ở một số nguồn cầu, kết hợp với lượng kim loại từ các quỹ đầu tư quay trở lại thị trường, hơn là dấu hiệu cho thấy ngành khai thác đã bước vào một chu kỳ mở rộng sản lượng mới. Nếu nhu cầu phục hồi trong khi nguồn cung vẫn tăng chậm, cán cân thị trường hoàn toàn có thể nhanh chóng thay đổi một lần nữa.
Trong dài hạn, triển vọng bạch kim sẽ phụ thuộc đáng kể vào khả năng hình thành các nguồn cầu mới, đặc biệt trong lĩnh vực năng lượng sạch và công nghệ cao. Với khả năng chịu nhiệt cao, độ ổn định hóa học và đặc tính xúc tác mạnh, bạch kim từ lâu đã có mặt trong nhiều quy trình công nghiệp quan trọng và cũng trở thành một vật liệu đáng chú ý trong các công nghệ liên quan đến hydro, bao gồm điện phân nước và pin nhiên liệu.
Nếu nền kinh tế hydro được mở rộng theo các kế hoạch chuyển đổi năng lượng, nhu cầu bạch kim có thể nhận được động lực tăng trưởng mới. Tuy nhiên, quy mô nhu cầu trong tương lai còn phụ thuộc vào chi phí công nghệ, tốc độ đầu tư, chính sách hỗ trợ, khả năng phát triển hạ tầng và mức độ phổ biến của các ứng dụng hydro. Hydro có thể trở thành một trụ cột quan trọng của nhu cầu bạch kim trong dài hạn, nhưng chưa thể ngay lập tức thay thế những nguồn cầu truyền thống đang suy giảm.
Điều quan trọng là bạch kim đang đứng trước quá trình thay đổi về cơ cấu sử dụng. Nếu trước đây câu chuyện về nhu cầu chủ yếu xoay quanh ôtô, trang sức và đầu tư, thì trong tương lai, các lĩnh vực năng lượng sạch và công nghệ có thể ngày càng đóng vai trò lớn. Sự chuyển dịch này có thể làm thay đổi cách thị trường đánh giá giá trị của bạch kim, từ một kim loại quý phục vụ đầu tư và tiêu dùng thành một nguyên liệu ý nghĩa trong các chuỗi cung ứng công nghiệp mới.
Điểm đáng chú ý của thị trường bạch kim năm 2026 không chỉ là khả năng chuyển từ thiếu hụt sang dư cung, mà còn nằm ở nguyên nhân của sự thay đổi này. Nếu dư cung chủ yếu xuất phát từ nhu cầu đầu tư suy yếu, bạch kim từ các quỹ ETF trở lại thị trường và nhu cầu trang sức giảm, trong khi sản lượng khai thác vẫn khó tăng, thì chưa thể xem đây là dấu hiệu cho thấy tình trạng khan hiếm đã được giải quyết.
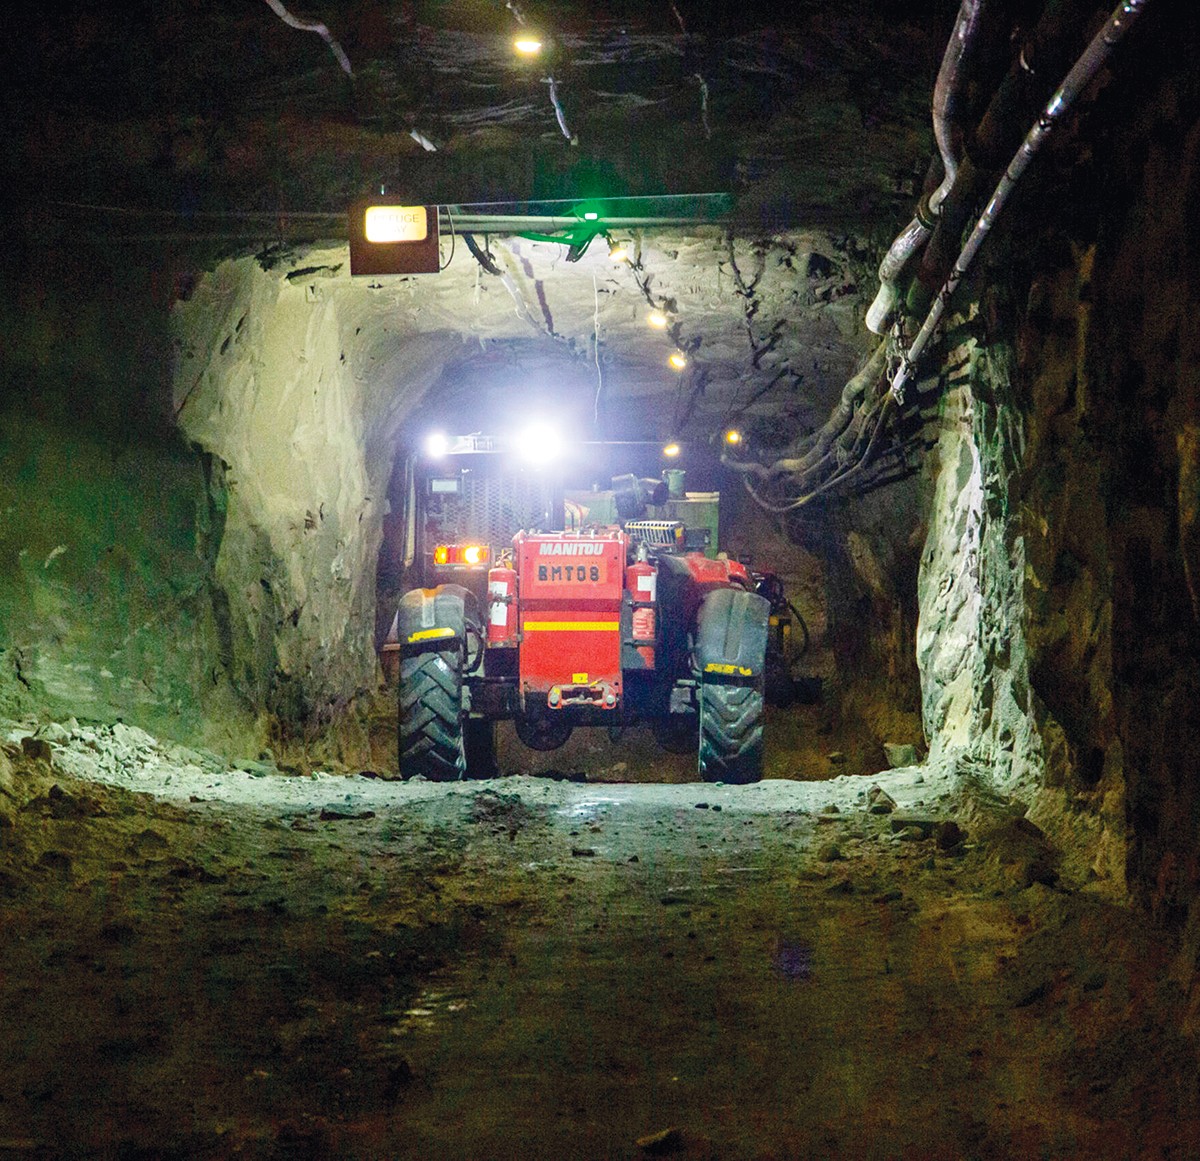 |
| Khai thác bạch kim tại mỏ Bakubung, thuộc North West Province, Nam Phi. |
Dư cung trong 1 năm cũng không đồng nghĩa với dư thừa mang tính cấu trúc. Thị trường vẫn có thể thiếu hụt trở lại khi nhu cầu phục hồi hoặc xảy ra sự cố ở các khu vực sản xuất chủ chốt. Với bạch kim, mức độ tập trung nguồn cung và thời gian cần thiết để phát triển các dự án khai thác mới khiến khả năng phản ứng của thị trường trước những cú sốc cung tương đối hạn chế.
Bởi vậy, cần theo dõi dòng vốn đầu tư, nhu cầu của ngành ôtô và trang sức, mức độ phát triển ứng dụng hydro và khả năng duy trì sản lượng của ngành khai thác. Chính những yếu tố này sẽ quyết định liệu trạng thái dư cung chỉ là một khoảng nghỉ trong chu kỳ thiếu hụt hay đánh dấu sự thay đổi sâu sắc hơn của thị trường.
Năm 2026 có thể là năm đáng chú ý đối với thị trường bạch kim. Sau 3 năm thiếu hụt, thị trường đứng trước khả năng chuyển sang dư cung, trong khi giá biến động mạnh và các nguồn cầu truyền thống chịu sức ép từ thay đổi công nghệ, hành vi tiêu dùng. Dù vậy, nguồn cung vẫn tập trung, khó mở rộng trong ngắn hạn, còn các ứng dụng công nghiệp mới đang tiếp tục phát triển.
Điều này cho thấy diễn biến của bạch kim không chỉ phụ thuộc vào giá trong ngắn hạn mà còn vào nhu cầu công nghiệp trong dài hạn. Khi nền kinh tế toàn cầu chuyển dịch sang các công nghệ phát thải thấp và những ngành công nghệ cao, những vật liệu có đặc tính xúc tác, chịu nhiệt và ổn định hóa học như bạch kim có thể tiếp tục giữ một vị trí quan trọng trong chuỗi cung ứng.
Dư cung dự kiến năm 2026 có thể làm thay đổi cán cân cung - cầu, nhưng chưa đủ để khẳng định một thay đổi căn bản về vai trò của bạch kim. Trong những năm tới, thị trường sẽ phải thích ứng với một bên là nguồn cung khó tăng nhanh, bên kia là cơ cấu nhu cầu đang thay đổi. Đây mới là yếu tố cần theo dõi để đánh giá hướng đi của thị trường bạch kim trong chu kỳ hàng hóa tiếp theo.
| Khi nền kinh tế toàn cầu chuyển dịch sang các công nghệ phát thải thấp và những ngành công nghệ cao, những vật liệu có đặc tính xúc tác, chịu nhiệt và ổn định hóa học như bạch kim có thể tiếp tục giữ một vị trí quan trọng trong chuỗi cung ứng. |
Tập đoàn Phú Quý cùng đồng hành kiến tạo tri thức về Kim loại quý


